Дата публикации текста: 2023/04/27
🛴 Whoosh (WUSH) - обзор отчета компании за 2022й год
▫️Капитализация: 27 млрд р / 242 рублей за акцию
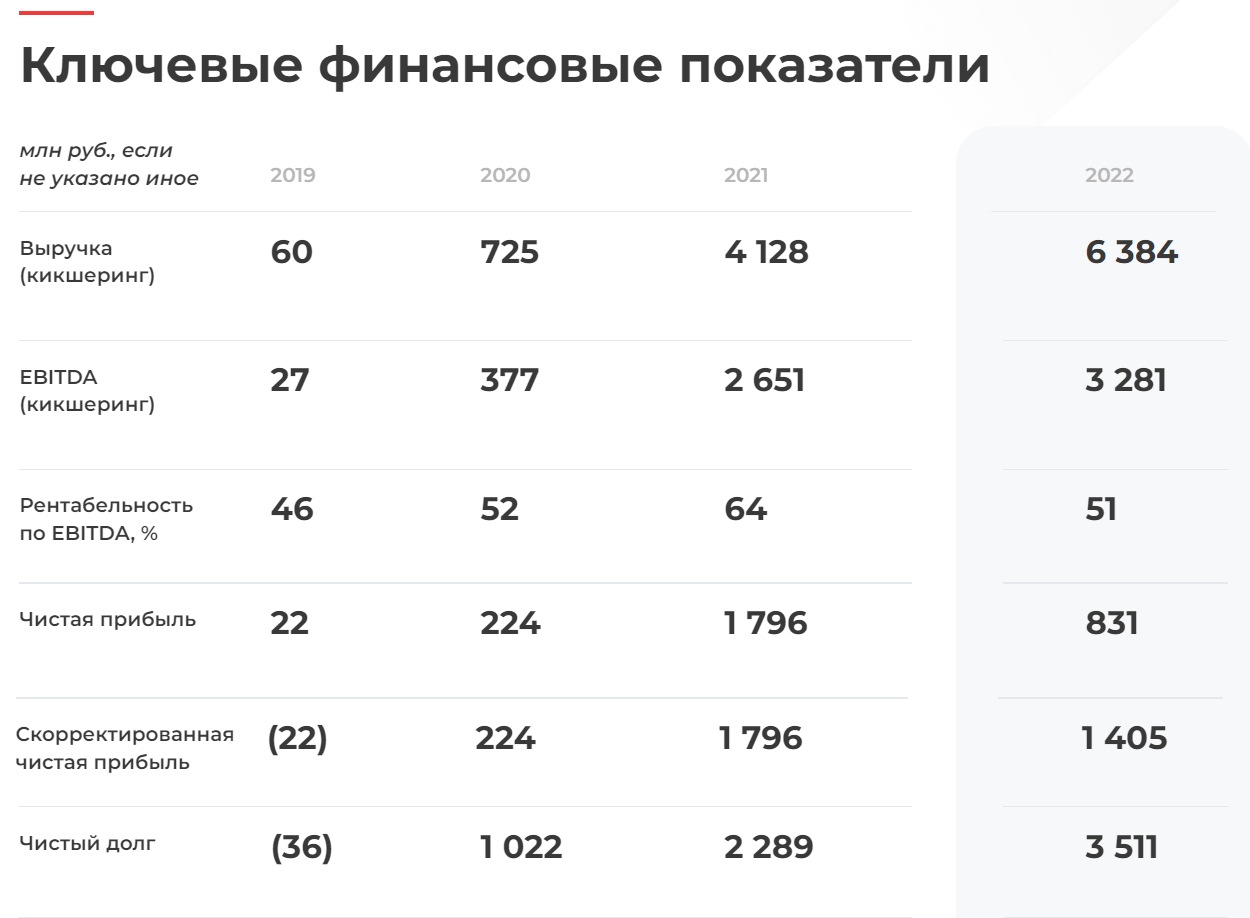
▫️Выручка 2022: 6,4 млрд (+55% г/г)
▫️EBITDA 2022: 3,3 млрд (+24% г/г)
▫️ скор. Чистая прибыль 2022: 1,4 млрд р (-22% г/г)
▫️Net debt/EBITDA: 1,1
▫️P/B: 7,7
▫️P/E 2022: 19
▫️ fwd P/E 2026: 4.5
👉 Ранее я делал обзор компании еще перед выходом на IPO. Компания начала торги с капитализацией чуть больше 20 млрд рублей, при адекватной оценке (по моим подсчетам) около 24 млрд рублей. Компания торгуется уже больше квартала, вышел годовой отчет и есть смысл актуализировать обзор.
✅ На операционном уровне все выглядит интересно. Компания расширяет присутствие своего сервиса, наращивает число пользователей (+95% в 2022м году) и увеличивает количество средств индивидуальной мобильности (х2 в 2022м году). Количество поездок увеличилось более чем в 2 раза.
✅ Компания ожидает роста рынка кикшеринга в 7,2 раза до 96 млрд рублей в 2026м году. Если компания к тому времени не потеряет свою долю рынка (51%), то выручка может достигнуть около 50 млрд рублей в 2026м году. Я бы сказал, что это оптимистичный сценарий. Но вполне реально увидеть выручку около 30 млрд рублей и прибыль в 2026м году около 6 млрд рублей (fwd p/e 4.5). Дивиденды к текущей цене в 2026 году могут составить более 10% к текущей цене акций (что маловато).
❌ У компании FCF остается отрицательным, поэтому выплаты дивидендов маловероятны в ближайшие год-два. Возможно, что долг компании придется немного нарастить.
❌ На данном рынке есть серьезная конкуренция. Я бы не ожидал одновременно стабильно высоких темпов роста компании и роста рентабельности.
Вывод:
В целом, у компании с бизнесом всё неплохо. Перспективы роста рынка кикшеринга есть, теперь многое будет зависеть от способности компании конкурировать с другими участниками рынка. Сейчас оценка компании уже выглядит завышенной, цена акций в 215 выглядит вполне адекватной в текущей ситуации. В любом случае, ВУШ можно рассматривать только как долгосрочную инвестицию на небольшую долю портфеля.
Не является индивидуальной инвестиционной рекомендацией
#обзор #whoosh
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1488
Post #2582
384