
Дата публикации текста: 2023/04/26
🚢 ДВМП (FESH) - обзор отчета за 2022г по МСФО
▫️ Капитализация: 148,5 млрд (50,3 руб. / акцию)
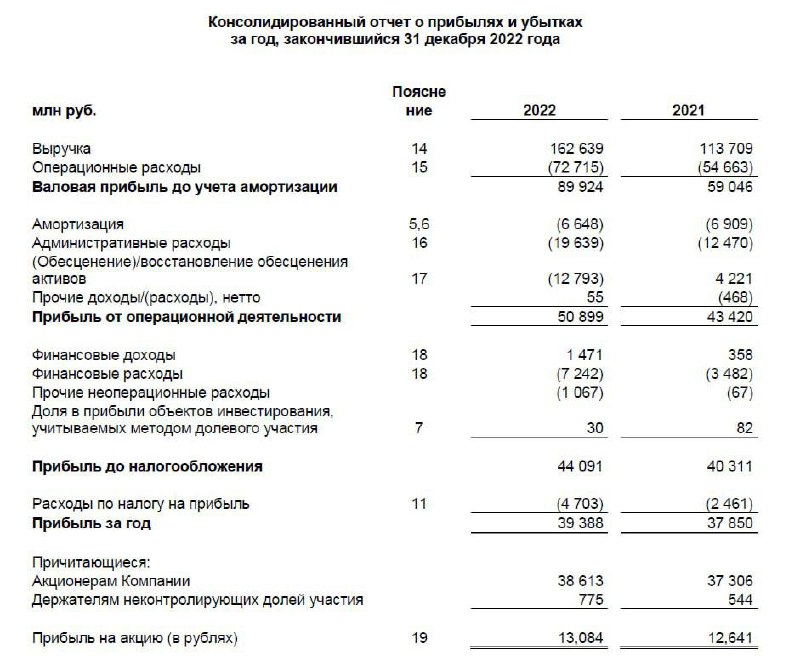
▫️ Выручка 2022: 163 млрд (+43% г/г)
▫️ EBITDA 2022: 71 млрд (+51% г/г)
▫️ Чистая прибыль 2022: 39 млрд (+4% г/г)
▫️ P/E ТТМ: 2,7
▫️ fwd P/E 2023: 3,5-4
▫️ P/B: 1,6
✅ Если убрать из расчёта такие разовые списания как изменение стоимости флота на 12,8 млрд, курсовые разницы на 2,4 млрд и прочие неопрационные расходы в 1 млрд, скор. чистая прибыль ДВМП составила 55,2 млрд рублей (+63,8% г/г).
✅ Даже на фоне общего спада в отрасли морских перевозок, логистический дивизион остаётся главным драйвером роста ДВМП: выручка от транспортных услуг выросла на 46,4% г/г до 137,2 млрд, а чистый результат по линейно-логистическому дивизиону составил 34,4 млрд (+4,2% г/г). Снижение маржинальности очевидно вызвано нормализацией цен на услуги фрахта.
✅ Пользуясь ситуацией в отрасли, ДВМП продолжает инвестировать в расширение бизнеса (закупается новый флот, контейнеры и вагоны, совершенствуется инфраструктура терминалов). За 2022г капитальные затраты составили 36,5 млрд (+58% г/г), а за 1кв 2023г уже было приобретено активов на 10,2 млрд. Это значительные суммы, но компания в состоянии это себе позволить, учитывая, что чистый долг всего 8,4 млрд.
✅ Акционерный конфликт можно сказать завершился. Суд по иску к Зиявудину Магомедову постановил взыскать 80,1 млрд рублей убытков. Есть ли у ответчика такие деньги и можно ли их технически истребовать с кипрских оффшоров - это конечно большой вопрос.
👆По решению суда, в пользу государства были обращены 92,4% акций компании (даже пакет неизвестного бенефициара в 17,5%).
Главный вопрос теперь состоит в том, как государство определит дальнейшее развитие компании. Группа Fesco может быть как полностью национализирована (в том числе через выкуп), так и частично продана "более ответственным" собственникам таким как РосАтом и DP World.
❌ Основная часть капитальных затрат Fesco проходит в валюте и её удорожание соответственно влияет и на общий размер Capex (например, флот закупается на верфях Китая). Я бы ждал результаты компании в 2023 году слабее, чем в 2022м.
Вывод
К качеству, перспективам и оценке бизнеса ДВМП вопросов никаких нет. Компанию можно смело отнести к качественным ростовым активам на рынке РФ. Основной риск сейчас - это дальнейшая судьба пакета акций у государства.
На мой взгляд, сейчас вполне вероятна реализация сценария, где у компании появится новый основной акционер в виде лояльной структуры вроде РосАтома, но при этом будет сохраняться публичный статус компании. Как квазигосударственный актив, ДВМП перейдет к выплате дивидендов в 50% от прибыли, но после завершения цикла инвестиций где-то к 2025г.
Адекватная цена акций компании по прежнему около 45 рублей. Новых оснований пересматривать оценку не вижу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #FESH #ДВМП
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1482
Post #2580
377
- ❤ 2