
Дата публикации текста: 2023/04/24
🌾 Русагро (AGRO) - Не всё так плохо. Обзор операционных результатов за 1кв2023
▫️ Капитализация: 107 млрд руб / 795 руб за расписку
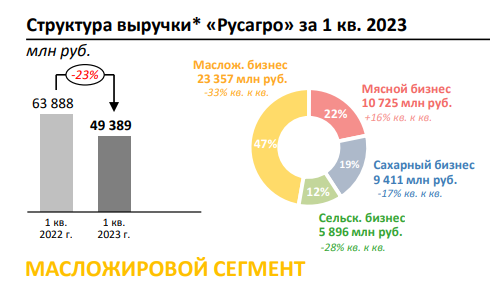
▫️ Выручка за 1кв2023г: 49,4 млрд р (-23% г/г)
☀️Масложировой бизнес (47% выручки за 1кв2023г):
▫️ Объём производства сырого масла - 132 тыс. тонн (-25% г/г)
▫️ Объём продаж потребительской продукции - 67 тыс. тонн (-11% г/г)
▫️ Объём продаж промышленной продукции - 266 тыс. тонн (-18% г/г)
▫️ Выручка по сегменту - 23,4 млрд (-33% кв/кв)
🍰Сахарный бизнес (19% выручки за 1кв2023г):
▫️ Объём производства сахара - 69 тыс. тонн (+23% г/г)
▫️ Объём продаж сахара - 148 тыс. тонн (-17% г/г)
▫️ Выручка по сегменту - 9,4 млрд (-17% кв/кв)
🥩Мясной бизнес (22% выручки за 1кв2023г):
▫️ Объём производства свиней - 89 тыс. тонн (+14% г/г)
▫️ Объём реализации продукции свиноводства - 72 тыс. тонн (+19% г/г)
▫️ Выручка по сегменту - 10,7 млрд (+10% кв/кв)
🌾Сельскохозяйственный бизнес (19% выручки за 2022г):
▫️ Объём продаж зерновых культур - 88 тыс. тонн (-51% г/г)
▫️ Объём продаж масличных культур - 127 тыс. тонн (+8% г/г)
▫️ Объём продаж сахарной свеклы - 494 тыс. тонн (8,4х г/г)
▫️ Выручка по сегменту - 5,9 млрд (-28% г/г)
❌ У компании сильно просела выручка в 1кв2023, если смотреть в динамике г/г и кв/кв. Сама компания объясняет это падением мировых цен на масло и курса доллара к рублю. Если проблема реально во многом связана с крепким рублем, то уже следующие отчеты должны быть более позитивными.
✅ В сельхоз сегменте падение реализации пшеницы связано отчасти с увеличением запасов, ожиданием ослабления рубля и пересмотром механизма определения экспортной пошлины. Что касается кукурузы, то реализация законтрактована на 2-3кв2023.
По заявлениям самой компании, в масложировом сегменте проблемы с реализацией и производством обусловлены сложностями с отгрузкой судов из-за ледовой обстановки в Астрахани в январе и феврале 2023 г. Скорее всего, это разовое падение.
С мясным и сахарным сегментами у компании всё относительно хорошо.
✅ Если смотреть на компанию в динамике, то компания продолжает расти в выручке и расширять бизнес. Если курс рубля будет оставаться +/- на текущих уровнях, то компания продолжит зарабатывать прибыль и развиваться без каких-то существенных препятствий.
Вывод:
Нужно смотреть финансовый отчет, но предварительно не видно никаких фатальных проблем с бизнесом. По итогам всего 2023го года я ожидаю результаты лучше, чем по итогам 2022 года (если мировые цены на продукцию компании будут находится на текущих уровнях, а рубль снова не укрепиться). Компания работает в защитном секторе и по-прежнему недооценена рынком, однако вопрос с юрисдикцией до сих пор не решен. Как и когда он решится - непонятно.
Я избегаю всех расписок и акций иностранных компаний, которые ведут бизнес в РФ, так как шансы того, что переезд может оказаться невыгодным для миноритариев - очень большой для всех подобных компаний. Без этого риска адекватная цена бумаг около 900 рублей.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русагро #AGRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1476
Post #2576
429
- 👍 3