Дата публикации текста: 2023/03/21
🛢 Роснефть (ROSN) - краткий обзор результатов за 2022й год
▫️ Капитализация: 4 трлн ₽ / 377₽ за акцию
▫️ Выручка 2022: 9 трлн ₽ (+3,2% г/г)
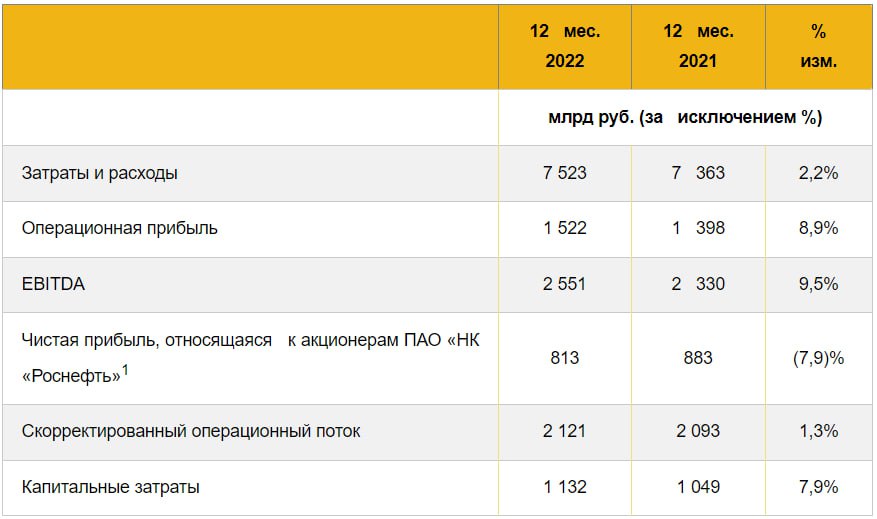
▫️ EBITDA 2022: 2,6 трлн ₽ (+9,5% г/г)
▫️ Чистая прибыль 2022: 0,8 трлн ₽ (-7,9% г/г)
▫️ P/E fwd 2023: 6.5
▫️ fwd дивиденд 2022: 10%
▫️ fwd дивиденд 2023: 8%
👉 Отдельно выделю результаты за 4кв2022:
▫️ Выручка: 1,8 трлн ₽ (-28% г/г)
▫️ Чистая прибыль: 222 млрд ₽ (-20% г/г)
👉 Выручка компании продолжает +/- соответствовать динамики изменений цены Urals, но рентабельность во 2п2022 оказалась намного выше любых ожиданий. Найти этому объяснение без полного отчета не могу. Возможно, что компания использовала хеджирование, так как результаты 2П2022 сопоставимы с результатами 1п2022. Хотя, ситуация с ценами на нефть и курсом рубля была в 1П2022 была намного лучше.
✅ Роснефть нарастила добычу нефти на 2,3% г/г, а добычу газа до 74,4 млрд м3 (+15% г/г). Объем реализации нефтепродуктов на внутреннем рынке вырос на 6% г/г. Несмотря на все проблемы, у компании растет добыча и объемы реализации. Существенных проблем со сбытом у компании нет.
✅ В 2022м году компания смогла сохранить уровень долговой разгрузки на уровне ND/EBITDA = 1.3. Это позитив, особенно учитывая то, что компания в 2022м году выплачивала дивиденды.
✅ Капитальные затраты выросли по итогам года на 7,9% г/г (существенно ниже инфляции). Расходы и затраты увеличились всего на 2,2% г/г.
❌ Из существенных рисков здесь только возможное повышение налогов на нефтегазовый сектор. Сильное падение цен на нефть или укрепление рубля, на мой взгляд, маловероятно.
Вывод:
Результаты за 2022й год и за 4кв2022 вышли намного более оптимистичными, чем ожидалось, если исходить из цен на нефть и курса рубля во 2П2022. Компания, видимо, очень удачно захеджировалась от укрепления рубля во 2П2022, другого объяснения таким хорошим результатам 4кв2022 найти не могу.
📈 Предыдущий прогноз по акциям компании (390₽) можно совсем немного подвинуть вверх. Однако, большого дисконта все-равно пока нет. Следующий год, вероятно, будет хуже по прибыли и дивидендной доходности (сомневаюсь, что цены на нефть побьют рекорды предыдущего года).
Важно понимать, что если у Роснефти все так прекрасно, значит у других компаний, скорее всего, есть большие проблемы со сбытом.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Роснефть #ROSN
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1381
Post #2539
631