Дата публикации текста: 2023/03/21
🥇Полюс золото (PLZT) - разбор финансовых результатов компании по МСФО за 2022
▫️Капитализация: 1,3 трлн ₽ (9422 ₽ / акция)
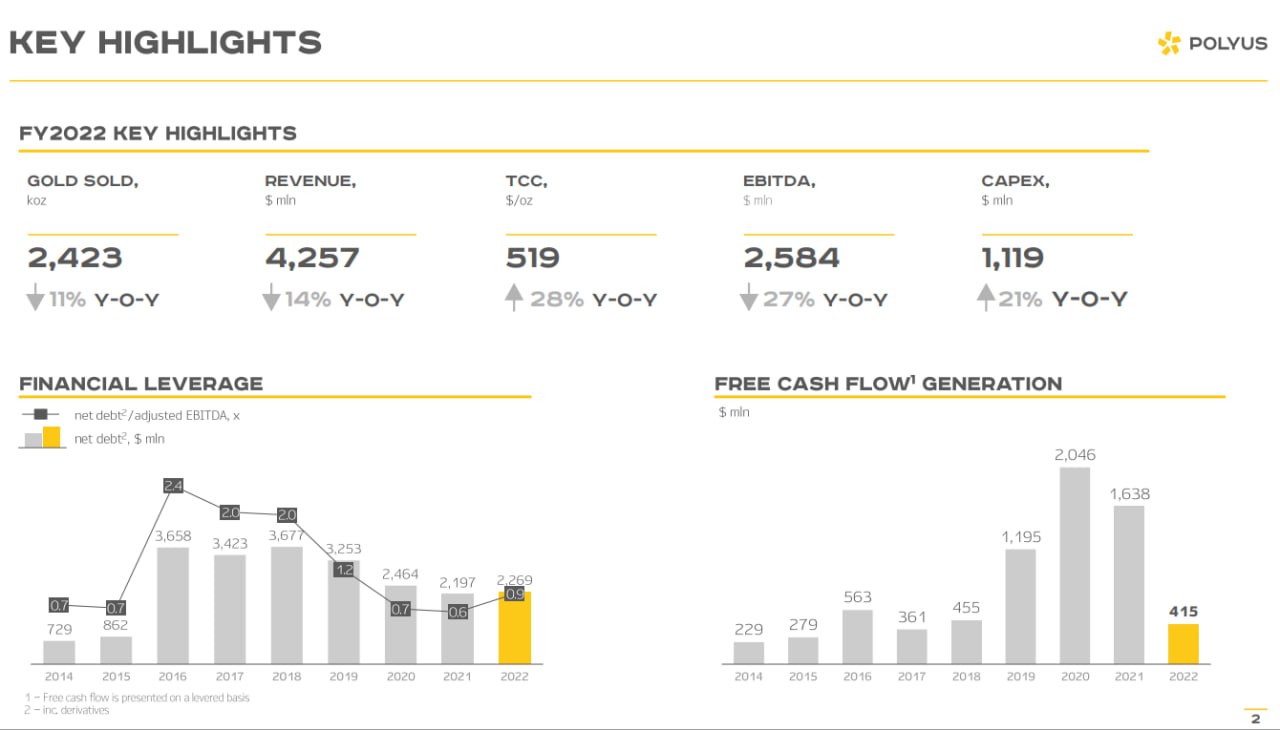
▫️Выручка: 294 млрд ₽ (-19,5% г/г)
▫️скор. EBITDA: 182,8 млрд р (-29,5% г/г)
▫️Чистая прибыль: 111,8 млрд р (-33,2% г/г)
▫️AISC: 981$ за тр. унцию (+37% г/г)
▫️Net debt/EBITDA: 0,9
▫️P/E ТТМ: 11
▫️P/E fwd 2023: 7
▫️fwd дивиденд 2022: 5%
▫️fwd дивиденд 2023: 6%
👉 Годовой отчет подтверждает наличие дисконта на золото компании в размере около 5% к мировым ценам.
✅ В 2023г ожидается ощутимый прирост продаж золота в 12-14% г/г за счет реализации запасов (золото добытое в 4 квартале) и старта добычи на новых проектах.
✅ Менеджмент прогнозирует, что показатель TTC (себестоимость добычи) в 2023г останется без изменений за счет перехода к добыче более маржинальных руд.
✅ По оценкам компании «справедливая цена» на золото сейчас находится уже на уровне 1400$ (эту же цену Полюс использует для оценки привлекательности новых проектов). Падение котировок ниже этих отметок приведет к серьезным убыткам у большей части представителей сектора, но Полюс может пережить практически любое падение цен на золото.
✅ Компания подтверждает приверженность к текущей дивидендной политике и рассматривает варианты более высокого распределения прибыли (выше 30% от EBITDA). При выплате 50% EBITDA доходность составит 7,5% от текущих цен + возможно выплаты будут выполнены из нераспределенной прибыли (хотя, вряд ли компания пойдет на наращивание долговой нагрузки по причинам, которые описаны ниже 👇).
❌ Основной проект роста компании «Сухой Лог» сейчас пересматривается. Скорее всего оценка объёма финансирования будет повышена (ранее предполагалась оценка в 250-300 млрд). Средства на проект нужно будет занимать.
Вывод:
На фоне неопределенности вызванной банковским кризисом в США, золото уже торгуется вблизи отметок 2000$ за унцию. Вместе с тем, курс USD/RUB выше 77, что намного комфортнее средних значений 2П2022г. То есть мы получаем рост добычи, рост цен реализации, девальвацию рубля и вероятность перехода на более высокую базу распределения прибыли (как минимум за 2022г).
Но если смотреть дальше, Полюсу нужно будет финансировать свою программу развития, что потребует огромных инвестиций (долг + вероятное сокращение дивидендов). Помимо этого, если отрасль начнет получать сверхприбыль - её наверняка захотят собрать через новые налоги.
Учитывая ослабление рубля и рост цен на золото, адекватную цена для акций компании сейчас около 9000 рублей.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Полюс #PLZT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1379
Post #2538
640