
Дата публикации текста: 2023/03/20
⚒ Распадская (RASP) - обзор годового отчета за 2022г
▫️ Капитализация: 183 млрд ₽ (268 ₽ / акция)
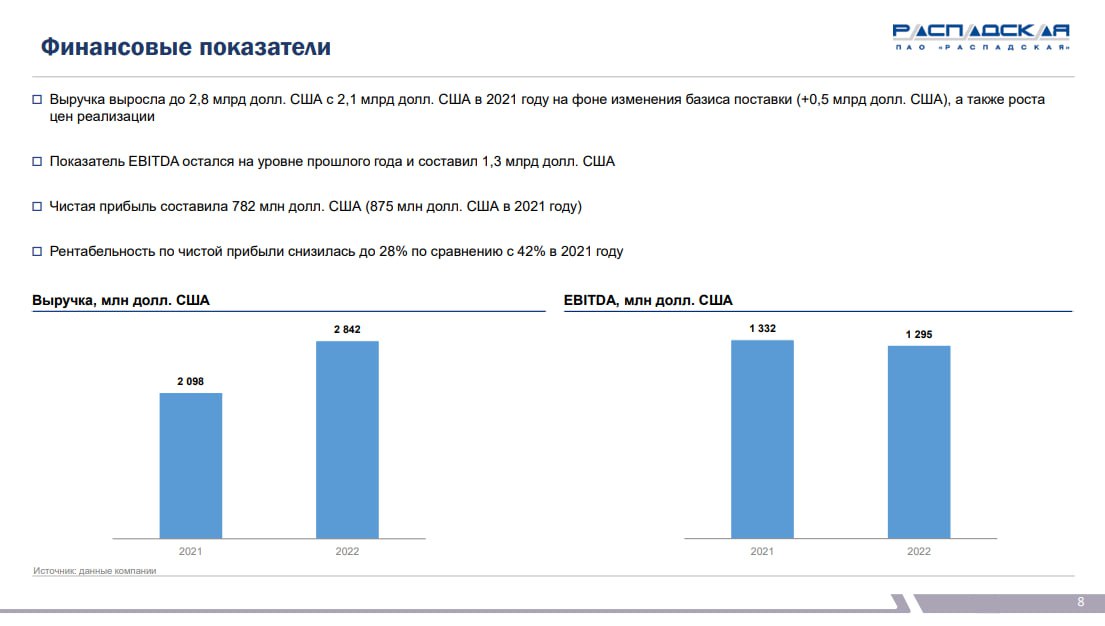
▫️ Выручка 2022: 194,6 млрд ₽ (+26,5% г/г)
▫️ Операционная прибыль 2022: 75,2 млрд ₽ (-8% г/г)
▫️ Чистая прибыль 2022: 58,8 млрд ₽ (-7,8% г/г)
▫️ P/E ТТМ: 3
▫️ P/B: 1,1
◽️ Дивиденд 2022: 0%
◽️ fwd дивиденд 2023: 0%
👉Географическое распределение продаж в 2022:
▫️ Россия: 94,6 млрд ₽ / 46%
▫️ Азиатско-тихоокеанский регион: 95,7 млрд ₽ / 51%
▫️ Европа: 4,2 млрд ₽ / 3%
👉 Дивидендная политика: выплаты не менее 100% от FCF, если Чистый долг/EBITDA < 1. И, не менее 50% от FCF, если Чистый долг/EBITDA > 1. Сейчас у компании нету долговых обязательств и чистая денежная позиция в 242 млн долларов, что предполагает выплату 100% свободного денежного потока.
✅ У компании уже накопилось 163 млрд нераспределённой прибыли и 27 млрд чистой денежной позиции. В случае непосредственного переезда основного акционера в РФ (Евраз) можно ожидать выплат в размере минимум 15% к текущей цене.
⚠️ За 2022г себестоимость добычи Распадской выросла на 69% г/г до 66$ за тонну. Тем не менее, преимущество перед большинством зарубежных конкурентов сохраняется (например, у Американского Warrior Met Coal себестоимость выросла на 43% до 125,5$ за тонну).
⚠️ Дивиденды компания за 2022г выплачивать не стала и до редомициляции Евраза их возобновления можно не ожидать. Сама эта процедура, судя по всему, возможно только в принудительном порядке в рамках обсуждаемого сейчас закона от РСПП. Сколько на это уйдёт времени оценить пока нельзя. Вполне возможно, что и до конца 2023г никаких дивидендов акционеры получить не смогут.
❌ Биржевые цены на коксующейся уголь продолжают обвал: цены в Китае упали с рекордных отметок уже на 54% и коррекция всё ещё продолжается. В прошлом обзоре я предупреждал, что высокие цены на уголь - это временное явление. Как мы видим, прогноз реализовался достаточно быстро. При текущих ценах на уголь, компания вполне может работать уже с околонулевой рентабельностью.
❌ По заявлениям Белоусова, сейчас средние экспортные цены на уголь РФ находятся на 50-60% ниже бенчмарка, то есть ненамного выше внутренних цен РФ. Российские угольщики всегда были одними из самых эффективных и даже в таких условиях способны сохранять рентабельность, но маржа будет минимальной.
❌ С 1 января по 31 марта 2023г действует повышенный НДПИ в рамках которого с угольщиков планировалось собрать около 15 млрд рублей. Для коксующегося угля цена отсечения с которой предусмотрен сбор доп. НДПИ была установлена на $170/т, то есть, учитывая скидки на уголь РФ - это выше текущих цен реализации, но изменить цену отсечения могут в любой момент.
Вывод
Компания недорогая, а потенциальные дивиденды (из прибыли прошлых лет) могут быть относительно высокими (от 15% до 30% к текущим ценам). Но, если посмотреть внимательнее, у Распадской нет практически никакого дисконта по отношению к зарубежным представителям угольного сектора. Энергокризис постепенно сходит на нет, падают цены на уголь. При этом, такие компании как Met Coal, Arch Coal и т.д. продолжают платить дивиденды и проводят байбэк без всяких ограничений и торгуются по мультипликаторам даже ниже Распадской.
Учитывая значительную коррекцию цен на уголь и продолжение налогового давления на компанию, адекватной цена на мой взгляд - это не больше 300 рублей за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Распадская #RASP
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1377
Post #2537
525
- 👍 1