
Дата публикации текста: 2023/03/16
🏦 JPMorgan Chase & Co. (JPM) - обновленный обзор на компанию по итогам 2022г
▫️ Капитализация: $396B / 134,5$ за акцию
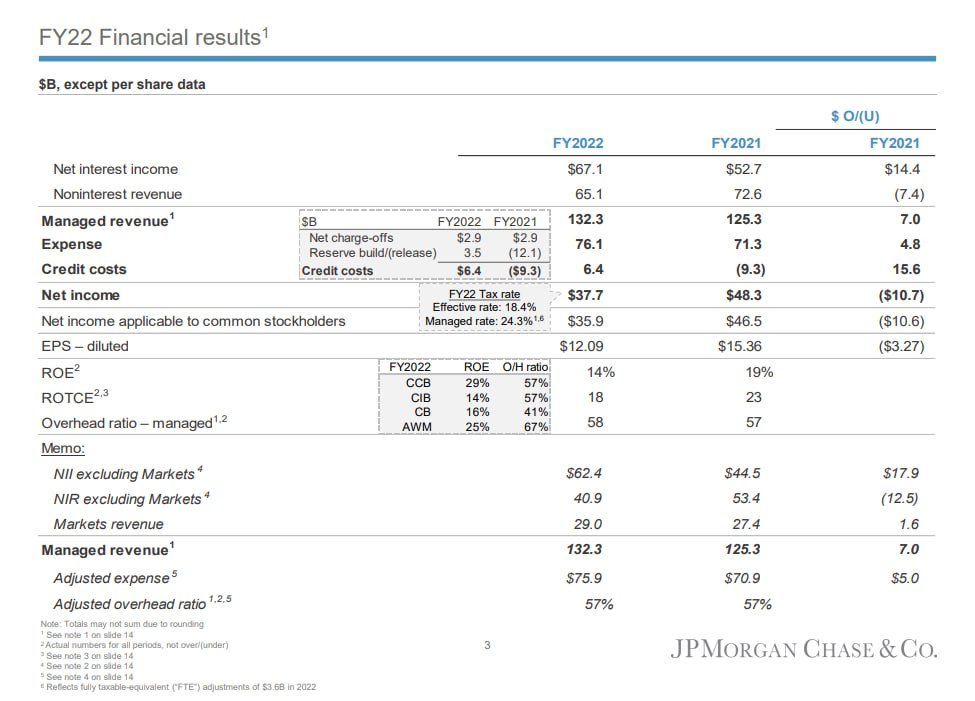
▫️ Выручка 2022: $128,6B
▫️ Чистый % доход 2022: $92,8B
▫️ Чистая прибыль 2022: $37,6B
▫️ P/E TTM: 11
▫️ P/B: 1,5
▫️ fwd дивиденд 2023: 3,2%
✅ За 2022г чистый процентный доход JPM вырос на 27,5% благодаря росту % ставок в США, а за 2023г менеджмент прогнозирует продолжение роста в 13-15% г/г.
✅ На конец 2022г соотношение депозитов к кредитам составляло 106%. Cейчас этот показатель, скорее всего, будет даже выше (после притока новых клиентов из региональных банков).
✅ Из всех депозитов рисковая часть (то есть те депозиты, которые не покрыты программой страхования от FDIC) составляет всего 6%. Никаких существенных проблем на фоне оттока депозитов банк не испытает.
📊 Ценные бумаги на балансе JP Morgan:
AFS активы (короткие облигации, депозиты и т.д.) - 216,2 млрд $, справедливая стоимость 206 млрд $ = 10 млрд нереализованных убытков
HTM активы (длинные облигации) - 641,5 млрд $, справедливая стоимость 594,5 млрд $ = 47 млрд нереализованных убытков
❗️ То есть в масштабах банка, такая переоценка не представляют каких-либо проблем, она может "забрать" 1,5 годовых прибыли, если убыток придется зафиксировать (что маловероятно).
✅ Банк не спешит проявлять активность в M&A на фоне развития финансового кризиса. Никакие проблемные региональные активы (даже по достаточно дешёвым оценкам) не приобретаются и это в текущей ситуации скорее позитив. Тем более, JPM и так получает переток клиентов от конкурентов, которые испытывают трудности.
⚠️ Дивидендная доходность на 2023г составляет уже 3,2% - это нормальный для компании уровень, но по-прежнему не особо интересный на фоне доходностей по облигациям.
❌ На фоне кризиса в отрасли, цена акций JP Morgan достаточно сильно оторвалась от отраслевого индекса. Сейчас банк торгуется с премией к сектору, что конечно можно объяснить его устойчивым положением и существенной долей комиссионных доходов.
❌ Мы ещё не знаем полного эффекта от развернувшегося кризиса. Вполне возможно, что крупные банки также понесли убытки, например, на деривативах и других инструментах.
Вывод
JPMorgan Chase переживал самые тяжелые кризисы и в этот раз банк хорошо подготовлен и капитализирован. Если ситуация не перейдет в полноценный финансовый кризис, который не будут заливать деньгами, то компания выйдет даже более эффективным бизнесом, чем раньше (приток депозитов, рост числа обеспеченных клиентов, меньше конкурентов).
Тем не менее, текущую оценку я бы с натяжкой назвал адекватной, учитывая все риски в отрасли. Банк был бы интересен к покупке по цене в 110$ за акцию. Этот банк я бы держал на пульсе.
Не является индивидуальной инвестиционной рекомендацией
#обзор #JPMorganChase #JPM
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1369
Post #2532
500
- 👍 1