
Дата публикации текста: 2023/03/14
🍷 Белуга Групп (BELU) - обзор результатов компании по итогам 2022 года
▫️Капитализация: 56 млрд руб / 3540 руб за акцию
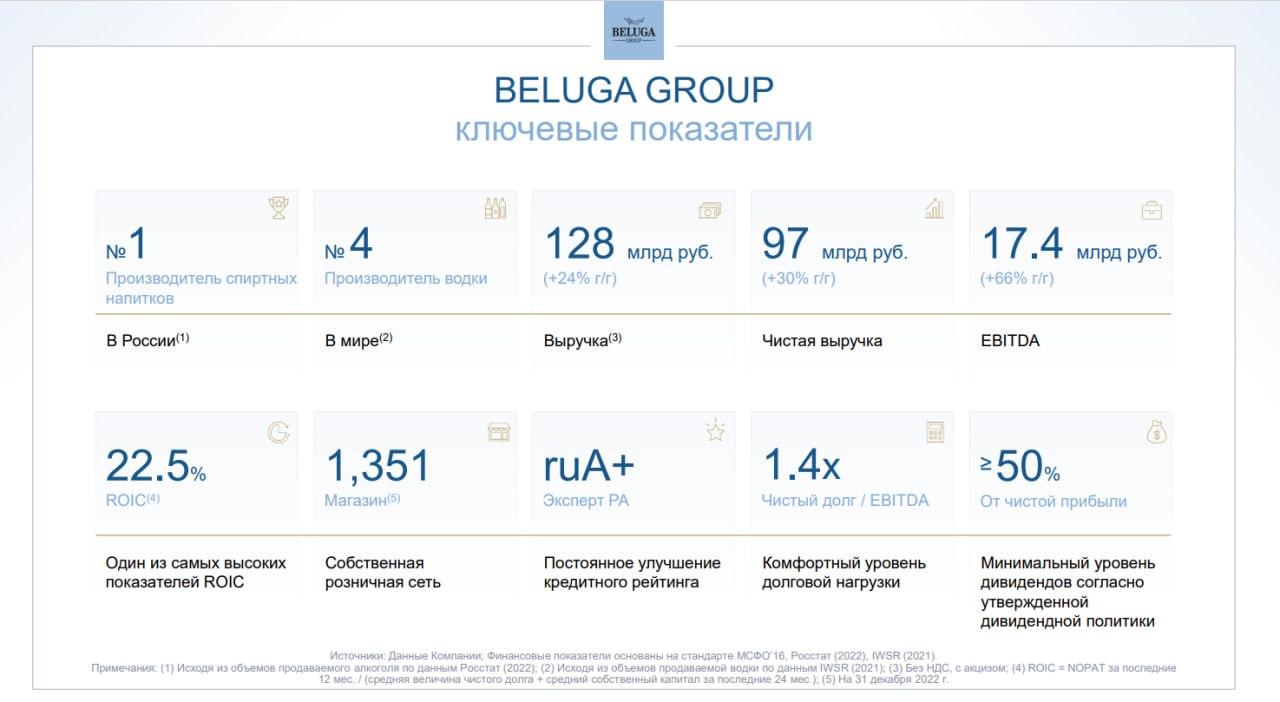
▫️Выручка за 2022: 97,3 млрд (+30% г/г)
▫️EBITDA за 2022: 17,3 млрд (+66% г/г)
▫️Чистая прибыль за 2022: 8,4 млрд (+119% г/г)
▫️P/E TTM: 6,6
▫️P/E fwd 2023: 7
▫️P/B: 3
▫️fwd Дивиденд 2022: 17,5%
▫️fwd Дивиденд 2023: 9%
👉 «Белуга Групп» - одна из лидирующих компаний российского алкогольного рынка, стратегическим направлением деятельности которой является выпуск ликероводочной продукции.
👉 Выделю результаты конкретно за 4 квартал 2022г:
▫️Выручка: 31 млрд
▫️EBITDA: 5,3 млрд
▫️Чистая прибыль: 3,2 млрд
Динамику проследить нет возможности, так как компания только в 2022г решила начать раскрывать результаты поквартально, но даже если смотреть на 2П 2021г, рост чистой прибыли составляет 19,4%.
✅ Прогресс компании по достижению целей Стратегии-2024:
▫️Выручка: 95 / 130 млрд (выполнено на 75%)
▫️Доля алкоголя помимо водки в продажах: 41% / 45% (выполнено на 91%)
▫️Магазины ВинЛаб: 1351 / 2500 (выполнено на 51,6%)
▫️Доля ретейла в продажах: 43% / 45% (выполнено на 95%)
Я по-прежнему считаю, что Белуга достигнет большую часть поставленных целей уже в ближайшие кварталы. При этом этого можно будет достигнуть и без 2500 ВинЛабов (скорее всего выбор делается в пользу сохранения более высокой маржинальности).
✅ Совет директоров рекомендовал 400 рублей дивидендов по итогам 2022г. Полная див. доходность составит 625 рублей или 17,6% от текущих значений. Таким образом компания распределит 97% чистой прибыли, вместо минимальных 50% по див. политике.
⚠️ Если такой уровень распределения прибыли будет сохраняться - это безусловно позитивно, но также вполне вероятно, что компания просто распределяет часть прибыли полученной от продажи прав на бренд Белуга на международных рынках за 75 млн $ (больше 5 млрд рублей). В следующем году дивиденды могут быть в 2 раза меньше, если дивиденды реально выплатили за счет продажи бренда.
⚠️ Чистый долг Белуги вырос на 79,5% г/г и составил 24,8 млрд рублей. Показатель ND/EBITDA немного подрос до 1,4 (против 1,3 на конец 2021г). В планах компании обозначено сокращение ND/EBITDA до 1 в 2024г, а значит вероятнее всего придется снижать кредитное плечо уже в этом году.
❌ Чисто формально, Белуга могла бы попасть под windfall tax.
Вывод:
На мой взгляд, среди небольших компаний на рынке РФ, Белуга - одна из самых перспективных и сильных по фундаменталу. При этом, текущие и форвардные мультипликаторы остаются на уровне с рынком (и на несколько порядков ниже зарубежных представителей сектора), а дивидендная доходность на 2023г вероятно будет около 9%, что неплохо для защитного актива.
На мой взгляд, сейчас акции торгуются недешево, считаю цену около 3200 рублей за акцию вполне адекватной.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Белуга #BELU
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1366
Post #2531
540
- 👍 1