
Дата публикации текста: 2023/03/09
🗣 HeadHunter (HHRU) - обзор финансовых результатов компании за 2022г.
▫️Капитализация: 61 млрд ₽ / 1211₽ за акцию
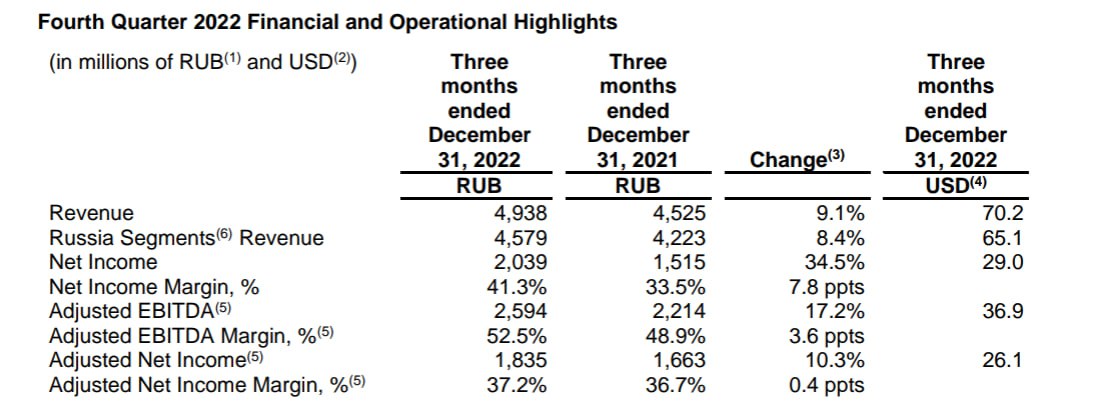
▫️Выручка 2022: 18 млрд ₽ (+13,3% г/г)
▫️EBITDA 2022: 9,1 млрд ₽ (+5,9% г/г)
▫️Чистая прибыль 2022: 3,7 млрд ₽ (-32,8% г/г)
▫️скор. Чистая прибыль 2022: 6 млрд ₽ (+0,1% г/г)
▫️P/E (скор.) ТТМ: 10
▫️fwd P/E 2023: 7,5
▫️fwd дивиденд 2022: 0%
👉Разделы выручки по продуктам за 4кв и динамика г/г:
▫️ Комплексные подписки: ₽ 1,3 млрд (+13,9%)
▫️ Доступ к базе резюме: ₽ 0,8 млрд (-5,3%)
▫️ Размещение вакансий: ₽ 2,1 млрд (+10,9%)
▫️ Дополнительные услуги: ₽ 0,5 млрд (+16,7%)
Итого выручка: ₽4,9 млрд (+9,1%)
✅ Основной позитивный момент отчета за 4 квартал - это восстановление всех основных показателей кв/кв. Рост по выручке 4,1 кв/кв и 9,1% г/г, по скор. чистой прибыли +3% кв/кв и +10,3% г/г. Не смотря на все обстоятельства, деловая активность в РФ постепенно восстанавливается, а рынок труда демонстрирует устойчивость, что позитивно сказывается на результатах HHRU.
✅ У HeadHunter сменился состав акционеров: доля Goldman Sachs сократилась до 5,9% и теперь в состав вошел Kismet Capital Group (медиахолдинг Ивана Таврина) с долей в 22,6%. Спрос на актив при текущих уровнях есть, хотя покупка была с дисконтом к текущим ценам (по 12,83$ за бумагу).
✅ На балансе компании скопилась чистая денежная позиция в 1,7 млрд рублей (2,8% от капитализации).
⚠️ Рост выручки в очередной раз обеспечила индексация тарифов. При скромном росте клиентской базы в сегменте крупных клиентов на 3,2% г/г, выручка на одного покупателя демонстрирует рост на 16,1%. Конечно это включает и продажу новых услуг покупателям, но в основном такой эффект обеспечивает рост тарифов.
❌ Количество клиентов компании по итогам года сократилось на 6,5%. Традиционно проблемы в экономике первым ощутил малый бизнес - количество аккаунтов в этом сегменте упало на 7,8 г/г. В добавок к этому само собой сократился спрос со стороны иностранных компаний (-24,1% г/г).
❌ По итогам года, операционные расходы компании увеличились на 25,5% и опередили рост выручки. Самый ощутимый рост пришелся на затраты на персонал: +37,4% г/г.
Такую динамику мы видим почти во всех оффшорных компаниях. При отсутствии каких-то альтернатив в виде инвестиций в Capex, M&A или выплат акционерам, компании выбирают поощрение персонала. Нельзя сказать, что это позитив для держателей акций.
Выводы:
По большей части, мои опасения по-поводу спроса на услуги компании оправдались, но всё компенсировал рост тарифов. В целом, компания сейчас оценена достаточно дёшево. Остается нерешенным вопрос с недружественной юрисдикцией.
При текущих ценах потенциал роста существенный - до 2000-2100 рублей, но брать на себя риски расписок я по-прежнему не готов.
Не является индивидуальной инвестиционной рекомендацией
#обзор #HeadHunter #HHRU
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1354
Post #2524
524
- 👍 2