Дата публикации текста: 2022/10/28
🛒 X5 Retail Group (FIVE) - обзор результатов за 3 квартал 2022г
▫️Капитализация: 435 млрд р
▫️Выручка ТТМ: 2508 млрд
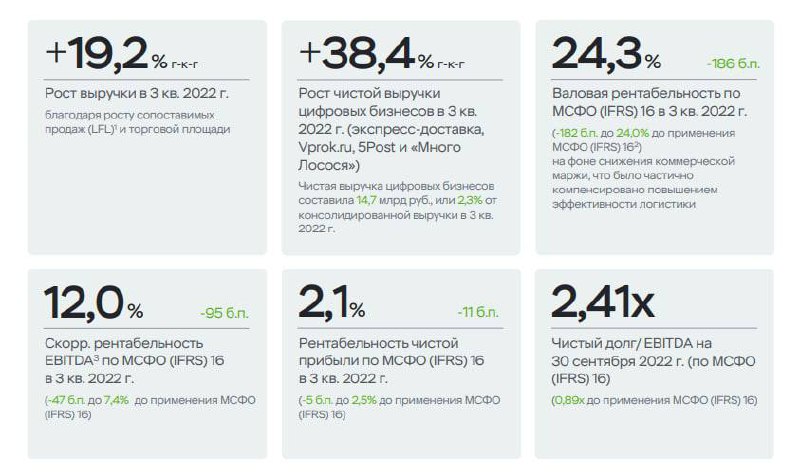
▫️Чистый долг/EBITDA 3кв2022: 0,89
▫️fwd P/E 2022: 7,5
▫️fwd дивиденд 2022: 0%
👉 Выручка по сегментам и динамика г/г в 3 квартале 2022г:
▫️ Пятерочка 538,8 млрд ₽ (+20,3% г/г)
▫️ Перекресток 93 млрд ₽ (+10% г/г)
▫️ Карусель 3,4 млрд ₽ (-47,4% г/г)
▫️ Чижик 9,7 млрд ₽ (х13 г/г)
⚠️ В публикуемом отчете онлайн сегмент теперь объединён с сегментами Пятёрочки и Перекрестка. В операционных результатах, указывается, что в 3 квартале выручка с онлайн сервисов составила 14,7 млрд (+38,4% г/г). Рост квартал к кварталу нулевой, хотя Пятерочка сделала доступ к доставке из своих магазинов через сторонний Delivery Club. Это говорит о серьезном замедлении сегмента.
✅ Чистый долг уменьшился до 169 млрд рублей (против 205 млрд в 2 квартале), Net-debt/EBITDA составляет 0,89. При невозможности выплаты дивидендов и проведения выкупа акций, долг будет сокращаться пока не станет отрицательным.
✅ С начала года компания уже прибавила 1106 магазинов (448 магазинов в 3 квартале). Темп открытия магазинов высокий, рост наблюдается и по отношению к открытиям за 9 месяцев 2021г.
❌ LFL продажи по-прежнему уступают официальному уровню инфляции. Рост сначала года составил 11,9% (+9% рост среднего чека и +2,7% рост трафика). Лучше чем у Ленты, но в абсолютных значениях все еще достаточно низкий.
❌ Мой прогноз на снижение рентабельности из-за роста издержек уже начинает реализовываться: маржинальность снизилась на всех уровнях, кроме чистой прибыли. Тут все еще присутствует эффект от закрытия/трансформации Карусели, но скорее всего такая тенденция будет сохраняться и в ближайших кварталах.
Вывод:
Наиболее вероятно, что в 3 квартале результаты X5 будут одними из лучших в отрасли. Компания продолжает активную экспансию через открытие новых магазинов и сделки M&A (там где это все ещё позволяет антимонопольное законодательство). Дивиденды компания не платит (скорее всего не будет этого делать в среднесрочной перспективе), все доступные средства идут на развитие бизнеса и погашение долга. Это поможет Пятерочке и дальше увеличивать долю рынка за счет менее эффективных конкурентов.
Но не смотря на это, справедливую цену бумаг компании по-прежнему считаю 1350 рублей за акцию. Сейчас компания торгуется по завышенной цене, никакого дисконта, который компенсировал бы риски юрисдикции нет.
Не является индивидуальной инвестиционной рекомендацией
#обзор #пятерочка #FIVE
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1026
Post #2361
497