
Дата публикации текста: 2022/10/25
🌾 Русагро (AGRO) - обзор операционных результатов за 3кв2022
▫️ Капитализация: 110 млрд руб (814 руб/расписка)
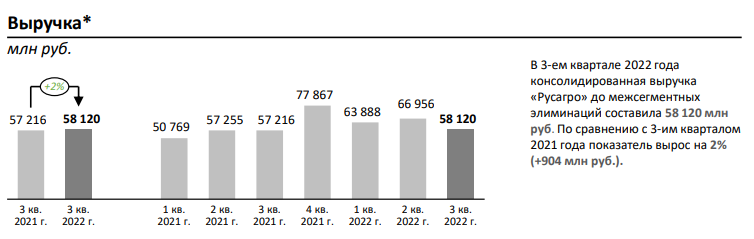
▫️ Выручка в 3кв2022: 58,1 млрд р (+2% г/г)
☀️ Масложировой сегмент:
Производство сырого масла: -10% г/г
Потребительский сегмент (реализация) -1% г/г
Промышленный сегмент (реализация) -4% г/г
🥩 Мясной сегмент:
Производство свиней: +13% г/г
Объем реализации: +17% г/г
🍰 Сахарный сегмент:
Производство: +3% г/г
Объем реализации: +11% г/г
🌾 Сельхоз сегмент:
Реализация зерновых (осн. пшеница): -46% г/г
Реализация масличных культур: +52% г/г
Реализация сахарной свеклы: +1% г/г
✅ Ключевым позитивом являются высокие цены реализуемую продукцию. Даже несмотря на возможное снижение цен, даже до неплохих результатов 2020 года падать ценам еще далеко.
Темпы роста выручки в 3кв2022 сильно замедлились, тем не менее, за 9м2022 выручка компании выросла до 189 млрд рублей (+14% г/г), т.е. выше инфляции. Однако, далее, скорее всего, последует её падение до тех пор, пока рецессия не будет завершена.
✅Для защитного сектора компания оценена недорого. Скорректированная прибыль Русагро за 1П2022 составила около 15 млрд рублей по итогам 2022 года этот показатель, скорее всего, будет около 25 млрд рублей fwd p/e 2022 = 4.4. Показатель хуже ожиданий, которые были в начала года, это во многом из-за укрепления рубля и падения выручки в рублях.
❌ У компании расходы растут быстрее инфляции - это негатив, который мы увидим у многих российских компаний. Компания еще не отчиталась за 3кв2022 финансово, но если тенденция сохранится, нужно будет пересматривать её оценку.
❌ По-прежнему нет никаких движений в направлении смены юрисдикции. Это ограждает меня от добавления акций в портфель с марта-апреля. Как минимум, самые "сочные" дивиденды (за 2021 и 2022й год под большим вопросом. С 2023 года, их потенциальный размер будет существенно меньше.
Вывод:
Компания интересная, но рисков стало больше, финансовые показатели, вероятно, достигли локального пика и далее должны будут скорректироваться относительно высокой базы 2021 года.
Адекватная цена по-прежнему находится на уровне 1150 рублей за бумагу. Все-таки Русагро - это косвенный бенефициар энергетического и продовольственного кризиса, что должно поддержать цены на продукцию компании на довольно высоких уровнях. Если бы не иностранная юрисдикция и отмена дивидендных выплат - держал бы компанию как защитный актив.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русагро #AGRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1021
Post #2350
544
- 👍 3