🛬 Аэрофлот(AFLT) - краткий обзор операционных результатов и проблем компании
▫️Капитализация: 94 млрд (23,6 р/акция)
👉Компания не отчитывалась о финансовых результатах в 2021 году, поэтому пока можно делать прогнозы только исходя из операционных результатов и корпоративных событий.
❗ Самое важное, что происходило с компанией за последние месяцы - это новая допэмиссия, которая увеличила количество акций компании почти на 60%.
Допэмиссия была произведена по цене 34,29 копеек, что позволило привлечь примерно 52,5 млрд рублей.
👆На первый взгляд, сумма существенная, но капитально положения дел в компании она не меняет. На конец 2021 года, чистый долг компании был более 700 млрд рублей. Учитывая новые проблемы и падение пассажиропотока, привлеченные допэмиссией почти гарантированно уже израсходованы.
✅ Смягчить удар по компании может падение расходов на лизинг или сокращение долга за счет
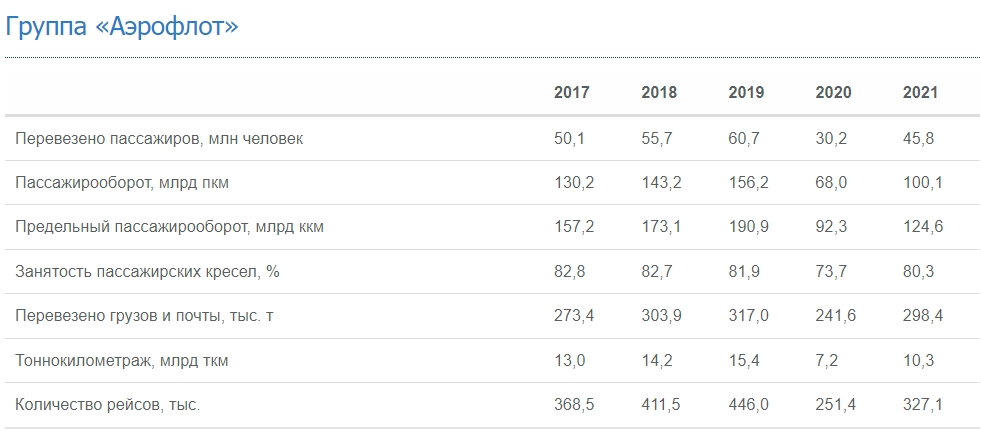
✅ За 3кв2022 компании группы перевезли 14,1 млн (-9% г/г). Квартал к кварталу произошло восстановление, однако показатели все-равно меньше относительно низкой базы 2021 года.
❌ Показатели 4кв2022 года могут быть существенно хуже в связи с последними событиями. Пока нет оснований ожидать восстановления пассажиропотока до уровней даже 2021 года, не говоря уже о 2019 году в котором компания была прибыльной последний раз.
Вывод:
Операционные результаты Аэрофлота могли бы восстановиться за 2-3 года, но новые проблемы этому препятствуют. Пока у компании практически нет других вариантов, кроме как финансировать деятельность за счет допэмиссий.
📉 Акции компании падают, но капитализация остается высокой (так как количество акций увеличивается). Лично я пока не могу найти ни единого основания для покупки акций компании по текущим ценам.
Если предположить, что когда-нибудь, прибыль компании будет около 15-20 млрд рублей в год, то даже тогда, при имеющейся долговой нагрузке, справедливая оценка компании по капитализации будет с натяжкой около 60 млрд рублей (т.е. минимум на треть дешевле, чем сейчас).
Не является индивидуальной инвестиционной рекомендацией
#обзор #AFLT #Аэрофлот
👇 Просто для справки: какие операционные результаты были у компании ранее (можно с сравнить с теми, которые наблюдаем сейчас)
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1017