
Дата публикации текста: 2022/10/19
⚡ Newmont Goldcorp (NEM) - краткий обзор крупнейшего золотодобытчика и немного о рынке золота
▫️Капитализация: $33b (41$/акция)
▫️Выручка TTM: $12.4b
▫️Чистая прибыль TTM: $0.8b
▫️fwd P/E 2023: -
▫️P/B: 1.5
▫️fwd дивиденд 2022: 5%
👉 Newmont Goldcorp - мировой лидер по добыче золота с месторождениями в США (штат Невада) и странах Южной Америки (Гана, Перу и Суринам). Компания еще добывает серебро, медь, свинец, цинк, но они формируют суммарно менее 10% выручки.
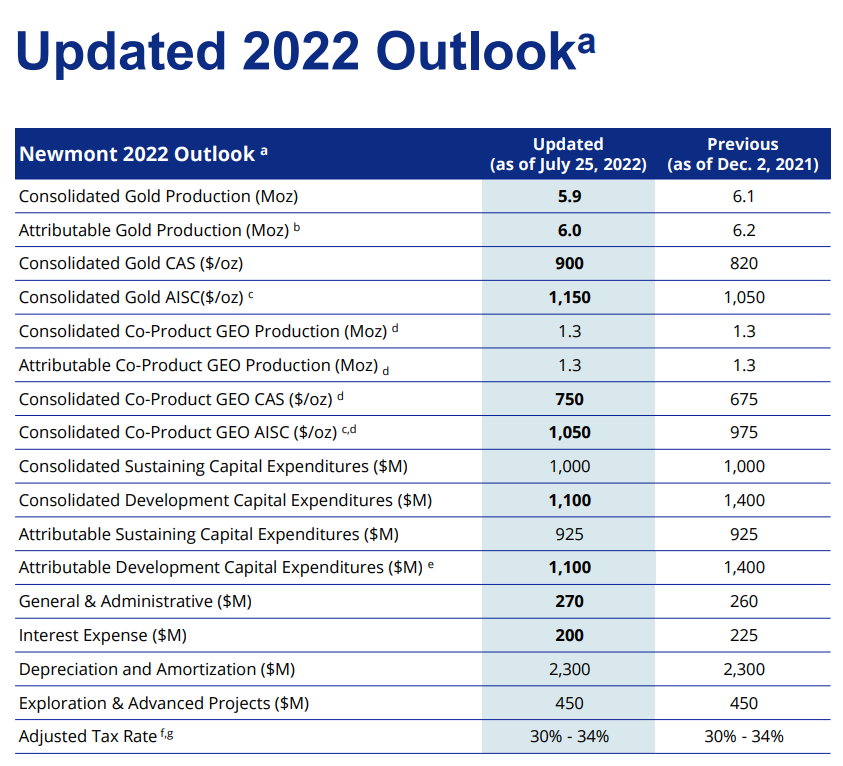
✅ Компания прогнозирует в 2022м году AISC около 1150$/oz, несмотря на то, что компания является крупнейшим производителем, её доля в мировой добыче металла составляет около 5%.
Себестоимость производства золота у компании вполне конкурентоспособна. Для сравнения, у других компаний ситуация следующая:
Компания | AISC | прим. Доля рынка
🇷🇺 Полюс золото - 825$ - 1.5%
🇷🇺 Полиметалл - 1371$ - <1%
🇨🇦 Barrick Gold - 1212$ - 3%
🇨🇦 Kinross Gold - 1341$ - 3%
🇨🇦 Agnico Eagle - 1026$ - 1.5%
🇿🇦 Anglogold - 1418$ - 2%
🇦🇺 Newkrest - 1043$ - 1.5%
👆 Кстати, исходя из данных, указанных выше, можно предположить, что золото вряд ли надолго упадет ниже 1200-1300$. При такой цене ряд крупных компаний начнут сокращать добычу и/или банкротиться.
Если учитывать то, что бОльшая часть мирового спроса на золото инвестиционная, то на фоне изъятия ликвидности с рынков логично падение инвестиционного спроса и на золото.
✅ У компании низкая долговая нагрузка net debt/ebitda = 0.3, это позволит компании пройти текущий кризис с минимальными потерями для бизнеса.
✅ Судя по текущей чистой рентабельности, компания будет находиться в зоне прибыльности и платить дивиденды при цене на золото выше 1500$. Компания делится прибыль с акционерами, прогнозируемая дивидендная доходность компании на 2022й год около 5% к текущей цене акций.
❌ Почти гарантированно цены на золото продолжат падение из-за проблем в мировой экономике. Поэтому, компании, которые имеют конкурентоспособную себестоимость добычи могут какое-то время работать с очень низкой маржинальностью или в убыток (NEM не исключение).
Вывод:
Newmont Goldcorp - одна из интересных золотодобывающих компаний, однако в текущей ситуации падение котировок с мая более чем в 2 раза не делает компанию более привлекательной для покупок, особенно с учетом падения цен на золото.
Впереди весь сектор ожидают проблемы в виде падения рентабельности, поэтому если и рассматривать к покупке золотодобытчиков, то лучше брать тех, у кого себестоимость самая низкая и минимальная долговая нагрузка. В текущей ситуации, среди золотодобытчиков неплохо смотрится **российский Полюс и канадский Agnico Eagle. Лично я с покупками по-прежнему не тороплюсь, жду оснований для восстановления спроса.**
Не является индивидуальной инвестиционной рекомендацией
#обзор #NEM #NewmontGoldcorp
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1015
Post #2345
499
- 👍 2