
Дата публикации текста: 2022/10/10
🏥 ЕМС (GEMC) - обзор компании в новых реалиях
▫️Капитализация: 28,6 млрд р
▫️Выручка ТТМ: 24,6 млрд р
▫️EBITDA ТТМ: 9,5 млрд р
▫️Опер. прибыль: 7,2 млрд р
▫️Чистая прибыль ТТМ: 2,3 млрд р
▫️Net debt/EBITDA: 2,28
▫️P/E fwd 2022 (скорректированная): 8
▫️fwd дивиденд 2022: -
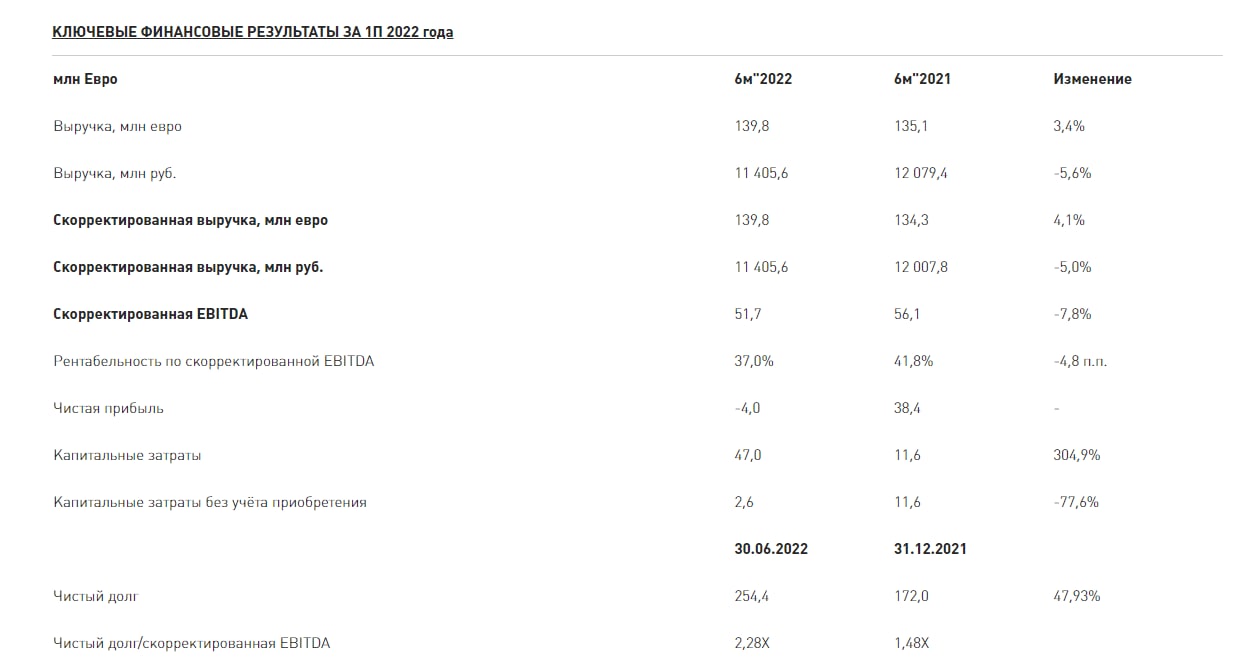
👉 Результаты компании за 1П2022г:
▫️Выручка (в евро): 140 млн евро (+3,4% г/г)
▫️Выручка (в рублях): 11,4 млрд руб (-5,6% г/г)
▫️EBITDA: 51,7 млн евро (-7,8% г/г)
▫️Чистая прибыль: -4 млн евро (против прибыли в 38,4 в 1П 2021г)
✅ В целом, санкции пока не затронули сектор медицинского оборудования и медикаменты, поэтому компания продолжает беспрепятственно работать. Обслуживание осуществляется производителями, что зафиксировано в действующих контрактах на закупку оборудования.
👉 Показатели компании хоть и ухудшились, но скорректированная прибыль и рентабельность остаются высокими.
❌ Первое полугодие для компании выдалось неудачным: падение наблюдается по большинству показателей, а по чистой прибыли компания вообще ушла в минус (из-за неоперационных расходов в форме переоценок активов на балансе и курсовых разниц). ❗ Если скорректировать показатель по прибыли, то он в 1П2022 был бы равен около 25 млн евро. Т.е. по скорректированной прибыли компания оценивается с FWD P/E 2022 около 8 (если предположить, что средний курс евро в 2022 году будет 70).
KPI также демонстрируют негативный тренд: трафик в сегменте "Поликлиник и помощь на дому" снизился на 19,5%, что было частично компенсировано ростом среднего чека на 14,9% (аналогично инфляции), в сегменте "Стационар" госпитализации выросли на 64,7% при падении среднего чека на 34,6%.
❌ У компании растет долговая нагрузка. Чистый долг вновь вырос и составил 254,4 млн евро (+47,93% г/г). Net-debt/EBITDA теперь находится на уровне 2,28. Долг в основном рублевый, рубль укрепился, поэтому логично, что в евро долг сильно вырос, в рублях дол вырос не так сильно.
❌ 80% цен на медицинские услуги привязаны к евро. В 1П средний курс EUR/USD для компании составил 81,6 против текущих 60. При сохранении курса на таком уровне, номинальная выручка компании в рублях может сократиться на 15-20% по отношению к 1П. Одновременно с выручкой сократится и себестоимость, поэтому валовая маржа сильно пострадать не должна, а вот с операционная маржа заметно снизится относительно 2021 года.
❌ Компания почти наверняка не будет проводить редомициляцию в РФ. Среди акционеров компании более 70% являются нерезидентами (25% из США и Европы). Такой переезд не соответствует интересу большинства инвесторов. Компания стоит недорого, но только этого фактора хватает, чтобы воздержаться от покупки...
Выводы:
При выходе на IPO, EMC позиционировалась как стабильный, зрелый бизнес, который прошел свой цикл роста (и капитальный затрат) и теперь будет сосредоточен на возвращении денежного потока акционерам. В текущих условиях это сделать практически невозможно, если бы не санкции, дивиденды компании могли бы быть стабильно больше 20% относительно текущей цены акций.
В итоге получается, что в текущим виде компания осталась без перспектив роста и без дивидендов (на неопределенный срок), а значит привлекать такая инвестиция может только своей дешевизной. Но EMC оценивается в fwd P/E 8, что было бы дешево, если бы не иностранная юрисдикция.
📈 Если Вы все-же готовы принимать риски иностранной юрисдикции, то GEMC оценена довольно дешево, но еще дешевле оценена Мать и Дитя (это тоже компания с иностранной юрисдикцией).
👆 Лично я от инвестиций в российские компании, которые зарегистрированы за рубежом отказался еще в феврале-марте этого года из-за рисков блокировок и рисков того, что миноритариев могут оставить с пустым местом (как это мы уже наблюдали на примере с Петропавловском).
Не является индивидуальной инвестиционной рекомендацией
#обзор #EMC #GEMC
⚠...окончание текста по ссылке->
Источник: t.me/taurenin/1005
Post #2336
809
- 👍 3