
Дата публикации текста: 2022/10/04
🏦 Credit Suisse (CS) - ненадежность швейцарского банка
▫️Капитализация: $10,5b
▫️Выручка ТТМ: $18,2b
▫️Чистая прибыль ТТМ: $ -3,7b
▫️fwd P/E: -
▫️fwd дивиденд 2022: -
👉 Credit Suisse Group AG - второй по величине инвестиционный банк за пределами США. Группа предоставляет услуги инвестиционного банкинга, частного банковского обслуживания и управления активами клиентов. Компания расположена в Швейцарии.
👉 Сегменты выручки по состоянию на 2 квартал 2022г:
▫️Wealth Management 35%
▫️Инвестиционный банкинг 30%
▫️Швейцарский банк 29%
▫️Управление активами 6%
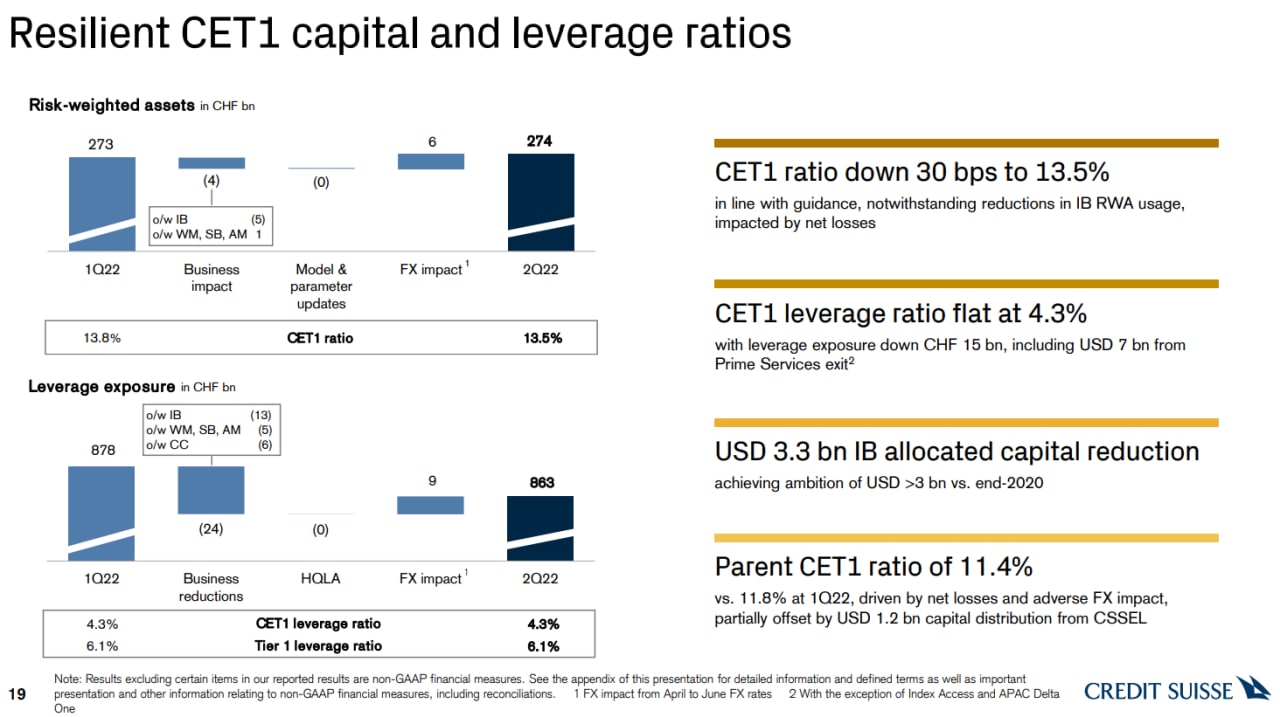
❗ У банка на конец 2кв2022 было активов на 727 млрд швейцарских франков и 46 млрд капитала.
⚠️ Credit Suisse, имея репутацию одного из самых эффективных и наименее проблемных банков Европы, сейчас находится на гране банкротства. О существенных проблемах говорит и сам менеджмент банка. Рассмотрим, что стало причиной текущей ситуации.
✅ Показатель CET1 (уровень достаточности собственного капитала) составляет 13,5%. Это одно из самых высоких значений среди международных банков. Однако это вряд ли спасет компанию от банкротства.
✅ Из управления компании были выведены 2 млрд CHF денег клиентов из РФ. Однако с начала года (на конец 2 квартала) компания все равно прибавила в общих активах под управлением 3,4 млрд CHF. Основной приток обеспечили клиенты из Китая. CS и дальше планирует развивать свой бизнес в Китае, однако это попало во внимание финансовых органов КНР. Сейчас ЦБ Китая находится в процессе ужесточения мер по валютному контролю и вывозу капитала из страны, что будет негативно влиять на деятельность CS уже в ближайшем будущем.
❌ Последние пару лет компания постоянно попадает в самые скандальные истории на финансовом рынке: крах Archegoes принес для CS убыток в 5,5 млрд $ (реализован только частично), потеря 2 млрд $ на ликвидации фонда Greensill Capital, потери от несостоявшихся сделок LBO по покупке Citrix, иск бывшего Премьер министра Грузии на 1,3 млрд $ и т. д. Совокупно это потери в около 10 млрд долларов всего за 2 года. Но, все самое интересное только впереди...
❌ Прибыльность инвестиционного бизнеса Credit Suisse напрямую связана с активностью M&A (IPO, SPAC, сделки LBO и т.д.). На фоне ужесточения финансовых условий, этот бизнес фактически остановлен, а заключенные ранее сделки оборачиваются провалом (LBO Citrix, Brightspeed и другие).
❌ Компания выступает контрагентом по значительному объёму деревативов и предоставляет финансирование по множеству сделок с левериджем. Оценить общий ущерб от банкротства CS для всей финансовой системы пока оценить сложно, но это однозначно вызовет цепочку дефолтов (например, Lehman Brothers был в несколько раз меньше CS по активам в управлении).
Вывод:
Credit Suisse за 2 года получил катастрофически много убытков и многие из них до сих пор не списаны. Рост CDS и доходностей по облигациям CS фактически лишают компанию возможности перефинансирования, что необходимо на фоне оттока капитала и роста убытка по активам на балансе (у компании долг в 170 млрд $). Наверняка потребуется государственное вмешательство и перераспределение проблемных активов через выделение нового банка (фактически банкротство). В таких условиях понятно, что акции компании не интересны к покупке, но само событие несет риск для мирового финансового рынка.
📊 Будет ли в итоге банкротство данного финансового института или нет - узнаем позднее. НО уже понятно, что падение инвестиционной активности, беспрецедентный рост ставок и удар по мировому спросу приведут к ряду проблем в финансовой индустрии и большой или малой, но череде дефолтов. Например, пока только можно представить то, на какие суммы произошла/произойдет переоценка облигаций на балансах и какие убытки это повлечет за собой, естественно, не вся отрасль была готова к такому.
__Не является индивидуальной инвестиционн...окончание текста по ссылке->
Источник: t.me/taurenin/999
Post #2333
737
- 👍 2