
Дата публикации текста: 2022/09/26
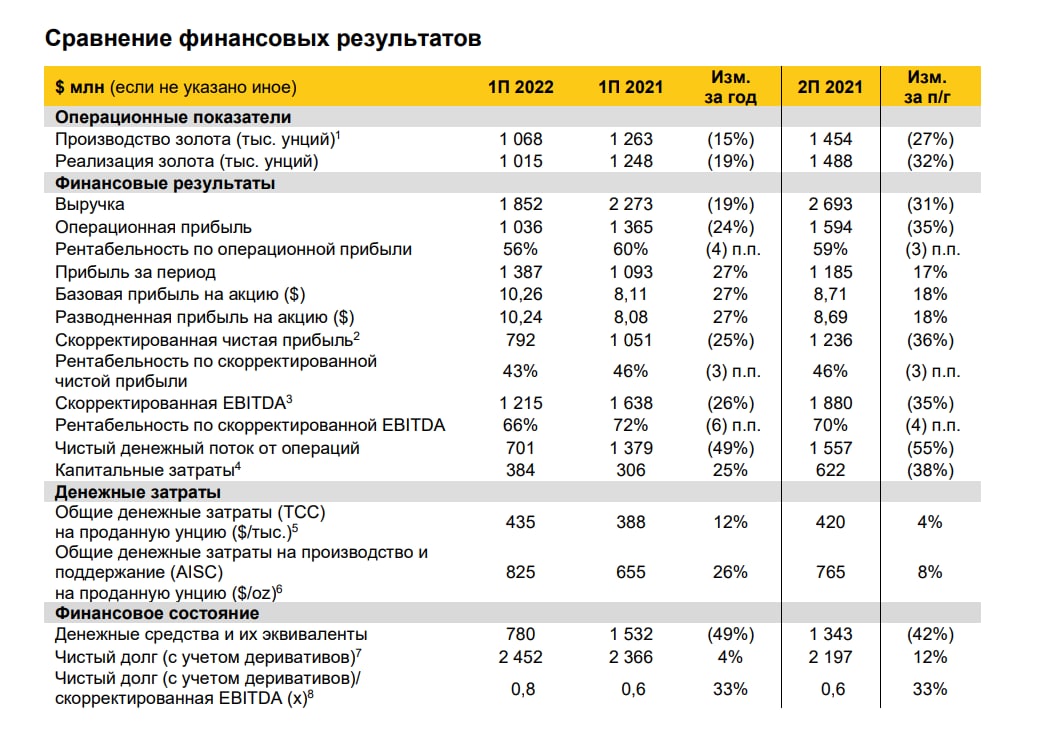
🥇 Полюс золото (PLZT) - разбор отчета за 1П2022г и сравнение с конкурентами
Общие результаты за 1П (в рублях):
▫️Капитализация: 850 млрд р
▫️Выручка: 146 млрд р (-13% г/г)
▫️EBITDA: 97 млрд р (-19%)
▫️Чистая прибыль (скор.): 57,5 млрд р (-29% г/г)
▫️AISC: 825$ за тр. унцию (+26% г/г)
▫️Net debt/EBITDA: 0,8
▫️P/E: 5
▫️P/E fwd 2022: 10
▫️fwd дивиденд 2022: 5%
Отдельные моменты отчета:
⚠️ Основным драйвером падения финансовых результатов компании стало снижение добычи и реализации золота на 15% и 19% соответственно.
Очевидно, что основной объём падения добычи пришелся на 2 квартал из-за проблем со сбытом российского золота. Падение реализации привело к увеличению запасов в 2 раза.
⚠️ На золото Полюса имеется небольшой дисконт. Средняя цена реализации унции золота в 1П22 составила 1824 доллара, т.е. дисконт скорее всего составляет около 4-5% к мировым ценам.
✅ Компания неплохо работает с издержками. Рост себестоимости отстает от инфляции (в рублях).
✅ Менеджмент компании грамотно использует хеджирование, что полностью компенсировало падение цен на золото в 1П, правда непонятно перетекут ли бумажные прибыли от хеджирования в реальные денежные потоки.
❌ У компании подрос общий уровень долга (на 28% г/г), а показатель Net-debt/EBITDA составляет 0,8.
❌ Свободный денежный поток снизился на 77,5% г/г до 16 млрд рублей. Для дальнейшего финансирования капитальных затрат на текущем уровне Полюс будет вынужден увеличивать долговую нагрузку.
📊Теперь сделаем небольшое сравнение Полюса с крупнейшими конкурентами:
🇺🇸 Newmont Gold
Прибыль за 1П: 835 млн $ (-31% г/г)
AISC: 1200$ за тр. унцию (+16% г/г)
Net-debt/EBITDA: 0,3
P/E: 44
Див. доходность: 5,3%
🇨🇦 Barrick Gold
Прибыль за 1П: 882 млн $ (-7% г/г)
AISC: 1212$ за тр. унцию (+11% г/г)
Net-debt/EBITDA: отрицательный
P/E: 13
Див. доходность: 5,5%
🇨🇦 Agnico Eagle Mines
Прибыль за 1П: 3,6 млрд $ (-29% г/г)
AISC: 1026$ за тр. унцию (-1% г/г)
Net-debt/EBITDA: 0,5
P/E: 22
Див. доходность: 4%
1. Можно сделать вывод о том, что у производителей в секторе достаточно надежное финансовое состояние - к спаду цен на золото компании подготовились.
2. Себестоимость добычи золота растет по всему сектору: доля золота в руде становится все ниже и ниже. При стоимости золота в 1500$ большинство компаний будут стоять перед выбором между выплатой дивидендов и финансированием капитальных затрат (если не увеличивать уровень долга). Цена золота ближе к 1200$ сделает добычу золота нерентабельной для большинства компаний в секторе.
3. Из-за ожидания продолжительного периода высоких ставок, ожидаются более низкие цены на золото, это закладывается в цены акций золотодобытчиков. Судя по себестоимости добычи золота, ниже диапазона 1500-1200$ золото долго торговаться не будет должно.
❌ Прибыль во 2П2022 у Полюса будет существенно ниже, чем сейчас. Укрепление рубля, рост издержек и падение цен на золото заберут около 40 млрд рублей операционной прибыли относительно 1П2022. Форвардная прибыль на след. 12 месяцев будет около 70 млрд рублей (fwd p/e = 12), fwd div = 4%, что предполагает оценку на компании на уровне зарубежных аналогов. Если эффект хеджирования в следующих кварталах будет отсутствовать, то указанные форвардные прибыли могут быть в 1,5 раза меньше (прибыль около 45 млрд р и дивиденды около 2,5% по итогам след. 12 мес).
Вывод:
В целом, сейчас золотодобытчики торгуются с дисконтом, но вполне оправданно. В связи с новыми прогнозами ФРС, есть все основания закладывать снижение цен на золото и снижение прибылей металлургов. У Полюса (как у российской компании) прибавился ряд других проблем. В связи с негативным отчетом и новыми реалиями, **справедливая цена Полюса около 8000 рублей за акцию.
📉 Лично я до сих порт всего на 15% в акциях и на 85% в кэше, периодически продолжа...окончание текста по ссылке->
Источник: t.me/taurenin/988
Post #2325
851
- 👍 5