Дата публикации текста: 2022/06/25
🏭 CK Hutchison Holdings (0001.HK) - обзор крупнейшего конгломерата Гонконга
▫️Капитализация: HK$ 202 млрд
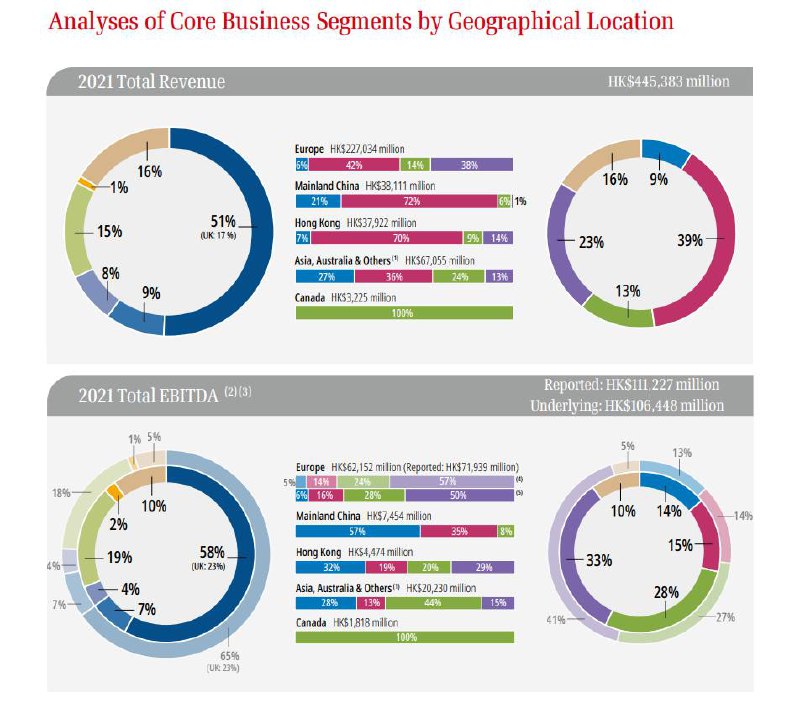
▫️Выручка 2021: HK$ 444 млрд
▫️EBITDA 2021: HK$ 111 млрд
▫️Прибыль 2021: HK$ 30 млрд
▫️Net debt/EBITDA: 2,3
▫️fwd P/E 2022: 6
👉 CK Hutchison Holdings Limited владеет и управляет всеми неимущественными предприятиями Cheung Kong Group и Hutchison Group, включая порты и связанные с ними активы, телекоммуникации, розничную торговлю, инфраструктуру, энергетику, финансы и другие активы.
👉 Выручка по сегментам и динамика г/г в 2021:
▫️Розничная торговля 174 млрд HK$ (+9% г/г)
▫️Порты и связанные услуги 42 млрд HK$ (+29% г/г)
▫️Телекоммуникации 101 млрд HK$ (+2% г/г)
▫️Инфраструктура 56 млрд HK$ (+6% г/г)
▫️Финансы и инвестиции 72 млрд HK$ (+23% г/г)
✅ CK Hutchison это классический конгломерат, который представляет собой набор самостоятельных бизнесов, собранных Ли Кашином и его семьей (богатейший человек в Гонконге). Помимо бизнеса, выделенного в отдельные сегменты, CK Hutchinson также владеет биотехнологической компанией CK Life Sciences Group, крупнейшей парфюмерной сетью Франции Marionnaud, 15,1% нефтегазовой компании Cenovus Energy, инвестиционными холдингами TOM Group и Hutchison Whampoa.
✅ Из-за своей неэффективной структуры, компания оценена очень дешево. P/B составляет 0,38, а P/E на 2022 всего 6. Конечно следует учитывать, что конгломераты (особенно подконтрольные семьям) никогда дорого не торгуются и почти всегда стоят дешевле балансовой стоимости. Но даже если брать это в расчёт, CK Hutchison сейчас находится в значительной недооценки.
✅ Компания работает над оптимизацией своего бизнеса и частично реализует расхождение в рыночной оценке и реальной стоимости своих активов. Так, в Европейском подразделении Телекоммуникаций были проданы сотовые вышки и другие связанные с ними активы на сумму в 50 млрд гонконгских долларов (1/4 текущей капитализации) из которых 25 млрд уже были получены после продажи вышек в Швеции и Италии, а оставшиеся 25 млрд компания получит после закрытия сделки по продаже вышек в Великобритании (разрешение регулятора уже было получено в марте 2022г.).
Полученные средства компания направляет на увеличение дивидендов (+15% до 2,66 HK$ на акцию или 5% по текущим ценам) и проведение программы байбек на 1.2 млрд HK$ (0,6% от текущей капитализации). После закрытия сделки по продажи вышек в UK, вероятно, что компания вновь увеличит дивиденды и проведет обратный выкуп акций.
❌ Как и большинство гонконгских компаний, CK Hutchison зарегистрирована в офшоре на Каймановых Островах и работает как холдинговая компания.
❌ Основной акционер CK Hutchison - богатейшая семья в Гонконге Ли. Это несет в себе политические риски так как власти Пекина уже не раз давали понять, что "гонконгские олигархи" должны больше вкладывать в Китайскую экономику, а именно в инфраструктуру и жилищный сектор.
❌ У компании достаточно высокий долг который составляет 2,3 Net-debt/EBITDA. Однако CK Hutchison имеет кредитный рейтинг А- от S&P, а последние еврооблигации компании размещались всего под 0,75% до 2029г.
❌ Портовый бизнес CK Hutchison зарабатывает сверхдоход из-за временных проблем с логистикой в 2021г, но уже сейчас ситуация почти полностью нормализовалась и 2022г. не будет таким же успешным. В этом году потеря потенциальной выручки по данному сегменту составит около 15% г/г.
Вывод
Основной бизнес CK Hutchison особого интереса не представляет и почти не показывает динамики к росту, но за счёт очень низкой оценки, акции CK Hutchison могут быть интересны как стоимостная идея. Одни только сотовые вышки в Европе получилось продать по стоимости, которая составляет 1/4 от текущей цены компании, а таких активов у CK Hutchison еще достаточно много. Сложившаяся скидка на конгломерат в среднесрочной перспективе может быть нивелирована и компания станет торговаться ближе к P/B 0,9 ка...окончание текста по ссылке->
Источник: t.me/taurenin/787
Post #2167
966