Дата публикации текста: 2022/06/22
⚒ WH Group (0228.HK) - обзор крупнейшего производителя свинины
▫️Капитализация: $ 9,1 b
▫️Выручка 2021: $ 27 b
▫️EBITDA ТТМ: $ 2,4 b
▫️Прибыль TTM: $ 1,3 b
▫️Net debt/EBITDA: 1,2
▫️fwd P/E 2022: 10
👉 WH Group Limited, инвестиционная холдинговая компания, занимается производством, оптовой и розничной продажей мясных продуктов в Китае и США. Компания работает в сегментах «Упакованное мясо», «Свиноводство» и др.
👉 Выручка по сегментам и динамика г/г в Q1:
▫️Упакованное мясо 3581 млн $ (+10,5% г/г)
▫️Свинина 2630 млн $ (-13% г/г)
▫️Другое 344 млн $ (+4% г/г)
👉 География выручки в Q1:
▫️Китай 2846 млн $ (43%)
▫️США и Мексика 3173 млн $ (48%)
▫️Европа 591 млн $ (9%)
✅ WH Group является крупнейшим в мире вертикально интегрированным производителем свинины и свиных продуктов в мире. При этом, не смотря на свой размер, компания продолжает расширяться и скупает более мелких производителей по всему миру. Так, в 2021г. WH Group выкупила 100% производителя свинины в Словакии Mecom Group и увеличила свою долю с 50% до 66% в крупнейшем производители свинины в Мексике GCM Group.
✅ Большую часть выручки и прибыли формирует сегмент упаковочного мяса. Компания производит и реализует колбасу, ветчину, сосиски и другие потребительские продукты. Этот сегмент более стабильный и не имеет строгой привязки к биржевым ценам.
✅ По суммарному анализу, WH Group значительно недооценена. Компания имеет 70% долю в Китайском производители свинины Henan Shuanghui Investment & Development Co (000895.SZ), которая на сегодняшней день оценена в 10,8 млрд $. Кроме того, у компании есть 100% доля в Американском производители свинины Smithfield, которая была куплена за 4,7 млрд $ в 2013г. и формирует более 40% выручки всего холдинга. Даже если не брать в расчёт доли WH Group в других более мелких предприятиях (около 2 млрд $), текущая цена на акцию WH Group обеспечивает скидку около 50% к стоимости ее основных активов.
✅ У компании достаточно надежное финансовое состояние. Net-debt/EBITDA составляет 1,2 при средней эффективной ставке заимствования 2,7% (USD). В этом году у компании ожидается погашение 22% долгов, но эта сумма полностью покрывается доступными денежными средствами на балансе.
❌ WH group хоть и не имеет структуру VIE, но все равно зарегистрирована в офшоре на Каймановых Островах и работает как холдинговая компания. Это более надежное положение по сравнению с китайскими интернет компаниями, но все равно несет в себе ряд рисков.
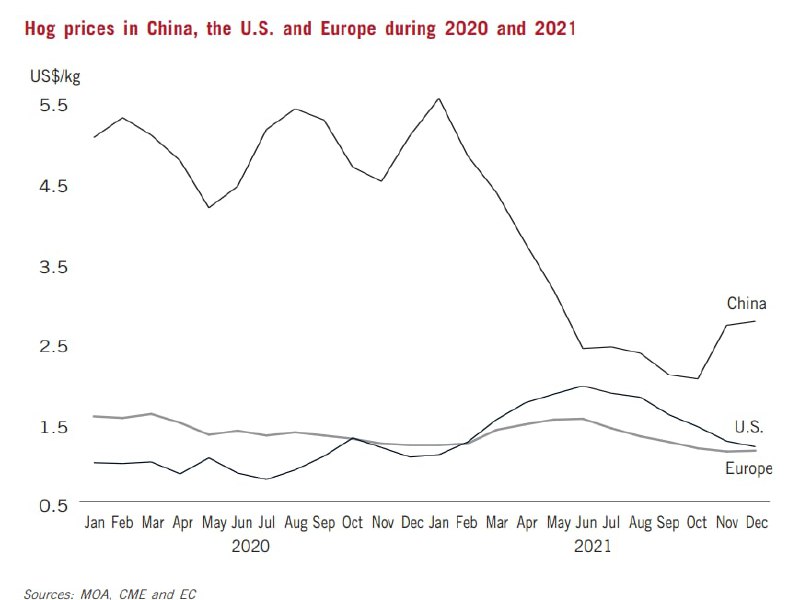
❌ Средние цены на свинину в Китае продолжают падать. Однако это падение является скорее нормализацией цен и их возвращению к общемировым уровням после резкого повышения в 2020г. вызванного остановками производства, убоем скота и свиным гриппом.
❌ Несмотря на то, что компания относится к сектору с/х производителей, WH Group скорее пострадает от роста инфляции. По итогам года, себестоимость производства свинины значительно вырастет из-за резкого подорожания цен на корма. При этом цены на саму свинину такую динамику не показывают и компенсируют рост инфляции лишь частично (например, в США средние цены на свинину в 1 квартале выросли всего на 10%, а цены на конечную мясную продукцию выросли на 8%).
Вывод
WH Group - это достаточно интересная и дешевая компания, которая скорее относится к сектору потребительских товаров, а не с/х производителей. Основной бизнес компании достаточно надежный и обеспечен долгосрочным трендом роста потребления свинины в Китае. Оценка компании является привлекательной, даже если брать в расчёт скидку на холдинговую структуру и юрисдикцию на Каймановых островах. В этом году даже при росте издержек и себестоимости производства, компания оценена в около P/E 10. Справедливая цена за акцию около 6,5 HKD.
Не является индивидуальной инвестиционной рекомендацией
#обзор #WHGrpoup #0228.HK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/781
Post #2161
689