🔹 Материал дня
СПГ дороже в Азии. Почему газовоз всё равно идёт в Европу?
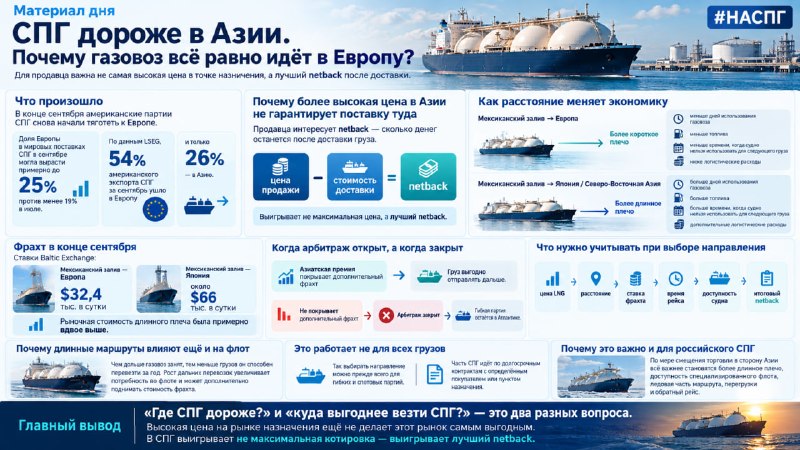
В конце сентября американские партии СПГ снова начали тяготеть к Европе.
По данным Bloomberg, арбитраж для американского LNG в этот момент складывался в пользу Европы, и трейдеры ожидали, что такая экономика сохранится как минимум в октябре. Доля Европы в мировых поставках СПГ в сентябре могла вырасти примерно до 25% против менее 19% в июле. gCaptain
А 1 октября появился уже физический результат: по данным LSEG, 54% американского экспорта СПГ за сентябрь ушло в Европу и только 26% — в Азию. Reuters
На первый взгляд логика должна быть другой.
Если СПГ в Азии можно продать дороже, зачем отправлять газовоз в Европу?
Продавца интересует не самая высокая цена в точке назначения. Его интересует netback — сколько денег останется после доставки груза.
цена продажи − стоимость доставки = netback.
И здесь расстояние начинает работать против более высокой цены.
Из Мексиканского залива до Европы идти значительно ближе, чем до Северо-Восточной Азии. Дальний рейс означает больше дней использования газовоза, больше топлива, больше времени, в течение которого судно нельзя использовать для следующего груза, и дополнительные логистические расходы.
Поэтому азиатская цена должна быть выше европейской не просто на несколько центов. Она должна перекрыть всю дополнительную стоимость длинного маршрута.
Хорошо это видно по рынку фрахта. В конце сентября Baltic Exchange оценивал ставку по маршруту Мексиканский залив — Европа примерно в $32,4 тыс. в сутки, а по маршруту Мексиканский залив — Япония — около $66 тыс. То есть рыночная стоимость длинного плеча была примерно вдвое выше. Baltic Exchange Consumer
Отсюда возникает арбитраж между Европой и Азией.
Если премия азиатской цены покрывает дополнительный фрахт — груз выгодно отправлять дальше.
Если не покрывает — арбитраж «закрыт», и гибкая партия остаётся в Атлантике.
Именно поэтому одна только котировка JKM или TTF ещё ничего не говорит о том, куда отправится конкретный газовоз. Нужно учитывать всю цепочку:
цена LNG → расстояние → ставка фрахта → время рейса → доступность судна → итоговый netback.
Причём для длинных маршрутов важна не только стоимость одного рейса.
Чем дольше газовоз занят, тем меньше грузов он способен перевезти за год. Поэтому рост дальних перевозок одновременно увеличивает потребность во флоте и может дополнительно поднимать стоимость фрахта.
Есть и ещё одно ограничение: так можно выбирать направление далеко не для любого груза.
Часть СПГ поставляется по долгосрочным контрактам с определённым покупателем или пунктом назначения. Но для гибких и спотовых партий именно сравнение netback разных рынков во многом и определяет маршрут.
📌 «Где СПГ дороже?» и «куда выгоднее везти СПГ?» — это два разных вопроса.
Покупатель в Азии может предлагать более высокую цену, но находиться слишком далеко. Европа может платить немного меньше, зато более короткий рейс оставит продавцу больше денег.
Для российского СПГ этот механизм тоже становится всё важнее по мере смещения торговли в сторону Азии.
Более длинное плечо, доступность специализированного флота, ледовая часть маршрута, перегрузки и обратный рейс становятся частью экономики каждой экспортной тонны.
Высокая цена на рынке назначения ещё не делает этот рынок самым выгодным. В СПГ выигрывает не максимальная котировка — выигрывает лучший netback.
#НАСПГ #МатериалДня #СПГ #LNG #Логистика
Post #7690
77