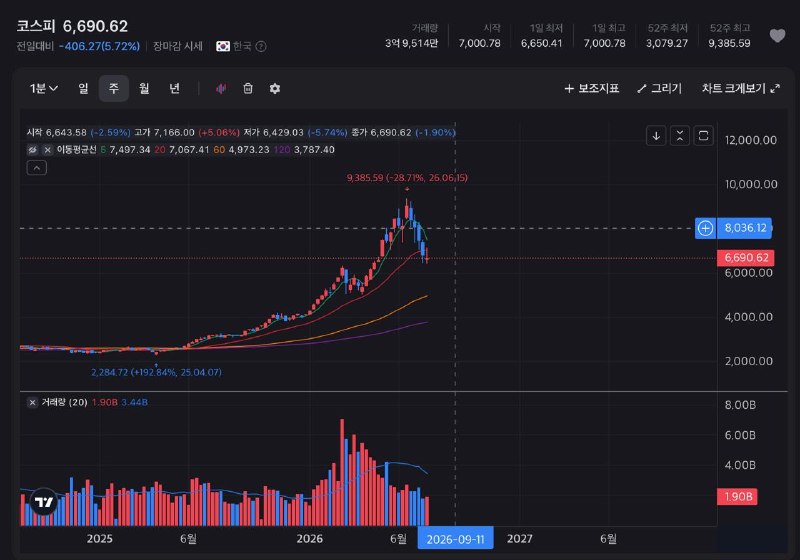
AI로 주식하는 머피탈출 전략 올해 주식을 시작할 때 생각은, 고점을 모르는 상승장이기에 장기보유 전략이 가장 유효할 것이라고 생각했고 그래서 팔아도 고점을 완전히 파악한 후에 팔기로 마음먹었습니다 코스피 9385 고점 보고난 뒤에 엄청난 속도로 내려왔는데, 사실 이렇게 빠르게 내려올 줄은 모르긴했습니다.. 아무튼 올해 안에 이 고점을 탈환할 수 있을지? 의문이 들기때문에 어떻게 탈출할지를 고민해봤습니다 대부분의 강한 추세 상승장은 한방에 죽지는 않습니다 뭐... 이번이…
전략 디테일
바닥 리테스트 가능성도 크다고 생각하고, 저점을 깰 가능성도 생각하고 있습니다
바닥을 깬다면 반등 레벨은 더 낮게 잡아야될 것이지만 아직 깨진 않았으니까 지금 기준으로 생각해보면
Ned Davis Research의 워터폴 급락 연구에 따르면 급락 후 몇 주간 지속되는 베어마켓 랠리는 100% 나왔고 70% 확률로 저점 리테스트 or 바닥 깨는 하락
아무튼 결론 바닥 확인 후 반등랠리 나올 확률 90% 7400 터치 확률 60% 8000 터치 40%
대신 유가, 금리가 현재 상황에서 계속 유지되거나 악화되면 확률은 더 낮춰야합니다
매도전략은 7,350 도달 시 25% 매도 7,550 도달 시 30% 매도 (누적 55%) 7,900 도달 시 25% 매도 (누적 80%) 남은 20%는 8,000 위로 뚫을 때를 위해 홀드, 8,300 재돌파 실패 확인시 전량 정리
루팡모건스탠리: "미국 메모리 주식의 매도세가 매력적인 진입 시점을 만들고 있다." "이번 메모리 사이클은 데이터 센터의 강세만이 유일한 동인이라는 점에서 이례적입니다. 이는 지난 4월에 보았듯이 다른 부문에서 나오는 엇갈린 신호들이 잘못된 경고(거짓 신호)일 수 있음을 의미합니다. 메모리가 당사 분석 대상 종목 중 리스크 대비 보상(위험 대비 수익률)이 가장 좋은 분야는 아니며—저희는 엔비디아( $NVDA)와 브로드컴( $AVGO)이 가장 좋다고 봅니다—하지만…
이는 지난 4월에 보았듯이 다른 부문에서 나오는 엇갈린 신호들이 잘못된 경고(거짓 신호)일 수 있음을 의미합니다.
메모리가 당사 분석 대상 종목 중 리스크 대비 보상(위험 대비 수익률)이 가장 좋은 분야는 아니며—저희는 엔비디아( $NVDA)와 브로드컴( $AVGO)이 가장 좋다고 봅니다—하지만 메모리도 빠르게 추격하고 있습니다. 메모리 주식은 투자자가 몰려 있는 상태(crowded)이고, 이번 사이클의 이례적인 특성상 주가 하락(드로다운) 기간은 불가피해 보입니다. 하지만 우리는 그러한 약세장 속에서 매수하는 입장입니다.
전적으로 데이터 센터가 주도하는 사이클에서는 소비자 제품, PC, 스마트폰 시장에서 엇갈린 신호가 나타날 수밖에 없으며, 이는 여러 시점에서 현물 시장과 재고 수준에 영향을 미칩니다. 최근 며칠간 주가를 끌어내린 일부 소식들은 바로 이러한 시장 부문들과 관련된 것으로 보입니다.
하지만 저희가 지난주 데이터 센터 부문의 여러 구매 담당자들과 이야기를 나눠본 결과, 해당 사업 부문의 공급 부족 강도는 전혀 완화될 기미를 보이지 않고 있습니다.
2분기 대비 3분기 가격이 동일 조건 기준(like-for-like)으로 최소 25% 상승할 것으로 예상하며, 이는 당사의 추정치와 제3자 기관의 추정치를 모두 웃도는 수준입니다.
그만큼 중요한 점은, 메모리 부족 현상이 2027년과 2028년에 다시 심화될 것이라는 장기적인 우려가 여전히 그 어느 때보다 강력하다는 사실입니다. AI 요구량에 비해 메모리가 부족한 상황이며, 이것이 바뀔 것으로 보이지 않습니다. 따라서 최근 주가 매도세가 강력한 진입 시점을 만들어 주었다고 판단합니다.
시장 내에서 가장 가치 있는 종목은 연산(컴퓨트) 관련 주식, 특히 엔비디아와 브로드컴이라고 보지만, 이번 주가 조정을 고려할 때 메모리 역시 빠르게 추격하고 있어 해당 주식들에 좋은 진입 기회를 제공할 것입니다."
1. 지금 시장이 극단적 낙관과 극단적 비관으로 갈린 이유는 단순하다. 2028년 이후 수급을 아무도 예측할 수 없기 때문이다. 예측이 불가능하니 양쪽 극단이 동시에 성립하고, 누구는 들고 버티고 누구는 고점에서 던졌다.
2. 비관 시나리오는 수요 둔화와 공급 증가로 가격이 꺾이고 주가가 반토막 나는 그림인데, 과거에는 반년에 걸쳐 진행되던 조정이 이번에는 3주 만에 압축적으로 나왔다.
3. 현재 주가 수준을 보면 내년부터 디램 가격이 30%가량 하락해 수익이 바로 꺾이는 시나리오를 반영한 정도로 보인다. 다만 27년 물량이 이미 대부분 소진된 상태라 27년에 지금보다 덜 버는 그림은 솔직히 잘 그려지지 않는다. 주가가 실적에 선행하는 것은 맞지만, 아무도 모른다는 28년을 근거로 주가를 미리 깎고 있는 상황이다.
4. 분기점은 올 연말에서 내년 초로 본다. 그 시점은 되어야 28년 수급의 실마리가 보이지않을까 하는 생각때문. 그때 분위기가 실제로 이상하면 주가는 이미 한참 더 빠져 있을 것이고, 반대로 증설을 해도 수요를 못 채운다는 것이 확인되면 P x Q 리레이팅으로 여기서 두 배, 세 배 얘기를 하지 않을까?
5. 그 이분법에 베팅하기 싫다면 중간 반등에 파는 수밖에 없다. 28년이 가시화되기 전까지는 내러티브가 나쁠 때 급락하고 좋아지면 급반등하는 장이 반복될 가능성이 높다.
나는 반등이 나오면 이번에는 비중을 일부 줄일 생각 사실 미리 이런 생각을 마쳐놓는 것이 당연히 더 좋았겠지만, 나도 극단적 낙관론 속에서 지금까지 주식을 홀드했기때문에 상황인식을 제대로 못했다...
솔직히 아직도 내 머리속에는 극단적 낙관론이 아주 크게 자리잡고 있기 때문에 끝까지 전 포지션을 다 가지고가고 싶지만, 큰 포지션으로 엄청난 변동성을 겪다보니 내 그릇에 맞지않는 행동을 하고있었다는 사실을 알게되었다.....
 AI