
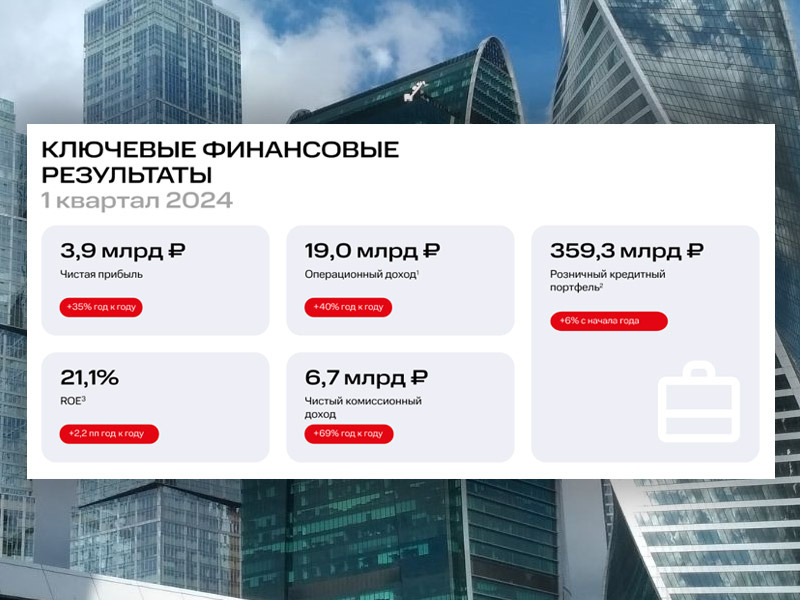
МТС Банк – первые шаги после IPO и мнение по компании. Главные цифры за 1 кв 2024:
▫️Процентный доход: 9,7 млрд. (+16,5%)
▫️Комиссионный доход: 6,7 млрд. (+68,8%)
▫️Прибыль: 3,9 млрд. (+34,8%)
▫️ROE: 21,1%
Примечательное из отчета:
🔹Процентные доходы хоть и выросли г/г, но были съедены резервированием (ЧПД после резервов на 64% ниже, чем в 1кв 2023)
🔹Основной вклад в прибыль внесли комиссионные доходы, в их структуре больше всего банк заработал на расчетных операциях и продаже страховых продуктов. Это одна из точек роста, заявленных на IPO, и пока что она отрабатывает на отлично
🔹CIR (отношение операционных расходов к доходам, показатель общей эффективности бизнеса) снизился с 32,3 до 30%, что тоже хорошо
✅ Перед IPO нам обещали, что результаты 1кв’24 будут ~на 30% лучше г/г, так оно и вышло. Если получится держать эту динамику, то 12,5 млрд. прибыли 2023го – превратятся в 16+ в 2024
💰Капитал банка с учетом субордов составил 80 млрд. Еще 10 млрд., привлеченных с IPO, и 6 млрд. новых субордов мы увидим уже в полугодовом отчете (итого уже 96 млрд. плюс вероятная будущая прибыль)
Общий капитал в 100+ млрд. к концу года мы почти без сомнений увидим, а вот 100 млрд. без учета субордов – пока очень сомнительны, разве что через роспуск части резервов, но предпосылок к этому сейчас нет
📊 По текущей цене ~2300 МТС Банк имеет P/B~0,83 и P/E LTM 5,9. Лучше, чем на IPO, а по P/B выглядит совсем недорого, но этому есть обоснование: со своего капитала МТС Банк зарабатывает меньше основных коллег по сектору (в видео отдельно подчеркивал, что дисконт к Сберу/СКБ должен быть выше, вот и он). ROE чуть более 21%, причем для банка это рекордная цифра и далеко не факт, что с новыми IPOшными вливаниями в капитал ее получится удержать
Большого апсайда на горизонте года здесь не видно:
▫️ В хорошем сценарии банк заработает за год ~16 млрд., с ними FWD P/B на конец года = 0,74 и примерный диапазон переоценки ~2500-2600
▫️ В совсем оптимистичном, на бодром, растущем рынке, при достижении плановых цифр по прибыли (а тут тоже есть вопросики: основной сегмент банка – потребительское кредитование – сейчас под особым прицелом ЦБ, т.к. это важный проинфляционный фактор) и при раскрутке дивидендной составляющей МТС Банк могут вернуть обратно к P/B~1 – это порядка 3000/акция к концу 2024
▫️ В остальных вариантах дисконт к лидерам должен сохраниться и может даже вырасти. А смотреть на более длинную перспективу пока рано, слишком неоднозначные результаты у компании были в прошлые годы
👉Итого: отчет в целом хороший. Банк торгуется в районе справедливой стоимости, а с учетом всех рисков – возможно, даже чуть дороже
⚠️Недооценки нет, ориентироваться только на самый оптимистичный сценарий не хочется, поэтому бумагу пока не трогаю, тем более в финсекторе есть куда более интересные истории роста в виде Совкомбанка и Европлана
Post #486
2.38K
- 👍 53