
Норникель. Годовой отчет МСФО 2022. Второе полугодие у ГМК получилось ожидаемо слабее первого, но в итоге обошлось без совсем плохих сюрпризов. Основные цифры, результаты и мое мнение по ним:
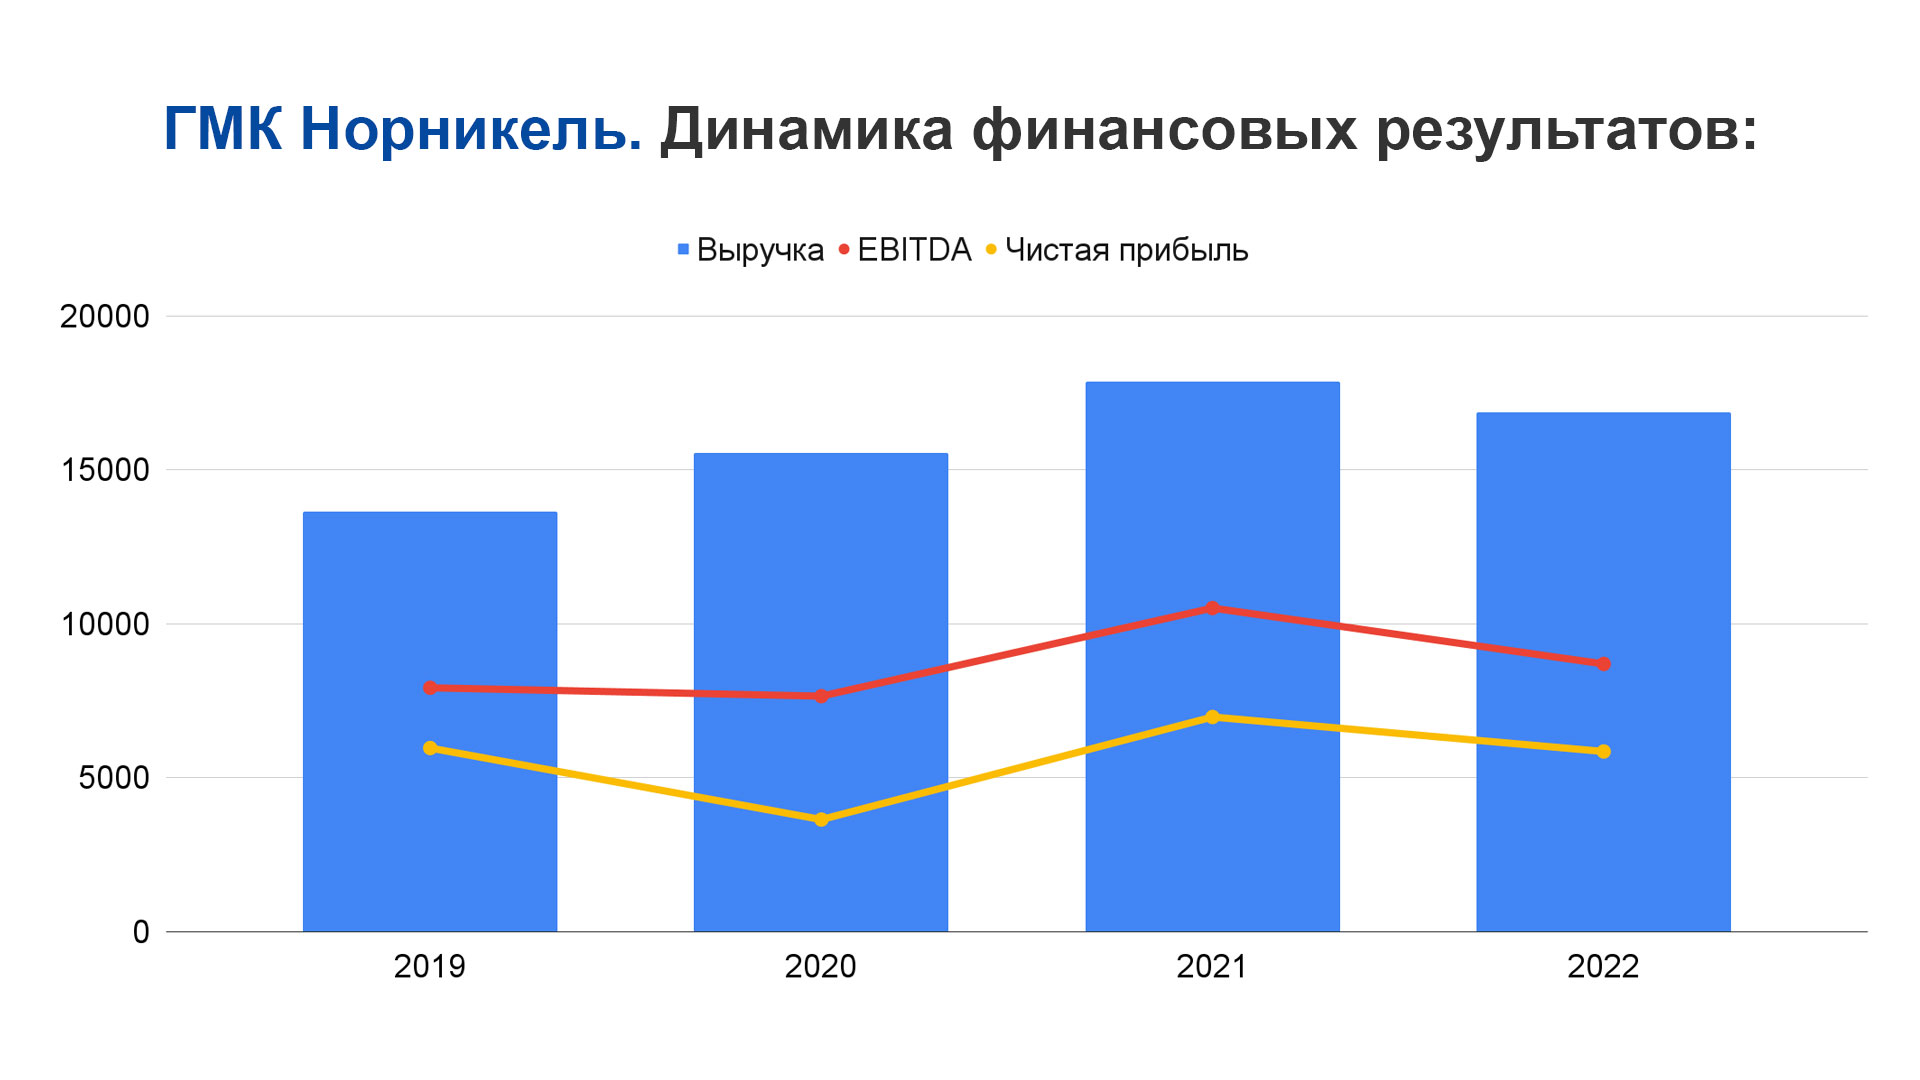
🔻Выручка: $16,9 млрд., -5%
Цены не лучшие, также в компании отмечают сокращение продаж из-за переориентации на новые рынки – при этом, снижения производства не было. По итогам года география выручки сместилась из Европы в Азию, доли РФ и Америки – почти без изменений. Спешки с переориентацией нет, больших дисконтов компания не делает, поэтому можно ожидать, что недопроданное в 2022 – продадут в 2023, и недополученные в этом году деньги мы еще увидим в полном объеме
🔻EBITDA: $8,7 млрд., -17%, чистая прибыль: $5,9 млрд., -16%
Сильно выросла себестоимость, еще и на фоне снижения выручки – отсюда такой результат. Для спокойного года – было бы слабо, для 2022 – нормально. И даже так рентабельность по ебитде осталась выше 50%, тут не вижу поводов для беспокойства
📉Капексы: $4,3 млрд., +55%
Сюда вошли и плановые ремонты, и проекты роста. К сожалению, ранее нам анонсировали перенос по срокам их реализации. Не критично, но надо следить. Пик расходов придется на этот год – $4,5 млрд., то есть высоких дивидендов за 2023 мы не увидим, как бы хорошо ни сработала компания. Это предсказуемо и считаю, что давно уже заложено в цене акций
💰Свободный денежный поток: $0,4 млрд., -90%
Выглядит страшно. Тем более, что будущие дивиденды планировали рассчитывать как раз от FCF. Но по факту много денег осталось в запасах – суммарно порядка $1,5 млрд., мы их упоминали в разборе выручки (а весь оборотный капитал вырос почти в 4 раза, до $4 млрд.). Со спросом на продукцию ГМК проблем нет, поэтому запасы можно без особых допущений рассматривать как будущие деньги – и тогда вся картинка становится намного приятнее. А еще, их сложнее будет забрать через всякие добровольно-принудительные налоговые схемы
🔻Долг/EBITDA: 1,1 (в начале года было 0,5)
Коэффициент ожидаемо подрос, но остается в полностью безопасной зоне
📊Рынок:
Долгосрочный прогноз Норникеля по основным металлам – позитивный. Ожидают высокий спрос на рынке по всей корзине продукции, кроме палладия. Но на ближайший год компания смотрит осторожнее, допускает умеренное снижение спроса – в целом, здесь картина соответствует тому, что разбирали в видео
✅Итого:
Мнение о компании из видео и обзора годовой операционки принципиально не поменялось. Считаю ГМК интересной долгосрочной идеей, где весь или почти весь текущий негатив цена уже впитала. Риски, которые могут поменять взгляд на ГМК в этом году: дополнительное изъятие прибыли через новые налоги, падение вместе со всем рынком на каком-то новом шоке от геополитики/экономики, сильное падение цен на цветмет и МПГ
Post #153
448
- 👍 8
- 🔥 4
- 🤔 2
- 🥰 1
- 🏆 1