TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
800
Photos
975
Videos
1
Links
141

Showing posts older than #845 · Back to latest

Older Posts 20 shown
Post #844 230
Вчера ETF на полупроводниковый сектор SMH показал максимальный торговый объем более чем за семь лет. Подобные всплески обычно возникают в моменты сильной эмоциональной капитуляции участников рынка, когда продажи достигают пика.

Исторически столь крупные объемы нередко совпадали с формированием локального дна. Это не гарантирует немедленного разворота, но часто означает, что значительная часть продавцов уже реализовала свои позиции. Если этот сценарий повторится, текущая распродажа может оказаться финальной фазой коррекции, а не началом нового нисходящего тренда.
Post #843 164
🪤Медвежья ловушка в Nasdaq?

Вчера QQQ (биржевой фонд на Nasdaq) открылся с гэпом вверх более чем на 1%, но к закрытию не только растерял весь рост, а завершил день более чем на 0,3% ниже предыдущего закрытия.

Подобные дни нередко оказываются медвежьей ловушкой. С 2015 года таких случаев было всего 10. Спустя две недели Nasdaq 100 показывал положительную доходность в 100% наблюдений, а медианный рост составлял +2,6%. Через месяц индекс также был выше во всех завершившихся случаях, с медианной прибылью +4,6%.

#статистика
Post #842 160
🧲 Главная поддержка тренда NASDAQ.

Для QQQ ETF (биржевой фонд на NASDAQ) 20-недельная скользящая средняя остается одним из самых сильных "магнитов" для цены.

За последние 10 лет QQQ ETF касался этой средней 21 раз. Лишь в трех случаях цена уходила ниже нее и оставалась там дольше трех недель. В остальных эпизодах 20-недельная скользящая средняя выступала надежной поддержкой, после которой восходящий тренд продолжался.

В среднем рынок тестирует эту среднюю около 1,5 раза в год. В 2026 году это первое касание сверху. История говорит о том, что для быков гораздо важнее не сам факт теста, а способность удержаться выше 20-недельной средней. Именно уверенное закрепление ниже нее исторически становилось более тревожным сигналом.

#NASDAQ #статистика
Post #841 145
🗓 Сильное первое полугодие S&P 500. Что дальше?

Индекс S&P 500 с начала года прибавил более 7% к концу июля. С 1950 года подобная динамика наблюдалась 35 раз. В 32 случаях из 35 рынок завершал оставшуюся часть года ростом. Медианная доходность с августа по декабрь составляла +6,5%.

При этом историческая сезонность выглядит неравномерно. Август, сентябрь и октябрь нередко проходят без выраженного прогресса, тогда как основная часть роста обычно приходится на ноябрь и декабрь. Если текущий год продолжит следовать историческому сценарию, наиболее сильная часть движения может оказаться еще впереди.

#SP500 #статистика
Post #840 158
🎯 Крупные игроки возвращаются в длинные позиции по биткоину.

Крупные спекулянты на фьючерсах CME продолжают наращивать длинные позиции по Bitcoin. Сейчас их чистая длинная позиция составляет 14,9% от открытого интереса, что лишь немного ниже рекордных 20,6%, зафиксированных три недели назад.

За последние годы сопоставимый уровень наблюдался только в конце 2023 года - незадолго до начала одного из самых сильных ралли Bitcoin. На графике серым цветом отмечены периоды, когда чистая длинная позиция превышала 7,5% открытого интереса. Исторически такие эпизоды совпадали с фазами выраженного оптимизма крупных спекулянтов.

Высокий уровень позиционирования не гарантирует дальнейший рост, однако он показывает, что профессиональные участники рынка по-прежнему сохраняют уверенную ставку на продолжение восходящего тренда.

#биткоин
Post #839 273
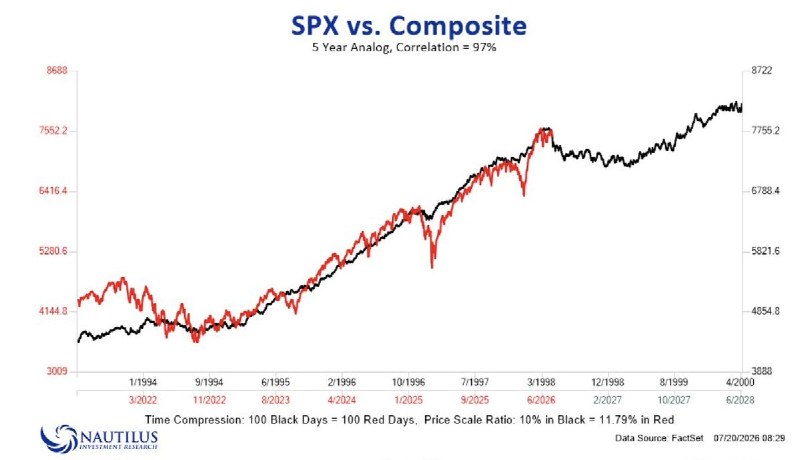
📈 S&P 500 продолжает двигаться по историческому сценарию. С минимумов 2022 года индекс почти повторяет траекторию 1994–1998 годов. По оценке Nautilus Investment Research, текущая корреляция достигает 97%, что является крайне высоким совпадением для подобных аналогий.

Если история продолжит повторяться, ближайшие месяцы могут пройти без ярко выраженной динамики: исторический аналог предполагает +0,8% через месяц, -2,1% через три месяца и +0,5% через шесть месяцев. Зато на горизонте года картина остается сильной - средняя ожидаемая доходность составляет около +20%.

#SP500 #циклы
Post #838 288
🇺🇸 Маржинальный долг снова приближается к опасной зоне.

Маржинальный долг в США продолжает быстро расти и приближается к уровням, которые в прошлом часто наблюдались вблизи крупных рыночных вершин.

На графике красная линия показывает годовой темп изменения объема маржинального долга. Исторически его ускорение выше примерно 30–40% означало, что инвесторы активно увеличивали позиции за счет заемных средств. Подобные всплески наблюдались перед вершинами рынка в 2000, 2007 и 2021 годах.

Высокая закредитованность делает рынок более уязвимым. Даже умеренная коррекция способна запустить цепочку принудительных закрытий маржинальных позиций, что нередко усиливает снижение. Пока тренд на американском рынке остается восходящим, но уровень кредитного плеча у участников рынка уже начинает требовать повышенного внимания.

#SP500
Post #837 241
За последние 20 лет лишь 7 раз S&P 500 (SPY) и Nasdaq 100 (QQQ) открывались гэпом вниз более чем на 1% одновременно с гэпом вверх более чем на 5% по нефтяному ETF USO. В 6 из 7 случаев после этого рынок уходил в заметную коррекцию. Лишь однажды последовало восстановление. Подобные комбинации исторически чаще предупреждали о росте рисков, чем о продолжении ралли.

#паттерны #SP500 #NASDAQ #нефть
Post #836 236
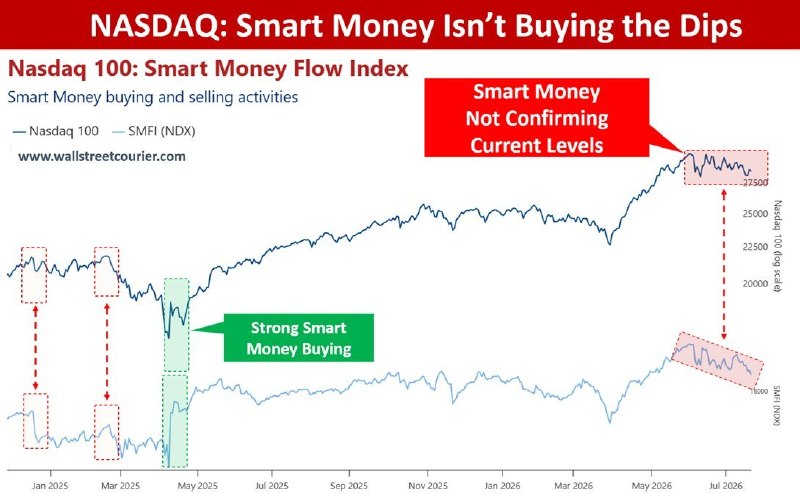
📉 Умные деньги не спешат выкупать просадку Nasdaq.

Несмотря на коррекцию Nasdaq 100 примерно на 8% от недавнего максимума, индикатор Smart Money Flow Index не показывает признаков активных покупок со стороны крупных участников рынка.

Smart Money Flow Index отслеживает поведение так называемых "умных денег" - институциональных инвесторов, которые часто действуют менее эмоционально и более стратегически, чем розничные трейдеры. Сейчас индикатор остается слабым и не подтверждает попытки рынка стабилизироваться. Иными словами, профессиональный капитал пока не спешит использовать снижение как возможность для покупки.

Это не означает, что рынок обязательно продолжит падение. Однако текущая консолидация отличается от классического сценария "buy the dip", когда институциональные инвесторы активно наращивают позиции на откатах. Пока такого подтверждения нет.
Post #835 200
🟡 Настроения по золоту достигли дна.

Настроения участников рынка по GLD ETF (биржевой фонд на золото) резко ухудшились. Индикатор рыночного сентимента опустился к уровням, которые в прошлом соответствовали периодам выраженного пессимизма, когда многие инвесторы уже фактически отказывались от идеи дальнейшего роста золота.

История выглядит обнадеживающе для быков. После аналогичных экстремумов GLD через 6 месяцев был выше в 83% случаев, а через 12 месяцев - в 100% наблюдений. Средняя доходность составляла +7,9% за полгода и +17,5% за год.

При этом техническая картина пока остается конструктивной. Пока цена удерживается выше $360, сценарий с завершением коррекции и последующим восстановлением остается актуальным.

#золото #sentiment
Post #834 167
👁 Рынок начинает терять устойчивость.

Индекс NDR High-Low Logic Index поднялся почти до 7 - одного из самых высоких уровней за последние десятилетия.
Этот индикатор оценивает состояние рынка по новым 52-недельным максимумам и минимумам. Когда одновременно много акций обновляют и максимумы, и минимумы, это означает, что рынок перестает двигаться как единое целое.

Исторически значения выше 4,1 соответствовали режиму "Market Out of Gear" - рынку с ухудшающейся внутренней структурой. В такие периоды средняя годовая доходность S&P 500 была отрицательной.

Важно понимать, что это не сигнал на немедленную продажу. Подобные экстремумы могут сохраняться месяцами, пока индекс продолжает обновлять максимумы.

Но история показывает, что рынок не остается в таком состоянии бесконечно. Обычно за ним следуют либо заметная коррекция, либо длительная консолидация, которая восстанавливает внутреннее равновесие.

Сейчас уже наблюдаются характерные признаки:
• ухудшается ширина рынка;
• усиливается ротация между секторами;
• акции стоимости и малые предприятия начинают опережать акции роста и мегакапы;
• растет разброс результатов отдельных акций.

Вывод простой: риск крупной коррекции в ближайшие 6–12 месяцев постепенно увеличивается, даже если краткосрочный восходящий тренд пока сохраняется.

#SP500 #ширина_рынка
Post #833 173
🧠 "Умные деньги" наращивают шорт по S&P 500.

По данным отчета COT, чистая короткая позиция коммерческих участников по S&P 500 достигла максимума со времен распродажи после объявления тарифов в I квартале 2025 года.

Важно понимать, что речь идет не о классических спекулянтах. В категорию коммерческих хеджеров входят крупные институциональные участники, которые часто используют фьючерсы для хеджирования рисков. Поэтому их чистый шорт не означает автоматического прогноза немедленного падения рынка.

Тем не менее столь выраженная медвежья позиция показывает, что профессиональные участники считают текущие уровни достаточно высокими и предпочитают усиливать защиту портфелей. Подобные экстремумы нередко, хотя и не всегда, совпадали с периодами повышенной волатильности, хотя сами по себе редко позволяют точно определить момент разворота.

По данным TrendLabs

#SP500 #COT
Post #832 162
Продажи инсайдеров пока не выглядят тревожными.

Продажи акций со стороны корпоративных инсайдеров остаются на относительно низком уровне. Индикатор отслеживает общее количество руководителей и директоров компаний из индекса S&P 500, которые продавали собственные акции на открытом рынке за последние шесть месяцев. Сейчас его значение находится значительно ниже зоны, которая исторически соответствовала чрезмерному оптимизму.

Это не является самостоятельным сигналом к покупке. Однако и признаков массового выхода инсайдеров из своих компаний пока не наблюдается. Люди, которые лучше других знают состояние собственного бизнеса, не спешат фиксировать позиции.

Историческая статистика также выглядит конструктивно. После аналогичных значений индикатора S&P 500 через:

• 3 месяца рос в 83% случаев (медианная доходность +4,36%);
• 6 месяцев - в 91% случаев (+10,02%);
• 12 месяцев - в 99% случаев (+20,01%).

Продажи инсайдеров лишь один из множества факторов. И пока этот показатель не подтверждает сценарий скорого масштабного разворота американского рынка акций.

Источник: SentimenTrader

#SP500 #инсайдеры
Post #831 157
🖥 Медвежий импульс в технологиях может подходить к концу.

В равновзвешенном технологическом QQQE ETF индикатор MACD уже 31 торговый день остается ниже своей сигнальной линии. Это самая продолжительная подобная серия за последние годы и 8-й по длительности случай почти за 15 лет наблюдений.

Интересно, что столь затяжной медвежий сигнал исторически часто появлялся уже ближе к завершению фазы слабости. В предыдущих семи завершенных аналогах через 3 недели ETF рос в 100% случаев. Средняя доходность составляла +3,0%, медианная +1,7%.

При этом краткосрочная динамика была менее однозначной: через неделю положительный результат наблюдался лишь в 57% случаев. То есть история допускает продолжение волатильности, но на горизонте нескольких недель статистика остается на стороне покупателей.

#NASDAQ
Post #830 158
⏳ QQQ в ближайшие недели может разочаровать.

Биржевой фонд на Nasdaq 100 (QQQ) впервые с апреля тестирует сигнальную линию недельного индикатора MACD после бычьего пересечения.

История показывает, что подобные ретесты редко становятся поводом для немедленного продолжения роста. В ближайшие недели статистика выглядит нейтрально или даже слегка негативно. Через 1–4 недели вероятность роста составляет около 50%, а средняя доходность находится вблизи нуля или остается отрицательной.

Зато на более длинном горизонте картина меняется. Начиная с третьего месяца после сигнала исторические результаты заметно улучшаются:

• через 3 месяца - рост в 81,25% случаев, средняя доходность +3,13%;
• через 6 месяцев - рост в 81,25% случаев, средняя доходность +6,72%;
• через 9 месяцев - рост в 81,25% случаев, средняя доходность +6,08%;
• через 12 месяцев - рост в 75% случаев, средняя доходность +7,93%.

#NASDAQ
Post #829 175
⚠️ Ширина рынка в полупроводниках резко ухудшилась.

За последний месяц доля акций сектора, находящихся на краткосрочном сигнале покупки по индикатору Dual Trend, обрушилась с 91% до 24%. Это самое резкое ухудшение показателя с 2010 года.

Иными словами, если месяц назад почти весь сектор двигался вверх синхронно, то сейчас восходящий импульс сохраняется лишь у четверти компаний. Такая динамика говорит о заметном ухудшении ширины рынка внутри одного из главных лидеров текущего бычьего тренда.

Исторически наибольшая среднегодовая доходность индекса полупроводников наблюдалась, когда краткосрочный сигнал на покупку был более чем у 75% акций сектора - около 51,4% в год. При снижении этого показателя ниже 25% (как сейчас) средняя годовая доходность сокращалась до 18,4%.

#SP500 #ширина_рынка
Post #828 192
📈 Коррекция в AI-трейде может быть близка к завершению.

На графике Goldman Sachs показана динамика моментум-фактора после сильных трехмесячных ралли (+20% и более). Анализ охватывает 11 подобных эпизодов с 1980 года.

Синяя линия отражает текущий цикл, черная - среднее поведение по истории. Сейчас рынок находится примерно там же, где в прошлых циклах часто формировалось локальное дно после коррекции.

Если историческая аналогия сохранится, следующим этапом может стать многомесячное восстановление акций-лидеров, прежде всего связанных с ИИ.
Post #827 245
💵 Толпа снова ставит на рост доллара.

По данным отчета COT, участники рынка из категории non-reportable (непубличные мелкие спекулянты, позиции которых слишком малы для обязательной отчетности) сохраняют одну из самых крупных чистых длинных позиций по фьючерсам на индекс доллара.

Причина понятна - многие уверены, что недавний выход индекса доллара выше сопротивления означает начало нового восходящего тренда.

История показывает, что столь высокая уверенность этой группы трейдеров нередко оказывается контриндикатором. Когда мелкие спекулянты становятся чрезмерно оптимистичными, доллар зачастую уже близок к локальной вершине, после чего следует коррекция.

#доллар #COT
Post #826 211
У золота появился шанс на отскок?

Биржевой фонд на золото (GLD) за последние шесть месяцев снизился более чем на 13%. С 2004 года подобные сигналы возникали крайне редко - в исторической выборке насчитывается всего 15 завершенных наблюдений.

Во всех предыдущих случаях статистика была в пользу восстановления цены:

• через 1 месяц — рост в 80% случаев, средняя доходность +2,8%;
• через 2 месяца — рост в 73% случаев, средняя доходность +3,9%;
• через 3 месяца — рост в 80% случаев, средняя доходность +4,8%;
• через 6 месяцев — рост в 80% случаев, средняя доходность +8,5%;
• через 9 месяцев — рост в 87% случаев, средняя доходность +10,3%;
• через 12 месяцев — рост в 73% случаев, средняя доходность +15,4%.

Столь сильные шестимесячные просадки для золота исторически встречались редко и чаще становились началом среднесрочного восстановления, чем продолжением снижения.

#золото
Post #825 181
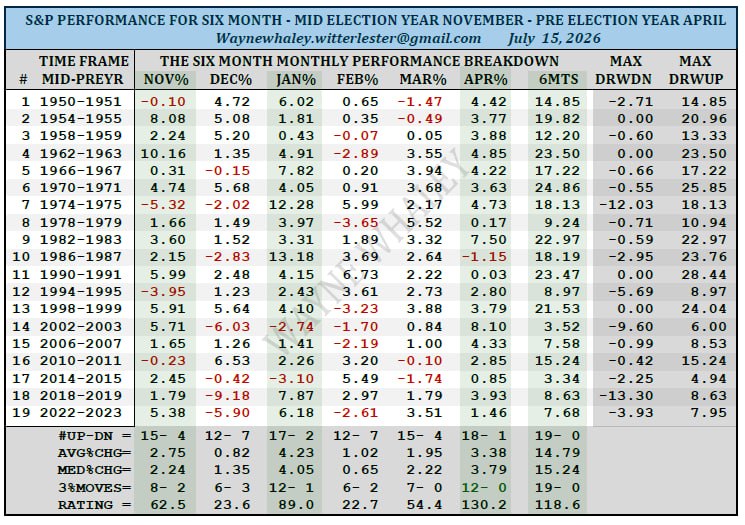
S&P 500: впереди сильнейшие шесть месяцев электорального цикла?

Американский рынок приближается к одному из самых сильных периодов четырехлетнего выборного цикла.

С 1950 года промежуток с ноября года промежуточных выборов по апрель предвыборного года завершался ростом во всех 19 случаях из 19. Средняя доходность S&P 500 за эти шесть месяцев составила +14,8%.

Наиболее сильным месяцем исторически был апрель- 18 положительных исходов из 19. Конечно, прошлые результаты не гарантируют их повторения, но столь стабильная статистика делает этот сезонный фактор одним из самых сильных в пользу долгосрочного бычьего сценария.

#SP500
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →