TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
793
Photos
986
Videos
1
Links
141

Showing posts older than #604 · Back to latest

Older Posts 20 shown
Post #603 1.29K
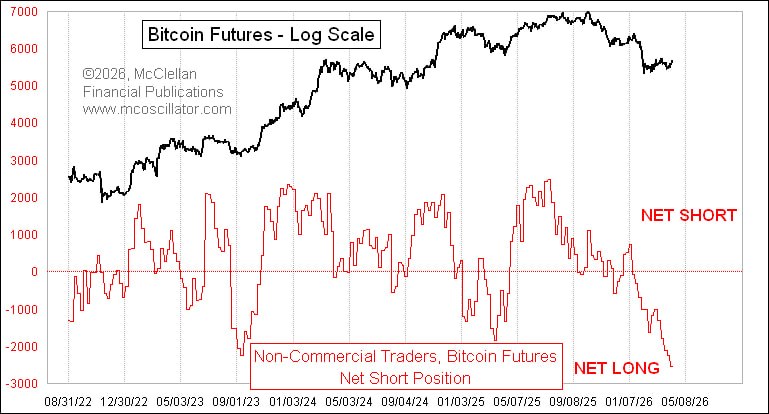
🐋 "Умные деньги" накапливают позицию в биткойне.

На графике - фьючерсы на биткойн в логарифмическом масштабе и чистая позиция некоммерческих трейдеров. Это крупные спекулянты - фонды и профессиональные участники, работающие через фьючерсный рынок.

Их позиционирование это прокси умных денег, поскольку именно они формируют направленное давление в среднесрочном горизонте. Сейчас наблюдается дивергенция: цена уходит в боковик, структура выглядит как сложный баланс, но при этом некоммерческие участники продолжают наращивать чистый лонг.

И это не поведение рынка перед продолжением снижения. Это классическая фаза накопления, когда слабые руки выходят, а сильные системно набирают позицию. Подобные дивергенции между ценой и позиционированием исторически формируются вблизи дна. На рынке визуально ничего не происходит, но внутри идёт перераспределение риска. Ждём импульс вверх!
Post #602 1.24K
🐂 Импульс на S&P 500 подтвержден. Что дальше?

S&P 500 вырос более чем на 3% за две недели подряд. Исторически это весьма бычий сигнал.

Доходности после подобных случаев наблюдались выше среднего по всем таймфреймам, а через год индекс оказывается выше в 86.7% случаев.

Подобные движения возникали в прошлом либо на развороте после капитуляции (как сейчас), либо в середине тренда, когда рынок переходит в фазу ускорения. В обоих случаях шортить в подобных ситуациях - слабая стратегия. Ведь впереди новые вершины.
Post #601 1.68K
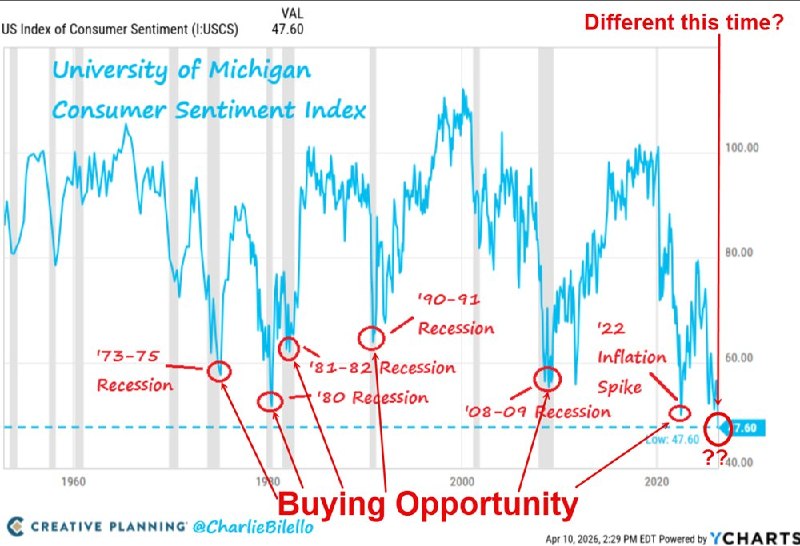
🧠 Зоны входа, которые постфактум выглядят идеальными.

На графике индекс потребительских настроений University of Michigan Consumer Sentiment Index. Это не цена и не объём, а отражение психологии - агрегированное мнение домохозяйств США о текущей и будущей экономике. Опросы фиксируют ожидания по инфляции, личным финансам и условиям для потребления. На выходе получается индикатор, который не предсказывает рынок напрямую, но точно улавливает его эмоциональную среду.

Выделенные красными кружками зоны - периоды экстремального пессимизма. В этих точках ожидания ухудшаются до предела, потребитель сжимается, а уверенность исчезает. Именно здесь возникает парадокс: макро выглядит слабым, но рынок начинает искать дно.

Это время покупать рискованные активы и покупать вдолгую. В реальности же именно эти зоны являются точками максимального дискомфорта. Как гласит трейдерская поговорка «Когда нужно будет покупать, вы не захотите».
Post #600 1.91K
В среднем фондовый рынок падает примерно раз в четыре года, а медвежьи рынки - явление вполне обычное. Инвесторам следует принять этот риск, ведь без левой части этого графика (нисходящего тренда) не было бы и правой части (восходящего тренда).

x.com
Post #599 2.15K
🚀 NASDAQ 100 ускоряется - импульс выходит на максимум.

NASDAQ 100 закрыл 8 сессий подряд в плюс, суммарно прибавив 9.4% — редкая серия, которая фиксирует не просто рост, а фазу устойчивого импульса.

Историческая выборка показывает, что после подобных серий индекс чаще продолжает движение вверх на горизонте от нескольких дней до нескольких недель. Средняя доходность через месяц около +4%, положительный исход - в большинстве случаев.

Парадокс в том, что чем дольше длится серия, тем выше риск локального выноса слабых лонгов. Импульс остается бычьим, но вход становится хуже - рынок уже «убежал».
Post #598 2.24K
🔁 S&P 500 повторяет прошлое - сигнал или ловушка?

По мнению Тома МакКлеллана - американского рыночного аналитика, специализирующегося на техническом анализе и рыночной ширине, S&P 500 сейчас движется почти зеркально относительно траектории годичной давности. Совпадение не только визуальное - синхронны фазы откатов, импульсов и консолидации. Такая корреляция не гарантирует исход, но задаёт ориентир для вероятностного мышления.

Ключевой момент - рынок не просто растёт, он воспроизводит поведенческую модель участников. Это отражение одинаковых реакций на схожий новостной фон, ликвидность и позиционирование. По сути, это не про цены, а про психологию толпы, отраженную в графике.

Если паттерн продолжит отыгрываться, логично ожидать продолжение ап-тренда с промежуточными коррекциями - аналогично прошлому году. Но важно понимать, чем очевиднее аналогия, тем выше риск её слома. Рынок не любит консенсус.
Post #597 1.82K
🟢 Ширина рынка разворачивается в лонг.

Ширина рынка резко усилилась - McClellan Oscillator по S&P 500 вернулся выше отметки 50 впервые за четыре месяца. Это не просто технический шум, а смена режима: от узкого роста к более широкому участию.

Исторически такие выходы происходили редко - всего 11 случаев. В 10 из них индекс через месяц находился выше. Средний прирост около +3.2%. Статистика не гарантирует результат, но явно смещает ожидания в сторону продолжения импульса.
Post #596 1.9K
S&P 500 выдал шесть сессий роста подряд и суммарно прибавил 6,9%. За всю историю это происходило всего девять раз до текущего сигнала.

Статистика здесь скорее бычья, чем просто обнадеживающая. В прошлых эпизодах индекс через 6–12 месяцев оказывался выше текущих уровней в 100% случаев. Средняя доходность через полгода составляла 13,9%, через 9 месяцев - 17,2%, через год - 19,6%.

При этом рынок не шел по прямой. Средняя максимальная просадка в течение следующего года достигала 9,3%. После такого импульса рынок исторически чаще продолжал аптренд, однако по дороге почти всегда пытался вытряхнуть слабых пассажиров.
Post #595 1.24K
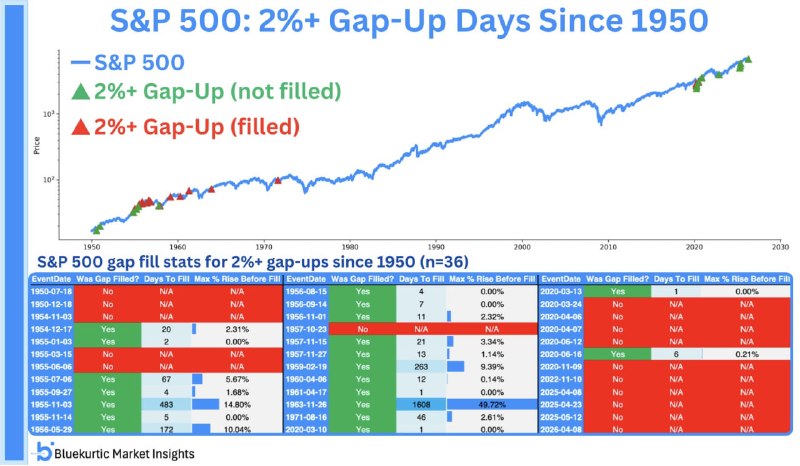
🚀 S&P 500: гэп 2% и с вероятностью не быть заполненным никогда.

Вчерашний гэп вверх по S&P 500 на 2%+ - событие крайне редкое. За полвека, с 1971 по 2019 год, рынок вообще не показывал подобных гэпов. А в XXI веке было 12 таких гэпов, и только в 3 случаях ценовой разрыв впоследствии заполнился. Причём все три заполнились максимум за 6 торговых дней. Иными словами, если такой импульс не гасится сразу, то поезд уже не останавливается.

Перед нами не рядовой отскок, а день с очень сильным риск-он сигналом. Такие гэпы редко появляются в середине спокойного боковика. Чаще это маркер резкой переоценки ожиданий, когда рынок мгновенно переставляет цены выше и уже не особо оглядывается назад.
Post #594 998
🟢 Редкий импульс в QQQ.

Вчера QQQ (биржевой фонд на NASDAQ-100) открылся гэпом вверх более чем на 3% на новостях о деэскалации. Для рынка это не просто сильный импульс, а редкий сетап, который с 2011 года появлялся всего 12 раз.

После таких гэпов QQQ через 3 месяца показывал положительную доходность в 100% случаев.

Иными словами, рынок после таких разрывов вверх обычно не выдыхался сразу, а продолжал проталкивать цену выше. Новостной драйвер может запустить движение, но дальше в игру уже входит инерция, позиционирование и FOMO (страх упущенной выгоды).
Post #593 883
Год назад индекс волатильности VIX завершил неделю на отметке 45,3 — одном из самых высоких значений закрытия за всю историю. С тех пор индекс S&P 500 вырос на 31%, что стало еще одним примером того, как иногда выгодно проявлять жадность, когда другие испытывают страх.

x.com
Post #592 869
За последние 25 лет индекс MSCI World показывал положительную доходность в апреле в 75% случаев.

За этот период средняя месячная доходность составила +2,0%, что является самым высоким показателем за любой месяц.

В первую очередь это обусловлено ростом американских акций, на долю которых приходится около 70% индекса.

Между тем, индекс S&P 500 в среднем прибавлял +1,3% в апреле с 1928 года, что является вторым лучшим показателем за месяц после июля.

Это также вдвое превышает общую среднемесячную доходность, которая составляет +0,7%.

В этом месяце сезонные факторы благоприятствуют быкам.

x.com
Post #591 879
Каждая просадка уникальна, психология же не меняется никогда.

С 2009 года S&P 500 регулярно проходит через коррекции >5% - от кратких выбросов волатильности до полноценных риск-офф фаз. Триггеры каждый раз разные - геополитика, ставки, ликвидность, системные риски. Текущий эпизод не исключение: комбинация новостного давления и локальных перекосов в позиционировании.

Но в этом массиве данных есть более устойчивая закономерность - не в причинах, а в реакции участников. Поведенческий паттерн остается неизменным вне зависимости от макрофона и глубины просадки.

Слабые игроки капитулируют внизу и фиксируют убыток в момент максимального давления. Дисциплинированные удерживают риск, но без агрессии. Профессионалы заходят в акции, пока розница продаёт.

Рынок меняется структурно, но не поведенчески. И именно это создает повторяемые возможности.
Post #590 685
₿ 🎯 Экстремальный лонг по биткойну у крупных игроков.

У крупных спекулянтов снова открыты огромные длинные позиции на биткойне. Это самый высокий чистый лонг с 2023 года.

Исторически такие экстремумы часто совпадали с зоной формирования дна. Иначе говоря, когда крупный спекулятивный капитал собирается в одну сторону слишком плотно, рынок часто оказывается ближе к развороту вверх, чем к новой фазе снижения.

Сигнал не самодостаточный, но как маркер капитуляции продавцов и потенциального исчерпания давления он выглядит вполне рабочим. Биткойн сейчас торгуется в точке, где перекос в позициях скорее намекает стабилизацию перед движением вверх, чем на начало новой волны вниз.
Post #589 828
🪙 Кэш снова в фаворе - сигнал или шум?

Потоки в фонды денежного рынка и биржевые фонды, имитирующие кэш (например, SGOV, BIL), снова на повышенных уровнях - 3-месячная скользящая приближается к экстремумам.

Исторически такие всплески совпадали с фазами стресса или неопределенности. Участники сокращают риск и паркуют ликвидность в инструментах с минимальной волатильностью.

Парадокс в том, что пики притока в кэш часто формируются ближе к локальным минимумам S&P 500. Когда рынок уже продавлен, а страх на максимуме - ликвидность накапливается вне риска и становится потенциальным топливом для следующего импульса вверх.
Post #588 624
👀 Толпа снова капитулирует. Грядёт восстановление американских акций?

Сентимент снова в зоне крайностей. AAII Bears поднялся до 54 впервые с мая 2025 года после более чем 9 месяцев ниже уровня.

AAII Bears отражает ожидания частных инвесторов. Это участники опроса American Association of Individual Investors - в основном розничные инвесторы, не институционалы. Уровень отражает настроение «толпы», а не профессиональных управляющих или хедж-фондов.

Индикатор не даёт точек входа, но работает как контртрендовый ориентир. Исторически через 6 месяцев S&P 500 был выше в 7 из 8 случаев.
Post #587 629
🛢 Премия за риск здесь и сейчас. Всё проходит, и это пройдёт.

Рынок нефти резко разогрелся - ближайший контракт (майский) прибавил +12% в последний рабочий день прошлой недели. Но дальше по кривой картина принципиально иная. Декабрьский контракт подорожал лишь +1.4%.

Такое расхождение является классической бэквардацией. Участники агрессивно переплачивают за «здесь и сейчас», но не закладывают долгосрочный дефицит. Речь не о структурном сдвиге спроса и предложения, а о временном сбое в логистике - около 20% поставок теряют эффективность из-за геополитики.

Форма кривой говорит прямо - риск-премия носит краткосрочный характер. К середине года рынок ожидает нормализацию потоков и возврат цен ближе к сбалансированным уровням в районе $70.
Post #586 598
Сентимент ломается - рынок готовится к развороту.

Разница между быками и медведями резко сократилась. За 7 недель произошёл один из самых заметных спадов в настроениях.

Это не просто шум. Речь о метрике Investors Intelligence Bull-Bear Spread - она отражает баланс настроений среди инвестиционных советников, а не розницы.

Когда показатель уходит ниже 43%, структура рынка меняется. Исторически в такие периоды среднегодовая доходность S&P 500 подскакивала до ~30%, и ситуации такие наблюдались крайне редко - менее 1% времени.
Post #585 625
Доходность биткойна за всё время существования.
Post #584 592
Рынок облигаций США продолжает аномальное движение - просадка по Bloomberg US Aggregate Bond Index длится уже 68 месяцев, что кратно превышает любые предыдущие эпизоды. Исторический максимум ранее составлял 16 месяцев, а типичный цикл укладывался в 6–12. Это не резкое обвальное снижение, а растянутый во времени репрайсинг через рост ставок, где каждый отскок используется для разгрузки.

Ключевая особенность это отсутствие финальной фазы капитуляции. Рынок движется в режиме медленного даунтренда без явного дна и без классического возврата к среднему. Парадокс - защитный актив оказался в самом длинном медвежьем цикле за всю историю наблюдений, что отражает смену макрорежима, а не локальную дисфункцию.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →