🫐Брусника: облигации с доходностью 18%
О выпуске
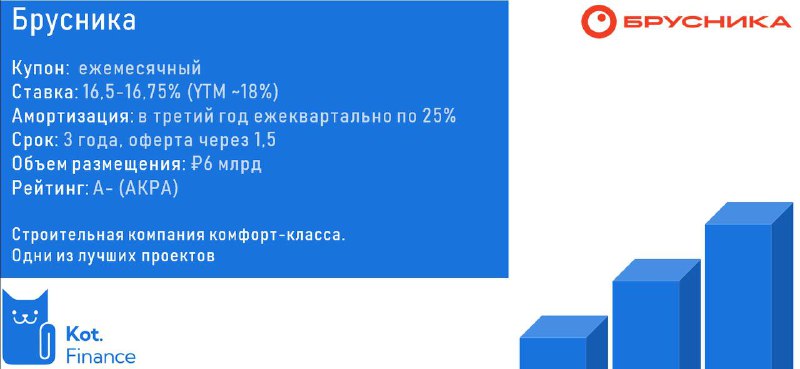
· Купон: 16,5-16,75% е/мес
· Амортизация: в третий год е/кварт по 25%
· Срок: 3 года, оферта через 1,5
· Объем: 6 млрд
· Рейтинг: А- (АКРА)
О компании
Один из наших 💙девелоперов. Комплексная застройка, инфраструктура, грамотная планировка. Делают мир лучше. №10 по объему текущего строительства
Финансы
Всегда начинаем с аудита. Почему? KPMG, никакого негатива, стандартные оговорки об учете выручки и промежуточной себестоимости. Рентабельность отличная,но долгосрочно – снижается 😳 и это на фоне роста цен❗️Мы не нашли пояснений убытков полугодия 2022. В активах стройка и рассрочки покупателям (популярная форма расчетов). В пассивах–проектное финансирование 👀см.слайд
Долг
Долг хитрый: проектное финансирование отдельно, ведь оно обеспечено проектами. Но нельзя забывать: при остановке продаж долг никуда не денется
Важная особенность эскроу: кредит, обеспеченный продажами ДДУ дают под 2-3%. Если продаж недостаточно – ставка долга рыночная
➕Плюсы
· сильный бизнес профиль, проекты
· первоклассный аудитор, высокий рейтинг и нет сомнений в цифрах
· кредиты обеспечены ликвидными м2
🔻Риски
· высокий отраслевой риск: строительство цикличная, рискованная отрасль с высоким долгом
· общая перегретость рынка
· дисбаланс льготной ипотеки: она убивает рынок вторички, а порой чтобы купить новостройку-нужно продать старую кв. И все морозится на этом этапе
· высокий долг: мы не верим в замещение кредитов-метрами. Это долг, его нужно оплачивать. У любой СК высокий долг. Строительство – бизнес банков
· дивиденды: очень капиталоемкий бизнес, но собственники в среднем распределяют половину прибыли
Выводы
Мы скептично относимся к перспективам рынка, и как следствие-к амбициозным планам Брусники утроиться. Но высоко оцениваем крутость проектов, обеспеченность землей и инертность рынка. Выпуск интересный ставкой и не интересный сроком. Мы участвуем
🐾 Кот.Финанс | #облигации
Post #1473
4.03K


- 👍 32
- ❤ 3
- 🔥 3
- 👻 1