TGViewer
Channel Public Channel
Металл и Минерал

Металл и Минерал

@metals_mining

Отраслевой блог для обмена новостями, исследованиями и аналитикой рынка горнодобывающей промышленности и металлургии России, СНГ и всего мира. Контакт: @MiningMetals_bot РКН: https://gosuslugi.ru/snet/69313bf25890f9d4c71cbd5f
Subscribers
13.8K
Photos
7K
Videos
564
Links
7.5K

Showing posts older than #23220 · Back to latest

Older Posts 18 shown
Post #23218 3.54K
BYD официально показала самую быструю в мире зарядку электромобилей: 10-97% за 9 минут.

Технология Flash Charging 2.0 работает с аккумуляторами Blade Battery 2.0 - до 70%, батарею авто можно зарядить за 5 минут. За 9 - почти до 100%, на некоторых моделях это даст 1000 километров пути.

К концу 2026 года компания планирует установить 20 тысяч таких зарядных станций в Китае.

Создав настолько мощные зарядные станции, BYD столкнулась с проблемой - мощности в энергосети недостаточно. Если поставить заряжаться пару автомобилей с такими невероятными мощностями - пробки выбьет всей округе.

Но решение нашли изящное - поставили на заправки кучу батарей. Они тоже заряжаются из сети, но очень медленно. А когда приезжает автомобиль, его заряжают не только напрямую через энергосеть, но в том числе и из батарей зарядной станции, не перегружая городскую сеть. А потом, ночью, когда электричество дешевле, батареи заправок снова заряжают - и утром они снова готовы принимать автомобили.

Пока мир занят мигрантами и конфликтами, в Китае идут в будущее.
  • 👍 10
  • 🔥 5
  • ❤ 1
  • 🐳 1
Post #23217 2.48K
Китай резко снизил импорт нефти во время первой фазы конфликта с Ираном, что сдерживает цены. На фоне конфликта в Иране Китай в июне 2026 года сократил импорт нефти на 41% г/г до 7,2 млн барр/сут — минимума с октября 2016 года. — 25% составляет доля Китая в мировом импорте сырой нефти.Снижение импорта на 4–5 млн барр/сут привело к ограничению до 10% мирового импорта и оказало давление на цены на нефть. — 7,3 млн барр/сут составило сокращение добычи ОПЕК+ относительно февраля 2026 года. Оно практически полностью компенсировано снижением импорта Китаем на 5,4 млн барр/сут и ростом экспорта из США на 1,3 млн барр/сут. — 1,4 млрд баррелей (116 дней среднего импорта) составляют запасы нефти Китая (рост в 4,4 раза с 2010 года), что может позволить стране длительное время ограничивать импорт, тем самым сдерживая глобальные цены на нефть. важный нюанс, который меняет картину для РФ. Пока другие поставщики (например, страны Ближнего Востока) сталкивались с логистическими сложностями из-за конфликта в регионе, Россия смогла нарастить поставки в Китай. Китайские компании активно замещали выпавшие ближневосточные объёмы российской нефтью — чтобы сохранить загрузку своих НПЗ. Даже на фоне общего снижения китайского спроса физический объём продаж в этом направлении вырос.
  • 🐳 1
Post #23215 1.57K
Минфин планирует вести акциз на импортную сталь с 2027 года. Ведомство рассчитывает, что законопроект будет принят уже осенью.

По словам статс-секретаря – замминистра финансов Алексея Сазонова, документ сейчас проходит обсуждение с представителями бизнеса.

🟢Размер акциза будет соответствовать размеру акциза на жидкую сталь для российских производителей. «Ни больше, ни меньше. Это равные условия для импорта и для российского производителя», – отметил Сазонов.

🟢Предполагается, что эта мера позволит снизить конкуренцию на российском рынке металлопродукции.

Импорт стали стал существенной проблемой для российских металлургов в условиях снижения спроса на металлопродукцию на внутреннем рынке и падения цен на нее, когда многие предприятия отрасли работают «в режиме выживания», отмечает ведущий аналитик ИК «Велес капитал» Василий Данилов.
  • ❤ 1
Post #23214 1.69K
🏦В июне центральные банки мира приобрели 51 тонну золота по сравнению с пересмотренными 45 тоннами в мае, согласно данным Всемирного совета по золоту .
Основными покупателями в июне были Польша (+19 тонн) и Китай (+15 тонн), что компенсировало продажи, совершенные Россией (-9 тонн) и Турцией (-2 тонны).

Несмотря на то, что текущая цена золота значительно превышает уровень, который, по нашему мнению, является его ценовой поддержкой (средняя себестоимость производства золота составляла около 2450 долларов США за унцию в первом квартале 2026 года, по нашим расчетам), мы ожидаем, что цена этого драгоценного металла останется высокой в 2026 году. Кроме того, 45% центральных банков мира планируют увеличить свои золотые резервы в течение следующих 12 месяцев.

Цена золота отыграла основные потери в просадке, которая была неизбежна после такого бурного роста.
Нащупали дно и теперь получаем импульс восходящего потока.
Ожидаем роста до 4550-4600. Затем должно слегка подтянуться серебро.
  • 🔥 4
  • 🐳 2
Post #23209 2.15K
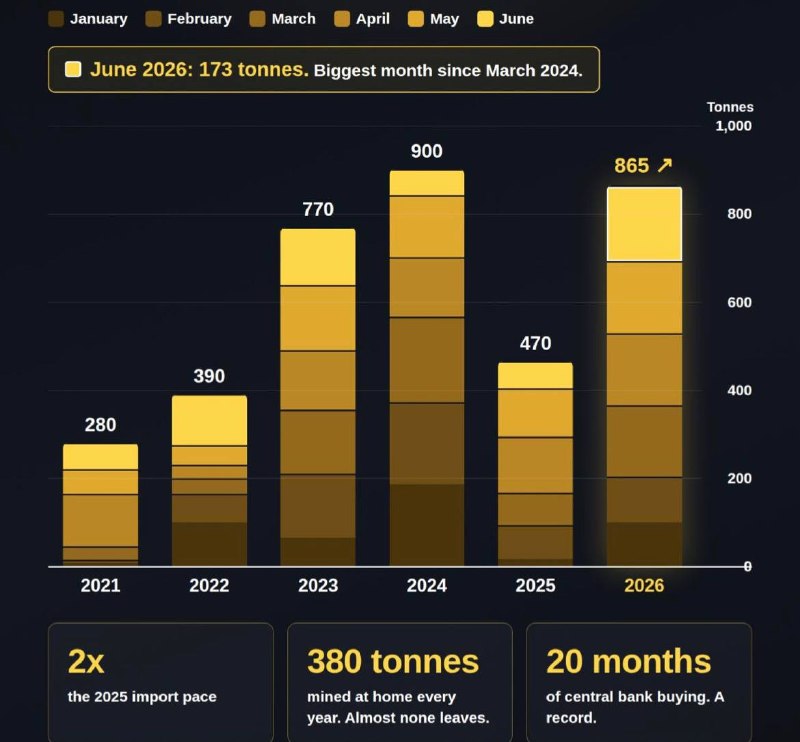
🚀 Покупка золота в Китае достигает невероятных уровней
Только в июне Китай импортировал столько же золота, сколько совокупный ежемесячный объём добычи 10 крупнейших золотодобывающих стран мира.
В годовом выражении это составит примерно 60 % от общего объёма мирового производства золотых рудников.
Это не первый раз, когда Китай активно наращивает стратегические резервы.
Вскоре после обострения конфликта в Иране Пекин также накопил рекордные объёмы сырой нефти, воспользовавшись возросшей геополитической неопределённостью.
Теперь внимание сместилось на золото.
Будь то диверсификация от доллара США, подготовка к более фрагментированной глобальной финансовой системе или более широкие усилия по укреплению стратегических резервов, масштаб покупок невозможно игнорировать.

Вопрос уже не в том, накапливает ли Китай запасы.
Настоящий вопрос: к чему готовится Китай?
  • 👍 5
  • ❤ 2
  • 🐳 2
  • 😱 1
Post #23208 1.62K
📉Рынок горячекатанных рулонов в Китае находится под значительным давлением из-за снижения экспорта и ослабления внутреннего спроса.
Post #23207 1.71K
⚠️🇷🇺 Риски для безопасности судоходства в Черном море и сокращение числа доступных для загрузки судов привели к сокращению ставок на перевалку угля в ряде портов юга России. — Ведомости

тарифы на перевалку в порту Кавказ в июле снизились до $8–15,3/т, что на 11–14% меньше уровней апреля. В портах Азов и Таганрог средняя ставка сократилась на 19% до $6,5/т, в порту Ростов-на-Дону – на 12% до $5,5/т.
В 2025 г. общая перевалка угля в этих четырех портах составила 3,7 млн т с учетом коксующегося, или 15% от всей перевалки этого вида грузов в портах Азово-Черноморского бассейна

По итогам января – июня отгрузка угля в них упала более чем вдвое в годовом выражении до 1,05 млн т.
В июле несколько угольных терминалов Азовского моря приостановили перевалку из-за рисков для безопасности.
  • ❤ 1
  • 🐳 1
Post #23206 1.54K
Цена нефти WTI может к концу года увеличиться только до 40 $ за баррель после пика около 120 долларов.

У США никогда не было больших стратегических запасов нефти, также растет профицит предложения и спроса, поскольку летний сезон кондиционеров и автомобилей заканчивается, а импорт сырой нефти, доходность облигаций и продажи автомобилей сократились из‑за распространения электромобилей.
  • 👍 1
  • 🐳 1
Post #23205 1.54K
Логистические риски и переориентация грузопотоков в Азово‑Черноморском бассейне

Текущая конъюнктура в Азово‑Черноморском бассейне (АЧБ) формирует выраженный негативный тренд в сегменте морской логистики. Срыв регулярных судоходных операций и эскалация операционных рисков (в том числе связанных с безопасностью судоходства) обусловливают снижение грузооборота по ключевым товарным группам по итогам года.
В июле грузоперевозки уже упали на 56%.

Сегментный анализ падения грузооборота
Зерновые грузы — наиболее уязвимый сегмент. На фоне ограничений в акватории Азова и сложностей в Чёрном море формируется существенный риск недоэкспорта. Историческая динамика подтверждает высокую чувствительность сегмента: в 2025 году перевалка зерна по РФ сократилась на 31,1 %, при этом АЧБ выступал одним из основных драйверов снижения объёмов. В краткосрочном периоде (ближайшие месяцы) потенциальный объём недоэкспорта оценивается в диапазоне 1–1,5 млн т, с вероятным нарастанием показателя в среднесрочной перспективе.

Металлопродукция и железная руда — умеренное снижение физических объёмов при значительном росте логистических издержек. Несмотря на относительную устойчивость этих грузов по сравнению с зерном, их экспортная модель критически зависит от инфраструктуры южных портов и доступности балкерного флота. Рост протяжённости маршрутов и удорожание вывоза формируют дополнительный экономический пресс на экспортёров. При этом наблюдавшийся в 2025 году рост перевалки руды и чёрных металлов носил преимущественно эффект базы и не отражает текущих реалий. В условиях действующих ограничений часть грузопотока будет перераспределяться в направлении Балтийского бассейна и железнодорожных маршрутов.

Уголь — заметное, но относительно мягкое снижение объёмов. Будучи крупнейшей сухогрузной статьёй, угольный сегмент сталкивается с необходимостью перераспределения потоков при закрытии южного коридора. Часть объёмов потребуется перенаправить на северные и восточные направления, которые уже функционируют в условиях высокой загрузки, что дополнительно ограничивает манёвр операторов. Оценочно, объём переориентации грузопотоков по углю, руде и металлопродукции может составить от 300 тыс. до 1 млн тонн.

Химическая продукция и удобрения — ключевой риск смещается с физического дефицита объёмов на рост логистической себестоимости и сужение доступных маршрутов. Для ряда экспортных партий использование южного транспортного плеча становится экономически нецелесообразным из‑за резкого увеличения стоимости доставки. Физическое снижение объёмов в этом сегменте ожидается менее выраженным, однако рост издержек окажет более ощутимое влияние на рентабельность экспортных операций.

Операционные последствия и риски для участников рынка
Переориентация грузопотоков несёт не только инфраструктурные, но и управленческие вызовы. Для портовых операторов и логистических компаний (в частности, для таких игроков, как ОТЭКО) текущая ситуация формирует риск частичной или полной остановки отдельных направлений деятельности. В оперативном порядке требуется пересмотр графиков перевалки, оптимизация расписаний флота и адаптация тарифной политики.
Таким образом, АЧБ переходит в категорию высокорисковых логистических зон, что требует от участников рынка срочной корректировки экспортных стратегий, диверсификации транспортных маршрутов и усиления работы по управлению логистическими издержками.
  • ❤ 2
  • 🔥 1
  • 🐳 1
Post #23204 1.5K
https://t.me/qara_aqqu/3153

🇰🇿 Казахстан — третий поставщик ферровольфрама в ЕС? Цирк да и только…

Осталось только найти, где этот ферровольфрам вообще производится…
По данным Еврокомиссии, Казахстан в 2025 году внезапно оказался в тройке поставщиков ферровольфрама в ЕС. Звучит бодро — почти как достижение промышленной державы. Единственная проблема: в открытом поле как-то не видно ни крупных мощностей, ни сопоставимого экспорта, ни внятной производственной базы в Казахстане под такие объемы.

Зато есть любимая постсоветская классика: цифра есть, объяснения нет.
Как Белорусские креветки;)

В сухом остатке — если верить Еврокомиссии, Казахстан уже почти металлургический гигант. Если верить реальности, тут нужен не пресс-релиз, а нормальная расшифровка по ТН ВЭД, происхождению товара и маршруту поставок. А то получается не аналитика, а статистический сюрреализм с очень знакомым региональным акцентом 🤡
Так как ферровольфрам в Казахстане в основном импортируют.

Почему так вышло? Дело в сырьевой базе и экономике. Для получения ферровольфрама нужны специфические руды — вольфрамит, шеелит, гюбнерит. В Казахстане фокус сместился на другие ферросплавы (в первую очередь на хром и марганец — у АО «ТНК „Казхром"», куда входят Актюбинский и Аксуский заводы ферросплавов), а технологии для вольфрама остались в стадии исследований или пилотных проектов.

Напомним, что в апреле 2026 года вышло постановление Правительства РФ №374: экспорт ферровольфрама за пределы ЕАЭС разрешён только при наличии разовой лицензии от Минпромторга.
Telegram Чёрный лебедь, рак и щука 🔠🔠➕🔠Казахстан занимает третье место в общем импорте ферровольфрама в страны ЕС В 2025 🇪🇺ЕС сильно зависел от🇨🇳 Китая в плане импорта магния, галлия и ферровольфрама, от 🇧🇷Бразилии в импорте железа и ниобия, от 🇹🇷Турции — в импорте боратов, от🇹🇯 Таджикистана…
  • 🐳 2
Post #23203 1.65K
CRU mid-year-commodity-outlook-2026 ТГ.pdf15.7 MB
Исследование CRU Mid-Year Outlook 2026: главные выводы для рынка по металлам.

Глобальный фон: ИИ против геополитики 2026 год — это столкновение двух сил. С одной стороны — бум инфраструктуры искусственного интеллекта, который взвинтил цены на оптическое волокно (рост более чем вдвое) и резко повысил прогноз спроса на медь для дата-центров до 682 тыс. тонн (+138% к ожиданиям июня 2024 года). С другой — конфликт на Ближнем Востоке и сбои в Ормузском проливе, которые вернули волатильность в энергетику и логистику.
Сталь (Европа): эра дорогой арматуры CBAM (углеродный налог ЕС) перестал быть теорией. В первой половине 2026 года: • Цены на горячекатаную сталь в Германии выросли на 10%. • Импорт CRC в ЕС рухнул на 50% г/г за первые четыре месяца. • Премия DDP (поставка с пошлиной) над CIF подскочила на 90 евро/тонну. Ожидается дефицит предложения в III квартале из-за низкой загрузки европейских заводов (около 60%).
#Медь: рынок концентратов сломался Спотовые TC/RC (сборы за переработку) ушли в рекордную отрицательную зону (-184 $/т к июню), так как плавильные заводы борются за сырье. Доходы от попутной серной кислоты теперь составляют 76% выручки китайских аффинажных заводов. Рынок переходит на индексное ценообразование: доля контрактов по бенчмарку упала до 56%, а сделки M&A достигли 63,6 млрд долларов (главная — слияние Anglo American и Teck).
Батареи: Китай закрывает двери Китай вводит экспортный контроль не только на физический товар, но и на интеллектуальную собственность (LFP CAM, графитовые аноды, оборудование высокой плотности сжатия). Это тормозит локализацию производств на Западе. При этом спрос на системы хранения энергии (BESS) растет взрывными темпами (+43% заявок на закупки в Китае за январь-май), ожидаемый объем мощностей к 2030 году превысит 1,2 ТВт·ч.
Удобрения: раскол по питательным веществам Конфликт на Ближнем Востоке перевернул прогнозы начала года: • Сера и фосфаты: острейший дефицит из-за блокировки торговых путей. Цены останутся высокими до конца года. • Мочевина: цены упали ниже довоенного уровня из-за слабого спроса Южного полушария. • Калий: защищен географически, BHP подтверждает запуск Jansen Phase 1 на середину 2027 года при бюджете почти 20 млрд долларов.
#Алюминий: качели дефицита и профицита Война сократила мощности Персидского залива на 2,5 млн тонн в год, подбросив котировки LME к четырехлетнему максимуму в июне. Однако быстрое восстановление производства в заливе, Индонезии (до 1,7 млн тонн) и Китае (до 45,2 млн тонн) уже обрушило цены обратно к доконфликтным уровням. Среднесрочный прогноз смещается в сторону избытка предложения.
Драгметаллы: #золото устояло, #серебро рискует Золото перешло от торговли «страхом» к торговле процентными ставками. Центробанки остаются поддержкой, но драйвером роста больше не являются. Серебро теряет промышленный импульс (проседание солнечной энергетики) и впервые с 2016 года уходит в умеренный избыток — металл становится тактическим и крайне волатильным.
Главный вывод CRU: отраслевые границы стерлись. Чтобы понимать цену на нержавеющую сталь, нужно следить за рынком никеля и тарифами на электроэнергию; чтобы оценить кабель — за стройкой дата-центров и стоимостью серы. Инфраструктурный цикл #ИИ дает долгосрочную поддержку базовым металлам, но любой торговый или военный шок способен обнулить фундаментальные расчеты за несколько недель.
  • 🔥 5
  • ❤ 1
  • 👍 1
  • 👏 1
Post #23202 1.6K
фьючерсы на #медь в Нью-Йорке торгуются почти на рекордном уровне.

Инвесторы ожидают решения по тарифам США и следят за спекуляциями вокруг открытия Ормузского пролива, что повышает спрос на рискованные коммодитис активы.

https://www.bloomberg.com/news/articles/2026-08-05/us-copper-trades-near-record-on-tariff-risks-hormuz-speculation
  • 👍 2
  • 🐳 2
  • ❤ 1
Post #23201 1.68K
Китай потребляет около 61% всей меди среди 25 стран, показанных на графике. И да, это именно тот случай, когда обычная таблица рейтингов рисует слишком приличную и слишком «равномерную» картину рынка. На деле она гораздо более перекошена.


С точки зрения предложения рынок меди действительно глобален: рудники разбросаны по Чили, Перу, ДРК, Замбии, Индонезии и другим регионам. Но спрос устроен куда менее демократично — он концентрирован, и эта концентрация делает весь мировой баланс подозрительно чувствительным к событиям в одной-единственной стране.

Изменения в китайских инвестициях в электросети, заказах на электрооборудование, строительной активности, производстве электромобилей, промышленном выпуске или доступности лома могут сдвинуть рынок меди сильнее, чем сопоставимые изменения спроса сразу в нескольких крупных экономиках за пределами Китая. Это не значит, что остальной мир можно вычеркнуть из уравнения. США по-прежнему представляют рынок примерно на 1,7 млн тонн, а Германия, Индия, Япония и Южная Корея остаются важными промышленными потребителями.

🇮🇳 Особенно стоит следить за Индией: ее электросеть, производственная база и масштаб электрификации продолжают расширяться. Но для инвесторов и операторов разговоры про «глобальный спрос на медь» часто слишком абстрактны. Гораздо полезнее задавать более неудобный вопрос: что сейчас происходит в энергетике, промышленности и строительстве Китая — и насколько предложение вообще способно это переварить?
  • 👍 5
  • ❤ 2
  • 🐳 1
Post #23200 1.76K
🇰🇿 Казахстан становится важным поставщиком критического сырья для мировой экономики

Переход к зеленой энергетике, электромобилям, цифровым технологиям и современной оборонной промышленности резко повысил мировой спрос на критически важные минералы. Казахстан уже занимает заметное место в этих цепочках поставок.

По расчетным данным Международного торгового центра (ITC), в 2025 году экспорт критического сырья из Казахстана достиг $16,9 млрд. Крупнейшим покупателем остается Китай — $7,5 млрд, или почти 44% всего экспорта. Далее следуют Россия ($2,6 млрд), Турция ($1,9 млрд), Великобритания ($768 млн), Узбекистан ($597 млн), Кыргызстан ($464 млн) и Япония ($432 млн).

Структура экспорта показывает, какие именно товары сегодня формируют позиции Казахстана на мировом рынке:
🔹 катоды и секции катодов из меди — $3,58 млрд;
🔹 медные руды и концентраты — $2,85 млрд;
🔹 феррохром — $1,65 млрд;
🔹 серебро — $740 млн;
🔹 необработанный цинк — $619 млн;
🔹 рафинированная медь — $518 млн;
🔹 необработанный алюминий — $517 млн;
🔹 оксид алюминия — $427 млн;
🔹 плоский прокат из железа и стали — $364 млн;
🔹 железные руды и концентраты — $360 млн.

При этом структура экспорта остается преимущественно сырьевой. Значительная часть поставок приходится на руды, концентраты и продукцию первичной металлургии. Именно поэтому следующим этапом развития должно стать расширение глубокой переработки внутри страны. Производство катодной меди, аккумуляторных материалов, специальных сплавов и другой продукции с высокой добавленной стоимостью позволит увеличить экспортную выручку, создать новые рабочие места и укрепить позиции Казахстана в глобальных производственных цепочках.

Для понимания масштаба: в 2025 году экспорт критически важных сырьевых материалов составил $16,9 млрд, или 21,4% всего экспорта Казахстана. Иными словами, более каждого пятого экспортного доллара страна получила от поставок критического сырья. При этом на Казахстан приходится лишь около 0,7–0,8% мирового экспорта CRM, то есть страна уже является заметным поставщиком, но ее глобальная доля пока остается сравнительно небольшой.

Важно: Critical Raw Materials (критическое сырье) — это не только редкоземельные металлы. К этой категории также относятся медь, алюминий, хром, цинк, литий, кобальт и другие материалы, имеющие стратегическое значение для современной промышленности, энергетики и высоких технологий.
  • ❤ 3
  • 👍 2
  • 🐳 2
Post #23199 1.95K
Металл и Минерал При продаже ЮГК будет оферта миноритариям ?
Президент России Владимир Путин подписал закон, исключающий направление обязательного предложения о выкупе акций у миноритарных акционеров в случае передачи в собственность РФ крупного пакета акций публичных акционерных обществ на основании решения суда.
«Вот тебе и Кузькин день»
mfd.ru
mfd.ru Подписан закон, исключающий направление оферты миноритариям при передаче РФ акций по суду МОСКВА, 4 авг - РИА Новости. Президент России Владимир Путин подписал закон, исключающий направление обязательного предложения о выкупе акций у миноритарных акционеров в случае передачи в собственность РФ крупного пакета акций публичных акционерных обществ…
  • 😢 10
  • 🐳 2
  • ❤ 1
Post #23197 1.79K
АЛРОСА с гордостью докладывает о первом месте по добыче алмазов в мире президенту, когда рынок уже давно живет по другим законам.

Пока в кабинетах звучат речи про «лидерство», лабораторные камни методично откусывают спрос, а сама компания, на всякий случай, уже примеряет золотую маску и спешно строит себе запасной выход в золотодобычу.

Дегдекан и геологоразведка на Колыме-инвестиции в золото, энергетика и генерация, развитие своей огранки и ювелирных изделий — это, по сути, правильный способ признать: на одних алмазах сегодня далеко не уедешь.

Тем временем акции на фоне встречи выросли +4,8% за день.
Президент России Встреча с генеральным директором компании «Алроса» Павлом Маринычевым Президент заслушал доклад о работе алмазодобывающей компании, включая создание крупнейшего в Европе ограночного кластера в Смоленске, разработку труднодоступных алмазных месторождений, золотодобычу и ювелирное производство. Отдельно обсуждались проекты «Алросы»…
  • 😢 3
  • ❤ 2
  • 👏 1
  • 🐳 1
  • 💯 1
Post #23196 1.95K
Обзор прогнозов по цене золота на конец июля 2026 года показывает значительный разброс оценок среди ведущих
инвестиционных банков и аналитических организаций.

По данным консенсус-прогноза, средняя ожидаемая цена золота составляет 4 400 $./тр. унцию в III
квартале 2026 года, 4 679 долл./тр. унцию в IV квартале 2026 года и 5 000 долл./тр. унцию в I квартале 2027 года.
В то же время медианный прогноз 29 аналитиков, опрошенных Reuters в конце июля, предполагает среднюю цену
золота на уровне 4 509 $./тр. унцию в 2026 году и 4 610 $./тр. унцию в 2027 году, что отражает более сдержанные
ожидания рынка после коррекции котировок от январских максимумов.
Среди отдельных финансовых институтов наиболее консервативную оценку представил Bank of America,
понизивший прогноз средней цены золота на 2026 год до 4 360 $./тр. унцию, при этом сохранив ориентир 5 000 долл./тр.
унцию как потенциальный уровень после завершения цикла ужесточения денежно-кредитной политики в США. HSBC
ожидает среднюю цену 4 560 $./тр. унцию в 2026 году и 4 750 $./тр. унцию к концу года, тогда как Commerzbank снизил
целевой ориентир на конец 2026 года до 4 500 $./тр. унцию. Более оптимистичные оценки сохраняют Goldman Sachs,
ожидающий роста цены до 5 400 $./тр. унцию к концу 2026 года, и JPMorgan, прогнозирующий достижение 6 300 $./тр.
унцию к концу 2026 года.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →