
Фьючерсы, арбитраж и советы от ВТБ.
Втб опубликовал на РБК интересуют статью про «как заработать на фьючерсах». И привёл цифры, что очень здорово. Но, как-то странно рассказал о рисках и посчитал доходность.
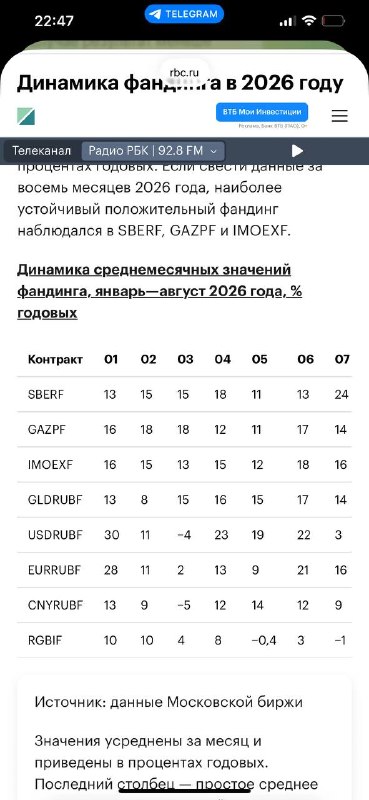
Для начала о хорошем. ВТБ рассказывает о новом инструменте вечные фьючерсы на популярные бумаги (например, акции Сбера и Газпрома), где большая ликвидность и появилась возможность зарабатывать на арбитраже между фьючерсом и базовом активом. Что покупая акции и фьючерс на продажу, ты не просто хеджируешь свою позицию от падения курса, но еще и зарабатываешь до 15% годовых! Что звучит как классная идея: снижаешь риск цены акции, а еще и зарабатываешь на этом! И самое главное, что всё это правда, подтвержденная на цифрах (а вот тут уже не совсем так).
Но возникает удивление, почему не сочли нужным подробно рассказать о других рисках (и к чему это может привести).
Для начала, фьючерс - это производный финансовый инструмент, и многие инвесторы даже не понимают механизм его работы. И что возникает не только гарантийное обязательство, но и фандинг (когда платят потому что ты держишь вечный фьючерс). Поэтому для неквалифицированных инвесторов ограничили к ним доступ (можно покупать только некоторые фьючерсы и только после тестирования).
Тут же частному инвестору предлагается делать синтетический продукт из фьючерса и акций самостоятельно, что обусловлено значительными сложностями. Особенно наглядно это видно по вечному фьючерсу на индекс Мосбиржи (потому что нельзя купить индекс как базовый актив, и надо подбирать актив, который хорошо коррелирует с индексом или структурировать из набора акций какой-то аналог). А создание синтетического продукта самостоятельно создает высокий риск ошибки, которая может не просто снизить доходность, но и просто уничтожить капитал инвестора.
Другая большая проблема, это невозможность спрогнозировать доходность данной схемы, потому что фандинг определяется непонятно как. О том, какой он был вы узнаете в следующем месяце. При этом, мы уже сейчас можем сказать, что это не потенциальный риск, а настоящий факт. Фандинг очень волатильный и меняется из месяца в месяц. Фандинг, на самый понятный актив Сбер, колебался более чем в 2 раза (от 11% годовых до 24%). По валютным же фьючерсами фандинг легко становился как сильно положительным, так и отрицательным) - например на евро волатильность доходности достигает почти 40% годовых. Что делает возможности прогнозирования доходности инвестором крайне низкой, а риски изменения фандинда (тем более, задним числом) настолько велики, что могут уничтожить капитал инвестора.
В третьих, данные расчеты приведены по данным меньше чем за год (за 8 месяцев всего) и, о какой-то стабильности показателей говорить не стоит.
Также указанные данные (до 15% годовых) бумажные. Это величина фандинга, а не реальная доходность. С чем же это связано? Вы не всегда можете купить акции и фьючерс за указанную цену (так называемое проскальзывание), вы платите за спред при покупке и продаже, платите брокерскую комиссию и просто за удержание своего синтетического продукта.
Тут представитель ВТБ не стал приводить фактические данные (хотя мог поделиться), но они точно уходят ниже 14% годовых. Это, если торговать на свои, а не привлекать средства в маржу - в этом случае, при стоимости маржи хотя бы в ключ плюс 4%, схема становится стабильно убыточной.
Но самое интересное, то, что предлагается конструировать синтетический продукт с высокой волатильностью фандинга и брать на себя большие риски, чтобы получить доходность ниже чем ОФЗ и фондов денежного рынка (за эти же 8 месяцев доходность после очистки всех комиссий была больше 16% годовых).
Спасибо ВТБ за рассказ о новой возможности, но хотелось чтобы инвесторов больше предупреждали о рисках.
Post #963
82

- 🔥 1