
#Макро
Индикаторы перекупленности: кэш у фонд-менеджеров на дне, риски на пике — механика надвигающегося репрайсинга
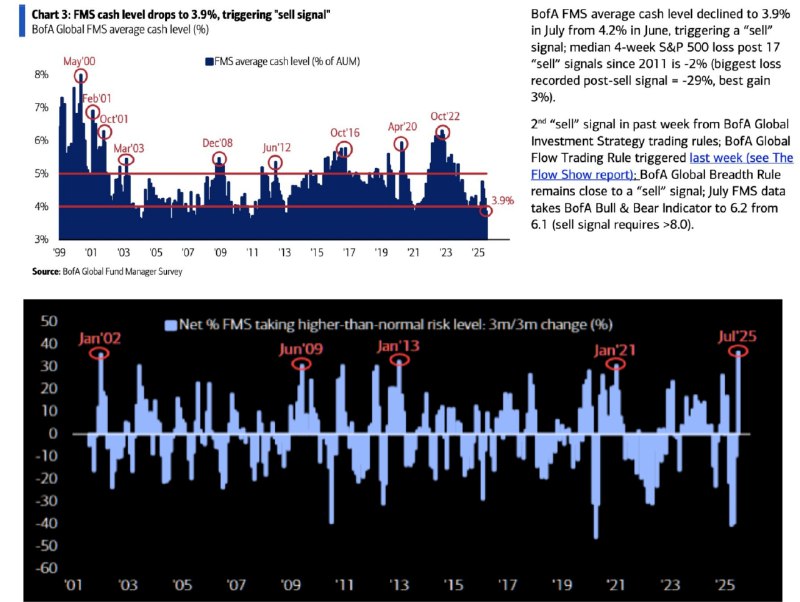
Свежий обзор BofA Global Fund Manager Survey за июль 2025-го фиксирует интересную динамику в аллокации капитала: средний уровень кэша в портфелях опустился до 3.9% от AUM — это минимум с 2011-го и прорыв ниже порога 4.2%, что исторически сигнализирует «sell» (средний последующий убыток по S&P 500 на 17% за 4 недели, рекордные -29% после 2011-го).
График показывает последовательное снижение с июня (4.2%), подчеркивая исчерпание «сухого пороха» — больше нечем откупать просадки в условиях растущей волатильности.
Второй индикатор добавляет контекста: нетто-процент менеджеров, берущих выше-нормальные риски, подскочил на 3-месячной основе до рекордных уровней в июле (+30% с апреля), как на пиках вроде января 2002-го или июня 2009-го.
Это не случайный всплеск — фонд-менеджеры наращивают экспозицию в risk-on активах с беспрецедентной скоростью, вероятно, на волне тех-эйфории и ожиданий снижения ставок ФРС, игнорируя подтекст: от эскалации торговой войны до растущих доходностей трежерис.
В системном разрезе это подчеркивает уязвимость: с минимальным кэшем и максимальными рисками любая геополитическая или фискальная встряска может спровоцировать цепной делеверидж.
Рынки, привыкшие к «Trump Put», рискуют упустить момент, когда отсутствие буфера превратит коррекцию в полноценный репрайсинг.
@MarketHeart
Post #4677
2.01K
- 🔥 15
- ✍ 9
- ❤ 4
- 🤝 3