
Цифровой рубль и регулирование крипты: что поменялось с 1 сентября 🏦
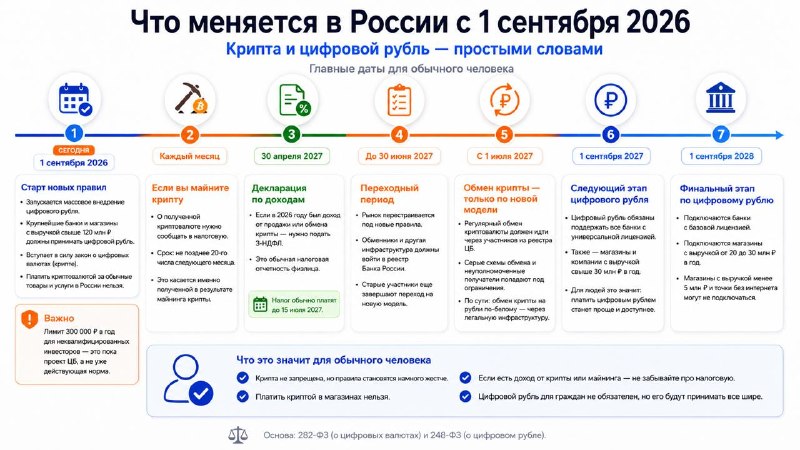
1 сентября в силу вступили сразу несколько законов. 248-ФЗ запускает реальное массовое использование цифрового рубля — можно открыть счёт на платформе ЦБ и пользоваться третьей формой рубля наравне с наличной и безналичной. 282-ФЗ и 283-ФЗ запускают переходный период к более жёсткому контролю за оборотом криптовалюты.
По самой крипте прямо сейчас практически ничего не поменялось. Обменивать крипту можно как и раньше, в обычных обменниках — это легально. Нелегальным обмен станет только в обменниках вне реестра ЦБ и только с 1 июля 2027 года: с этой даты криптосделки должны проходить через организаторов обращения из реестра, а банки получат механизм блокировки переводов в адрес таких сервисов. До этого момента ещё 10 месяцев. На картинке — таймлайн, что и когда включается.
Заработал, по сути, один запрет: принимать крипту в качестве оплаты за товары и услуги. Но тут ничего принципиально нового — единственным легальным платёжным средством в РФ и раньше был российский рубль, так что расплатиться криптой в магазине было нельзя и до этого.
Про обмены отдельно. Если платёж по обмену крипты с обменником банк тормозит — врать банку не стоит. Месяц назад менял в Hermes 350 тысяч рублей на стейблкоины, банк заблокировал перевод. Возникла мысль сказать банку, что отдаю долг, но сначала спросил в чате обменника, как правильнее. Ребята сказали: не врите, скажите прямо, что покупаете криптовалюту, ответите на пару вопросов — и пропустят. Так и произошло: банк уточнил, в каком именно обменнике меняю, прочитал лекцию про то, что сейчас очень много мошенников, и после этого спокойно пропустил платёж.
Теперь про цифровой рубль. Бояться его или демонстративно не пользоваться не стоит. Лимитов на переводы нет, комиссии нет, и не будет вопросов, в какой банк переводить, — просто переводишь рубль другому человеку, и всё это на счетах ЦБ. По сути убираем посредников в виде банков, которые так или иначе забирают свой процент, — в конечном счёте они станут практически не нужны. Как всё устроено, ЦБ разжевал на своём сайте в нескольких 30-секундных видео.
Но есть важный момент. Если абсолютно все активы окажутся внутри CBDC, то в зависимости от юрисдикции свободно дышать станет почти невозможно. Пока цифровой рубль от обычной банковской системы мало чем отличается, но позже эти деньги можно будет программировать — например, разрешить тратить их только на определённые товары. Оплатить тот же VPN станет физически нельзя. Банки по всему миру этой технологией уже активно интересуются: где-то разрабатывают, где-то уже применяют.
Поэтому моя позиция такая: бояться CBDC не надо, пользоваться можно. Но обязательно должна быть часть активов в параллельной финансовой системе — в криптовалюте.
Причём эти деньги не обязательно выводить в фиат. Часть их может даже зарабатываться в крипте — например, за онлайн-услуги, где получателю не принципиально, есть ли у вас зарегистрированное юрлицо. Плюс DeFi. И тратить крипту можно прямо внутри системы: оплачивать подписки, аренду GPU, пополнять криптокарты и платить ими за широкий перечень услуг — как в онлайне, так и не только. Фиат на свой счёт при этом не выводится: списывается крипта, продавец получает нужную ему валюту, по документам всё чисто.
Даже за рубли так можно рассчитываться. Про такие сервисы я слышал и раньше, но вот конкретный пример — мини-апка в Telegram: можно закинуть туда стейблкоины, а на кассе отсканировать QR-код — у вас спишутся стейблы, а продавцу придут рубли, товар оплачен. Да и в этом же приложении можно продать стейблкоины без KYC и получить чистые рубли на свой счёт. Круглосуточно.
Итог: прямо сейчас операции с криптой, в том числе через обменники, не зарегистрированные в ЦБ, легальны — как и были до 1 сентября. Использовать CBDC не опасно. Опасно остаться только внутри CBDC и при этом не иметь ничего в параллельной финансовой системе.
✈️ Подписаться на канал
Post #896
653
- 🔥 7
- 👍 3
- ❤ 2
- 💩 2
- 👏 1