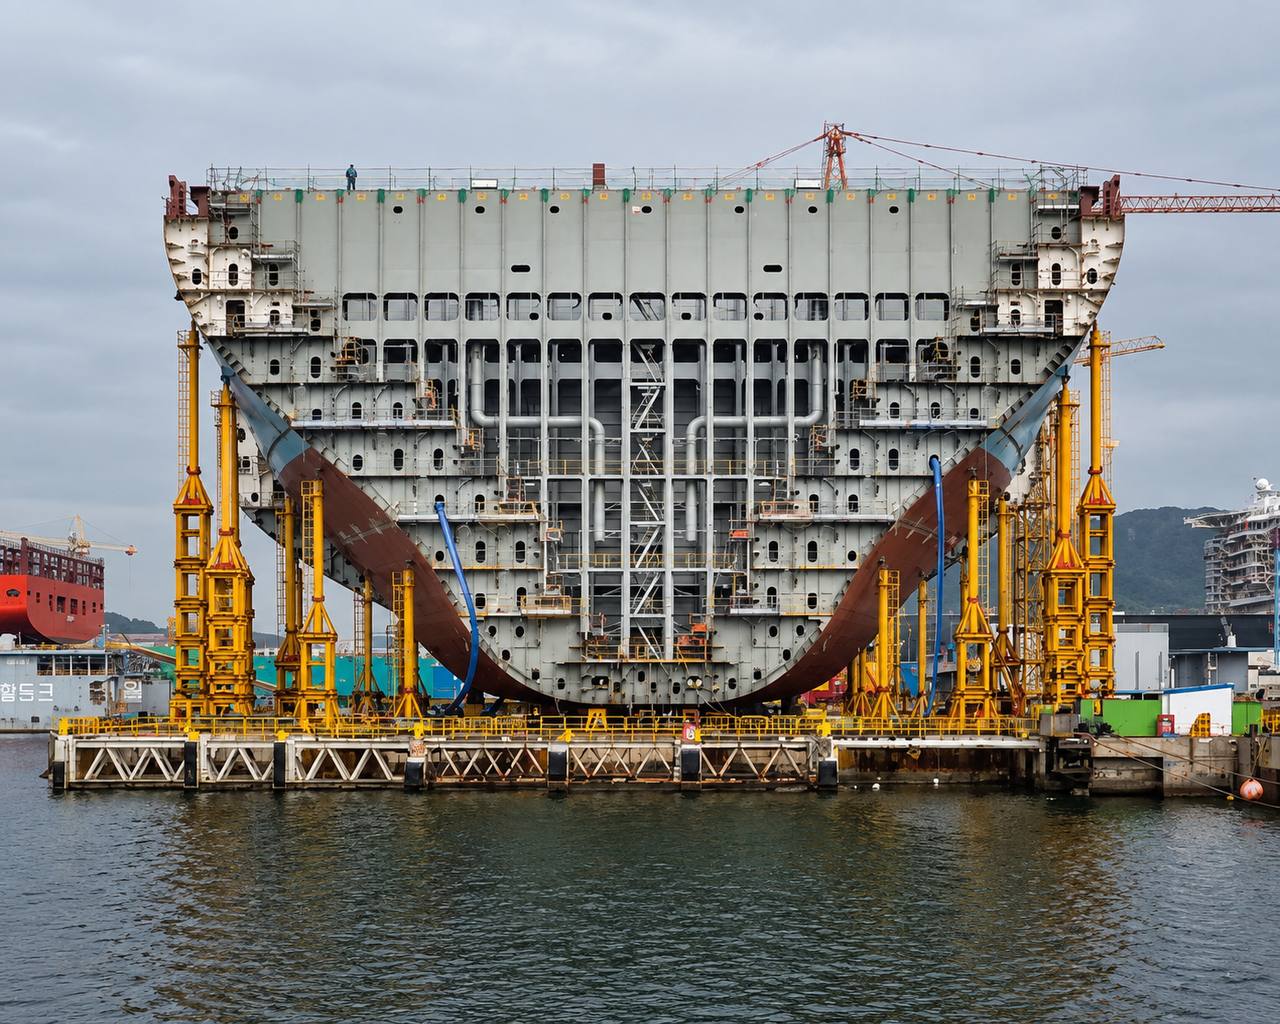
Портфель заказов на контейнеровозы продолжает расти и уже создает риск избытка вместимости, особенно если сервисы Азия - Европа продолжат возвращаться через Суэц
По данным Linerlytica, объем заказанного тоннажа превысил 45% действующего флота - это максимум с 2009 года
Сейчас в заказе находятся 1 925 контейнеровозов общей вместимостью 15,6 млн TEU. Это более чем вдвое выше постпандемийного пика августа 2023 года – 7,6 млн TEU
Последние крупные заказы:
• Maersk – 26 судов по 18 600 TEU
• CMA CGM – 12 судов по 24 000 TEU
У некоторых перевозчиков портфель заказов уже превышает весь действующий флот. Например, у Regional Container Lines он составляет 157%, у Kawa Shipping – 130%, у Zhonggu Logistics – 122%, у OVP Shipping – 105%, а у Hai An Transport вообще 368%
Особое внимание, конечно же, крупнейшим мировым линиям. По данным Sea-Intelligence, объем заказов относительно действующего флота составляет:
• Maersk – около 35%
• MSC – 39%
• CMA CGM – 39%
• COSCO – 52%
Похоже, становится очевидно, что мы готовимся к коммерческой борьбе между этими четырьмя перевозчиками
Логика здесь простая: по мере ввода новых судов линиям придется искать загрузку и наращивать долю рынка, поэтому удерживать жесткую дисциплину по вместимости может стать сложнее
Пока часть флота поглощают логистические сбои, а отмены рейсов и осторожное управление вместимостью помогают сохранять загрузку
Но параллельно сервисы Азия - Европа постепенно возвращаются через Суэцкий канал. Более короткий маршрут высвобождает суда, которые ранее были заняты на обходе Африки
И вот здесь потом у рынка может встать вопрос – что произойдет, когда эта возвращающаяся вместимость совпадет с крупнейшим портфелем заказов на новые контейнеровозы за всю историю отрасли