
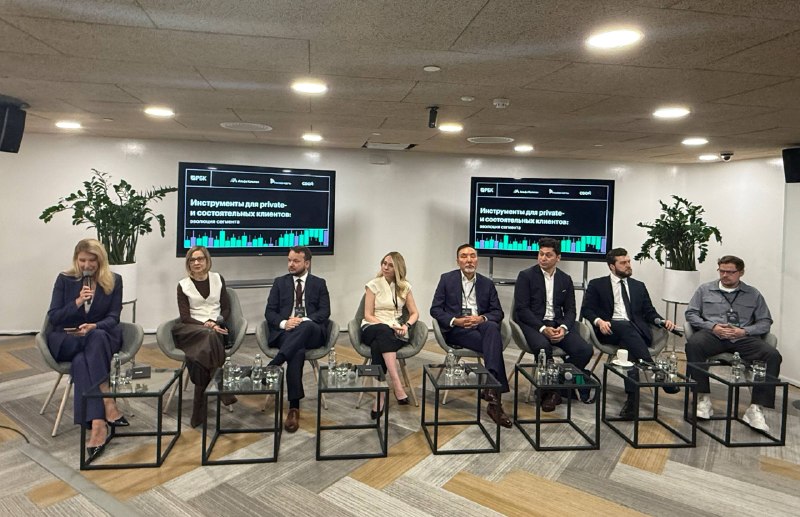
Нескучная дискуссия про Private Banking получилась на форуме РБК «Кэпитал Маркетс».
Начали, как положено, с вопроса "куда понесут деньги состоятельные клиенты после депозитов под 20%", а потом разговор стал интереснее.
- Почему для российского HNWI два-три года сегодня - уже «длинные деньги»?
- Зачем клиенту открытая архитектура, если у банка есть собственная продуктовая фабрика?
- Что происходит с ролью private-банкира, когда клиент может прямо во время встречи перепроверить его совет с помощью AI?
- lifestyle - это уже не «бантики и рюшечки», а вполне серьёзный инструмент удержания клиента?
- И, пожалуй, самое важное: продаёт банк клиенту продукт или действительно советует?
Чем дальше шла дискуссия, тем яснее становилось: облигации, фонды, страховые решения и значительная часть альтернативных инвестиций постепенно становятся доступны у всех крупных игроков. А значит, конкуренция смещается совсем в другое место. Кто сможет стать для состоятельной семьи главным доверенным советником - собрать инвестиции, личные фонды, наследование, налоги, семью и lifestyle в одну понятную систему?
По сути, речь идёт о новой роли - Chief Wealth Officer семьи. Пару часов я даже думала, что придумала новый термин и очень собой гордилась. Потом выяснила, что, увы, американцы все успели до меня, у них и должность такая официально есть.
Но в российский Private Banking я всё равно предлагаю термин забрать, даже если придется придумать благозвучный русскоязычный аналог. Уж очень точно он описывает, во что постепенно превращается хороший private-банкир: не продавец отдельного продукта, а человек, который помогает семье координировать всю систему капитала.
По мотивам этой сессии я написала большой разбор для «Банковского обозрения». Получился не пересказ конференции, а, скорее, разговор о том, во что превращается российский Private Banking.
Там много живых реплик, цифр и довольно неудобных вопросов для самой индустрии.
Читать полностью → здесь
Post #357
594
- ❤ 5
- 👍 3
- 🔥 1