
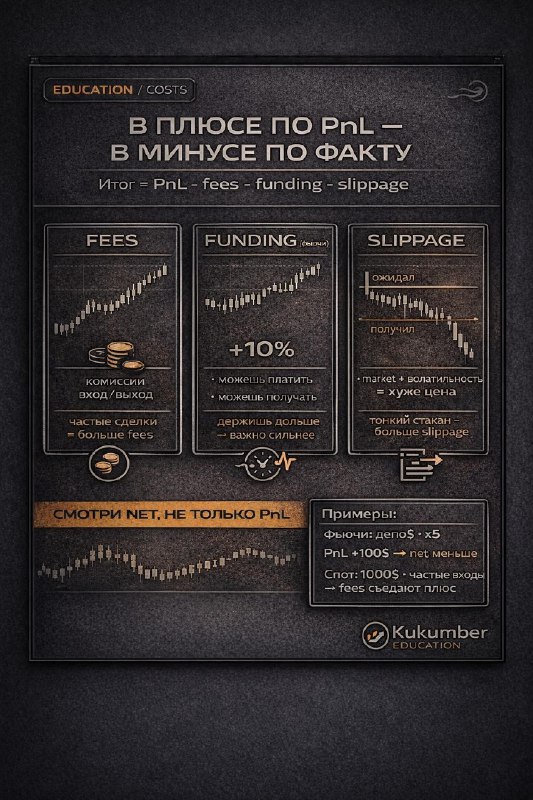
В предыдущем посте мы разобрали, что PnL ≠ итог. Но вопрос, а какой итог❕
Итог = PnL ⏩ fees ⏩ funding ⏩ slippage.
Сегодня разбираем на CEX, с упором на фьючи.
1️⃣ Термины с которыми будет понятней изучать пост
Fees = комиссии биржи ( вход/выход, maker/taker ).
Funding = фандинг на фьючах: регулярный платёж между лонгами и шортами.
Если funding отрицательный для тебя - ты платишь за удержание позиции. Если положительный - тебе платят.
Slippage = проскальзывание: ты хотел исполниться по одной цене, а исполнился хуже ( особенно на маркет-ордерах и в тонкой ликвидности ).
Суть: это всё “невидимые минусы”, которые не выглядят страшно по одной сделке, но на дистанции съедают результат.
2️⃣ Почему мозг игнорирует эти вещи
Потому что PnL - это “яркая цифра”, она даёт ощущение контроля. А комиссии/фандинг/проскальзывание - “мелочь”, которую мозг откладывает на потом. Именно так включается режим next ( автопилот “ещё сделка, ещё вход” ), и ты начинаешь торговать чаще, чем надо. Рынок наказывает не за один вход, а за сумму мелких потерь❗️
3️⃣ Пример 1️⃣ ( фьючи, депозит 1000$, плечо x5 ) - PnL в плюс, итог так себе
Допустим:
⚪️депозит: 1000$;
⚪️плечо: x5;
⚪️позиция: 5000$;
⚪️ты сделал движение в твою сторону и увидел PnL +100$.
Теперь реальность:
Минус 1️⃣: fees ( комиссии )
Ты платишь комиссии за вход/выход. На активной торговле ( особенно market ) комиссии ощутимы.
Минус 2️⃣: funding ( главный убийца )
Если ты держал позицию и funding был против тебя - ты платишь “аренду” за позицию. И самое неприятное: funding может съесть часть профита даже если ты прав по направлению.
Минус 3️⃣: slippage
Маркет/тонкая ликвидность/высокая волатильность ➡️ вход и выход чуть хуже, чем ты “видел”.
Итоговая мысль:
🔴ты мог увидеть “+100$”, а реально после всего получить “ощутимо меньше”.
И это ещё хороший вариант, потому что бывает хуже - когда PnL около нуля, а расходы стабильно отрицательные.
4️⃣ Пример 2️⃣ ( спот, депозит 1000$ ) - тоже бывает “в плюс”, но хуже ожиданий
Допустим:
⚪️купил на 1000$;
⚪️цена дала небольшой рост, “по ощущениям” ты в плюс.
Но:
🔴комиссия на сделку + комиссия на выход;
🔴если выходишь market - ловишь небольшой slippage;
🔴если часто перезаходишь - комиссии превращаются в “налог на суету”.
На споте это мягче, чем на фьючах, но логика та же: частота сделок = ускоритель расходов.
5️⃣ Два кейса по funding
Кейс 🔤: Funding против тебя ( ты платишь )
Ты можешь быть прав по направлению, но:
⚪️держишь позицию долго;
⚪️funding стабильно “тянет” в минус.
В итоге часть профита уходит “на обслуживание позиции”.
Кейс 🔤: Funding в твою пользу, но всё равно результат хуже
Иногда funding “капает” в плюс, и кажется: “отлично, я ещё и получаю”.
Но если ты:
⚪️входишь/выходишь часто ( fees )
⚪️используешь market ( slippage )
⚪️ловишь откаты и перезаходы
🔴то расходы всё равно могут превысить “плюс от funding”.
Вывод: funding - это важный фактор, но он не спасёт стратегию без дисциплины.
6️⃣ Как это использовать в анализе
Ответь на эти вопросы перед сделкой:
Зачем я вхожу❕ Я вхожу основываясь на свой сетап или эмоции❕ Сколько я заплачу по fees, если зайду и выйду❕ Какой funding сейчас❕ ( и сколько я планирую держать ). Я точно не влетел market в тонкий стакан❕ ( slippage ). Стоит ли эта сделка всех расходов❕
Это превращает тебя из “игрока в price” в человека, который понимает стоимость действий.
7️⃣ Мини-правила, чтобы не сливать на “невидимых минусах”
Чем чаще ты торгуешь - тем больше платишь “налог рынку”. Держишь фьючи долго ➡️ funding становится ключевым. Market-ордера в волатильность ➡️ slippage гарантирован. Считай итог не по PnL, а по Net result ( чистому результату ).
Словарь
Fees - комиссии.
Funding - плата/доход за удержание фьюч-позиции.
Slippage - проскальзывание цены исполнения.
Net result - итог “чистыми” после всех расходов.
Next — автопилот “ещё сделка”, главный враг дисциплины.
Вопрос к вам:
Ты учитываешь fees + funding + slippage в результате - или смотришь только PnL?
⚠️Материал образовательный, не финансовый совет.