
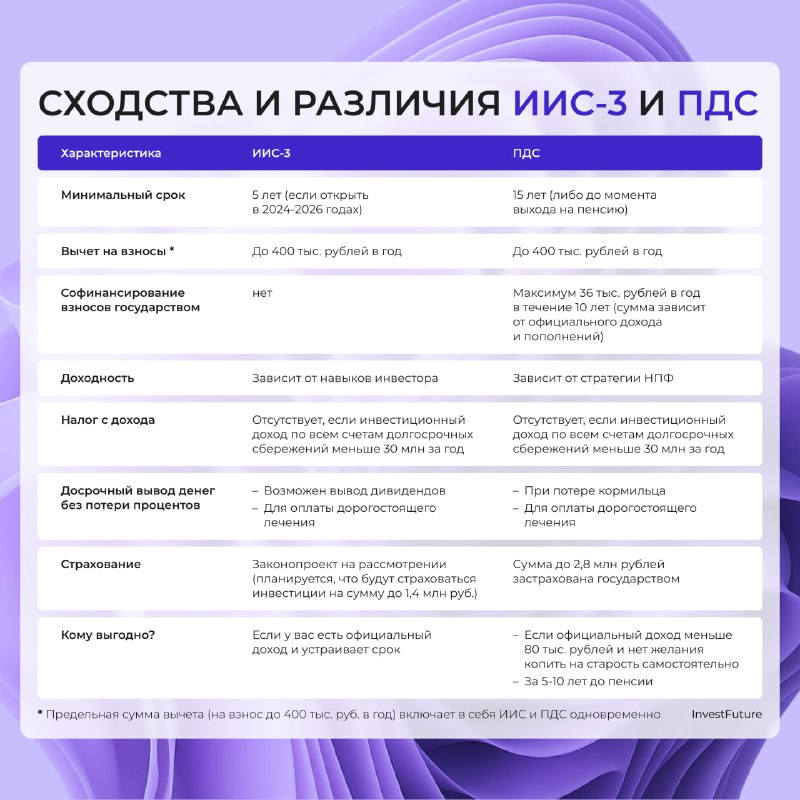
У этих инструментов много общего:
➖ они новые (действуют с 2024 года)
➖ направлены на стимулирование долгосрочных инвестиций
➖ предлагают множество налоговых и инвестиционных льгот
Ключевые различия — в таблице. Если ИИС-3 подходит широкому кругу инвесторов, то ПДС скорее представляет собой инструмент социальной поддержки — для тех, чей доход ниже ₽80 тыс. (тогда коэффициент софинансирования будет максимальным) или до пенсии осталось менее 10 лет.
Также важно, как выплачиваются деньги:
➡️ По ИИС-3 — после окончания минимального срока можно забрать всю сумму сразу или продолжать инвестировать.
➡️ По ПДС — есть нюансы.
Как можно получить деньги с ПДС?
1️⃣ Единовременная выплата. Возможна, если соблюдено одно из условий:
✔️ с момента заключения договора прошло не менее 15 лет
✔️ достигнут пенсионный возраст, а размер ежемесячной пожизненной выплаты составил менее 10% от официального прожиточного минимума пенсионера (то есть накоплено, грубо говоря, менее ₽500 тыс.)
Само по себе достижение возраста 55–60 лет не даёт права на единовременную выплату.
2️⃣ Пожизненная выплата. Начисляется ежемесячно до конца жизни участника программы.
3️⃣ Срочная выплата. Осуществляется на срок не менее 10 лет.
А можно ли совместить ИИС-3 и ПДС?
Да. Можно иметь до трёх долгосрочных накопительных счетов. То есть ИИС-3 и ПДС вполне можно совмещать.
🔥🔥🔥 Хитрый план для тех, чей доход — ₽80 тыс. рублей в месяц (и кто умеет разумно сберегать):
1️⃣ Открыть ИИС-3 и за год внести максимальные ₽400 тыс. (по 33 тыс. в месяц или 42% от дохода), чтобы получить налоговый вычет.
2️⃣ Купить облигации с постоянным купоном, чтобы зафиксировать высокий процент на длительный срок.
3️⃣ На следующий год вернуть ₽52 тыс. за счёт вычета.
4️⃣ Открыть ПДС и внести ₽36 тыс. из полученных ₽52 тыс. — таким образом получить государственное софинансирование на ту же сумму.
5️⃣ В дальнейшем вносить на ИИС ₽364 тыс. в год (400 000 – 36 000). Общая сумма пополнений составит уже 36% от дохода.
Итог: вы максимально используете оба инструмента — налоговые льготы ИИС-3 и софинансирование ПДС. И накопите, к тому же, почти ₽5 млн за 10 лет. Правда, сумму, что на ПДС, получите не сразу.
💬 Накидывайте вопросы и мнения по этим инструментам.
#инвестиции@InvestFuture