TGViewer
Channel Public Channel
Фискальный комплаенс Юлии Беляковой

Фискальный комплаенс Юлии Беляковой

@ikarcompliance

Налоговый адвокат Белякова Ю.М. (кэн) 20+ лет опыта работы. Налоги, банкротство, РЦБ, УК РФ по ст.159,171,172,174 187,194,198,199,210 УК РФ, корп. споры, сопровождение проверок. Канал входит в топ 30 лучших каналов о налогах. Контакты @Advokat16597
Subscribers
4.67K
Photos
640
Videos
110
Links
1.6K
Recent Posts 19 shown
Post #3259 109
🎙Добрый вечер, страна!

Выборы прошли и пошла "жара в хату". Нам тут наши подписчики сообщают "вести с полей". Раскрыть имя и регион не можем. Скажем, что это не Москва.

💬"Началось. Физикам приходят уведомления с начислением НДФЛ на переводы. Например, попала одна мамочка на 6700 руб. за родительские сборы в детском саду. Так ещё и совет получила от знакомого бухгалтера,  что "ничего не поделаешь, нужно платить, а в следующем году на переводы за 2026 года подать декларацию"🤦.

📄Наш комментарий: может запретить курсы налоговых консультантов короче двух лет, и чтоб допускали только людей с высшем экономическим образованием, а? Хотя, при таких ограничениях мы слона не продадим бюджет не наполним🙈


Иллюстрация: Ларичев М.

#ндфл
  • 🤣 7
  • ❤ 2
  • 🔥 2
  • 🤔 1
Post #3257 277
📹Интересное письмо выпустил ЦБР!

🔹Что в письме примечательного? Да в общем ничего, кроме намека на то, что есть правые, а есть правее ( читаем предпоследний абзац)!

📄А вообще это уже не первое письмо где ЦБР рекомендует банкам быть максимально клиенто-ориентированными. А что думают банки? Что заблокированные средства, это прекрасные пассивы и не надо ничего усугублять улучшать клиентам, пусть мучаются приносят документы!

📄 Мнение, сформированное ИИ после длительной перепалки и просьбы "не выдумывать: почему ЦБР все что-то рекомендует? Ведь он не слабый регулятор, могут написать и Указание, но нет, только рекомендации. И рынок понимает, что это "лишь хорошая мина, при плохой игре", игроки меня поймут.

#115фз
#письмо_цбр
#162фз
  • 👍 3
  • ❤ 2
  • 🤔 1
Post #3256 319
‼️Доброе утро, страна!

Ну, что, сейчас все больше представителей бизнеса ощутит, что деньги государству нужны, а льгота, это большая привилегия, с непонятным исходом.

Итак:

Изменения для резидентов ТОР, СПВ и АЗРФ.

📹Статистика говорит, что в ТОР, СПВ и АЗРФ насчитывается более 4,1 тыс. проектов резидентов. Государство решило, что все, кто хотели и могли уже статус получили и можно закрутить гайки, показав тем, кто получил ранее, как им повезло!

🔹Для новых проектов на Дальнем Востоке и в Арктике взамен ТОР, СПВ и АЗРФ собираются ввести единый режим — ЕТОР. Единая территория опережающего развития.

Внимание, сроки: С 1 января 2027 года, срок действия — до 31 декабря 2100 года. 

Приём новых резидентов в прочие ТОР с 01.01.2027 будет остановлен, кроме ТОР в моногородах, ЗАТО, международных ТОР и ситуаций, когда конкурс на подписание соглашения уже объявлен.

💬Условия получения налоговых послаблений в ЕТОР становятся заметно строже.

Все помнят, что для ТОР, СПВ и АЗРФ с 01.04.2026 уже работает принцип «за каждый рубль льготы — рубль вложений», но для новых резидентов первые три года это ограничение не действует.

🎙А что действовать будет:

Страховые взносы — 15% вместо прежних 7,6%.

Период действия льготы — 5 лет вместо 10.

Претендовать на льготу можно лишь в первые три года существования ЕТОР.

Сотрудник должен быть прописан в соответствующем регионе, а его зарплата — быть выше среднемесячной по региону для данного вида деятельности.

И это очень важно с учётом реалий бизнеса в этих регионах!

💬Так, например, сегодня так называемый сотрудник- вахтовик из другого региона сам по себе не мешает применять льготный тариф ТОР: единственное условие он должен быть оформлен по трудовому договору на новое рабочее место.

В новом режиме сотрудник-вахтовик из другого региона под льготу уже не попадёт — как раз из-за требования о прописке в соответствующем регионе. Фактически, законодатель "убил" льготу, а хотел, наверное, как лучше...или, не хотел. Или открыл новый бизнес для тех,кто предоставит "прописку", а налоговикам дал шанс все пересчитать "задним числом" проверив факты прописки через три года.

❗️Вход в новый режим обойдется дороже: как минимум 100 млн руб. капитальных вложений, причём не менее 20% — из собственных средств (на фоне общего спада инвестиций это ещё сильнее отдаляет льготу от малого и среднего бизнеса). До подачи заявки нельзя тратиться на создание или покупку основных средств по проекту. А саму заявку должен единогласно одобрить наблюдательный совет.

Если у Вас уже действующее соглашение ТОР, СПВ и Арктической зоны, то их обещают сохранить до истечения их срока. Хотя, мужчины знают, что "обещать" и "жениться", это не пересекающиеся вещи😉

Вы все ещё хотите льготу? Для получения статуса резидента предусмотрены такие сроки:
ТОР и СПВ — 28 рабочих дней;
АЗРФ — 42 рабочих дня.

P.S. Если в новых обстоятельствах требуются конкретные решения по структуре бизнеса и налогам — вы знаете, как с нами связаться

#изменения_законодательства
#ТОР
#ЕТОР
  • ❤ 5
  • 👍 4
  • ✍ 2
Post #3255 549
📣Ну вот, очередная налоговая осенняя донастройка после выборов подъехала.

Минфин внес в Правительство новый бюджетный пакет, в т.ч. Проект ФЗ о внесении изменений в НК!

А кто- то наивно ждал откат ставки по ндс с 22 до 20 % , был такой законопроект до выборов …


Из существенного:

1. ✅Прогрессивную шкалу по НДФЛ от 13 до 22 % предлагают распространить на «пассивные» доходы:

– по дивидендам и от другого долевого участия,
- по процентам от вкладов,
- по операциям с ценными бумагами и цифровыми правами,
- от продажи имущества и реализации долей участия,
- по договорам страхования,
- по договорам дарения.

Сейчас «Пассивные» доходы облагаются по ставкам 13-15%.

Поправки не коснутся действующей преференции для малых вкладов – необлагаемого налогами порога до 1 млн рублей.

Изменения также не распространяется на доходы участников СВО.

2. ✅ПИФы

Предлагается  установить для ПИФов обязанности по уплате налога на прибыль с получаемых пассивных доходов по ставке 15%.

При этом при налогообложении пайщиков уплаченный налог на прибыль ПИФ будет зачитываться.

Сейчас ПИФ не платит налог на прибыль, а налогообложение возникает в момент выплаты доходов пайщикам, что может откладываться на долгий срок.

Это создает предпосылки для налоговой оптимизации путем структурирования владения различного рода активами с использованием ПИФов.

3. ✅Также предлагается повысить ставку налога на прибыль с дивидендов, уплачиваемых в пользу нерезидентов на счета «С» до 35%.

4. ✅ Для выравнивания условий торговли на внутреннем рынке установить НДС по стандартной ставке 22% при покупке товаров электронной трансграничной торговли.

Уплачивать его в качестве агентов будут электронные торговые площадки.

Ссылка на сайт Минфина https://minfin.gov.ru/ru/press-center?id_4=40635&ysclid=mufeevkgig197557784

❗️За информацию и пост спасибо Ирине Бордюг.


📄Наш комментарий: По Пифам, ожидаемо на фоне проигранных ФНС в Арбитражном суде претензий.

По физическим лицам, так же ожидаемо. Для тех, кто имеет доступ к нашей болталке😉

Ну и маленькое напоминание, про отдельную налоговую, которая занимается только обеспеченными физическими лицами. А вы что, думали, раз сразу не наехали, этого не случится никогда?)
  • 💯 4
  • 😢 3
  • ✍ 1
  • ❤ 1
Post #3254 480
Говорят, что среда, это маленькая пятница!

Так вот вам "приколы нашего ФНС" или "все, что нужно знать об уровне")))

❗️Спасибо неравнодушным подписчикам за настроение!
  • 🤣 9
  • 🔥 3
  • ❤ 2
  • 🏆 2
  • 👀 2
  • 🤝 2
  • 😁 1
Post #3253 484

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 9
  • ❤ 5
  • ✍ 3
  • 👏 1
  • 💯 1
Post #3252 461

Forwarded from ФНС России

Стартовала массовая рассылка налоговых уведомлений для уплаты физическими лицами транспортного и земельного налогов, налога на имущество, а также НДФЛ за 2025 год

До 10 октября планируется направить 69,9 млн таких уведомлений.

Более 90% – в электронном виде через личный кабинет налогоплательщика и личный кабинет на едином портале государственных и муниципальных услуг тем, кто имеет доступ к этим сервисам и зарегистрирован на ЕПГУ.

Остальным налогоплательщикам – по почте заказными письмами.

Общий объем начислений налогов на имущество во всех уведомлениях составил 452,8 млрд руб. (+10% к 2025 г.).

🔵 Налоговые уведомления адресованы владельцам налогооблагаемого имущества: транспортных средств, земельных участков, объектов недвижимости за период владения в 2025 году.

❗️ Уведомления не направляются, если:

➖ сумма налога к уплате не превышает 300 рублей. Они направляются раз в три года.
➖ лица полностью освобождены от уплаты налогов при наличии соответствующих льгот

🔵 Кроме того, в налоговом уведомлении обновлен раздел по налогу на доходы физических лиц.

🔸 Содержание – единый расчет НДФЛ по всем основаниям, начиная с налогового периода 2025 года.
🔸 Визуализация – единый расчет НДФЛ по всем источникам доходов с распределением по группам прогрессивной шкалы ставок.

📆 Налоги, указанные в уведомлениях за 2025 год, необходимо оплатить не позднее 1 декабря 2026 года.

Исключение – налогоплательщики на отдельных территориях Курской области, для которых срок уплаты продлен на 12 месяцев постановлениями Правительства РФ от 04.09.2024 № 1222, 07.12.2024 № 1735.

👆 Подробнее на промостранице.

1️⃣2️⃣3️⃣

#цифра_дня #налоговые_уведомления
  • ❤ 3
  • 👍 3
  • 😱 2
Post #3251 457
🎙Доброе утро, страна!

Тут один из наших коллег, Иван Кузнецов решил вспомнить введённые ФНС термины и определения, не попавшие в НК РФ, но плотно вошедшие в нашу жизнь. Мы публикуем его определения и вспомним немного те #перлы, с которыми сталкивались мы в Актах и прочих документах.

Ну, что, погнали:

🔹Если компании сейчас нет по адресу, то ее там не было никогда! ( Аксиома)

🔹Если человек умер, значит это был технический директор.

🔹Убытки бюджету не обязательно должны быть, как и разрывы, но это не повод не предъявить этот НДС вам. ( Это кулуарно, у зала суда в АС Москвы)

🔹Оплата налога в бюджет не говорит о том, что компания не техническая.

🔹Налогоплательщик создал схему при которой ИП не платят НДС в бюджет! ( Это было до введения "налога с продаж" )

🔹Нам не нужны документы для определения недоимки по Прибыли, у нас указание - считать. ( Кулуарно, но уверены, что те, кто работает слышали это не раз).

🔹Я вообще в этом разбираться не хочу, не понимаю, акт есть, там написано -недоимка, значит, недоимка( а это уже кулуарно и в СК)

🔹Ой, а давайте вот как:" вы заплатите НДС за контрагента, а потом идите в суд и разбирайтесь с ним там, по оговорке!" ( На комиссии)


🔹Мы проверили вашего контрагента, у него есть риски, а значит надо заплатить в бюджет НДС и прибыль. Что, не заявляли по нему вычет? Все равно, нужно....( Комиссия по побуждению)


📌«Бумажный НДС» - организация фиктивного документооборота с целью искусственного завышения налоговых вычетов по НДС (Постановление АС Московского округа от 06.03.2025 по делу № А40-241746/2023)
📌Площадка по «бумажному НДС». Понятие «площадка» - используется применительно к группе юридических лиц, участвующих в формировании документооборота для заинтересованных организаций и обналичивании денежных средств с имитацией реальной деятельности (Постановление 13 ААС от 02.08.2026 по делу № А56-112126/2025)
📌Фирма-однодневка - юридическое лицо, не обладающее фактической самостоятельностью, созданное без цели ведения предпринимательской деятельности (Постановление АС Московского округа от 15.05.2023 по делу № А40-160152/2022)
📌Сомнительный контрагент - субъект, не имеющий необходимых условий для экономической деятельности, и не исполняющий налоговых обязательств по сделкам, осуществляемым от его имени (Постановление 17 ААС от 24.06.2026 по делу № А60-68515/2025)
📌Транзитные/технические контрагенты - деятельность которых направлена не на осуществление реальной предпринимательской деятельности, а на искусственное формирование записей в книгах покупок, книгах продаж с целью создания «бумажного» НДС для последовательной передачи организациям-выгодоприобретателям (решение АС Самарской области от 18.09.2026 по делу № А55-8239/2026)
📌Налоговые разрывы - суммы налоговых вычетов, заявленные в декларациях, не поступили в бюджетную систему Российской Федерации (Постановление 9ААС от 17.09.2026 по делу А40-36550/2026)
📌Группа компаний - несмотря на то, что в налоговом законодательстве отсутствует определение термина "группы компаний", в то же время этот термин широко используется в нормативных актах, регулирующих правоотношения в иных отраслях права и согласно ст. 11 НК РФ могут применяться в том же значении. Также налоговый орган вправе использовать судебное толкование данного понятия. По общему смыслу, под группой компаний понимается не являющееся юридическим лицом объединение юридических лиц, связанных отношениями значительного влияния или контроля (решение АС Московской области от 05.05.2026 по делу А41-115991/2025)

💬Ну и картинка, это перл от наших коллег из Питера! Ну, а как вы хотели?!))))

#перлы
  • 👍 6
  • ❤ 5
  • 🔥 4
  • 😁 2
Post #3250 542

Forwarded from МКА "Покровская застава"

#покровские_советы
🧥✏️🧮 Театр начинается с вешалки, а работа налогового адвоката в рамках выездной налоговой проверки - с момента получения проверяемым лицом уведомления о начале проверки.

Мы знаем, что многие доверители полагают, что в период налоговой проверки с обращениями проверяющих справится бухгалтер, ответит на все их требования, подберет документы. Допросы сотрудников и руководителя, а также контрагентов пройдут сами собой. Зачем здесь адвокат? Что он будет делать?

И сильно удивляются, получив акт проверки на руки и увидев, какие интересные выводы сделал налоговый орган.

⏰ Часто доверитель именно на этой стадии решает прибегнуть к помощи адвоката.

Но мы искренне считаем, что это, мягко говоря, поздновато.

Масса проблем, которых можно избежать на стадии проведения проверки, после получения акта уже не может быть решена физически. Тем более в условиях ограниченного времени на составление возражений на объемный акт, состоящий из десятков и сотен листов, и тысяч листов приложений к нему.

Особенно тяжело складывается ситуация с допросом сотрудников, а также контрагентов проверяемого лица, если налоговому органу УЖЕ даны явно неудачные для налогоплательщика показания.

Итак, что делает адвокат, участвующий по приглашению доверителя в налоговой проверке?

✔️Как минимум, вот это:

📍 анализирует имеющиеся у вас налоговые риски;

📍помогает доверителю формировать свою позицию на всех промежуточных этапах составления акта и при встречах с налоговыми органами до получения акта;

📍 проверяет проекты ответов на требования ИФНС и анализирует прилагаемые к ним документы, которые вы планируете предоставить налоговому органу, инициирует поиск документов, которые вам кажутся неважными, в архивах как самого налогоплательщика, так и его контрагентов;

📍готовит к допросам руководителя, сотрудников проверяемого лица, а если нужно - и его контрагентов и их сотрудников (в частности, объясняет допрашиваемому лицу его права и обязанности, принципы поведения при допросе, прорабатывает вероятный круг вопросов налогового органа и вместе с доверителем анализирует риски и последствия возможных вариантов ответов на эти вопросы);

📍присутствует при допросе этих лиц в налоговом органе;

📍присутствует при других мероприятиях (осмотр помещений, выемка документов и т.п.);

📍готовит разногласия на акт налоговой проверки.

И вот тогда налогоплательщик все же будет иметь шанс получить удачный для него акт проверки и урегулировать менее масштабные проблемы сразу после вступления решения в силу, избежав уголовной и других видов ответственности.

Поэтому наш совет: не ждите акта налоговой проверки. Позвоните вашему юристу ДО этого момента.

***
Мы ВКонтакте

Мы в Яндекс.мессенджер
  • ❤ 7
  • 💯 5
  • 👍 2
  • 👏 1
Post #3249 591
Добрый день, страна!

❗️Мы все знаем, что любой вопрос имеет много граней и ответ на вопрос может быть решаемым на конкретном этапе и проблемой в будущем.

Мы тут решили на примере рекламы услуг по "разблокировке счета в банке" в рамках 115-фз написать, что не учел консультант в связи с его узкой специализацией и отсутствием специфических знаний. Сразу оговоримся, что точечную проблему он решил и все описывает и рассказывает верно, но как и в любом вопросе, есть нюансы.

Итак, тема: Как перевести деньги на личную карту и избежать блокировки по 115-ФЗ: реальный опыт ИП

Что мы имели в начале пути:

Запрос от Альфа-Банка.
в рамках исполнения  115-ФЗ от 08.08.2002 года ( по простому - "легализация")

💬Что сделал консультант. Ещё раз повторим, что тут нет ошибки или откровенного развода.
1️⃣ Выяснили причину запроса банка. Проблема возникла вследствие срабатывания стандартного банковского фильтра по признакам незаконного обналичивания, обусловленного большим объёмом переводов на собственный счёт физического лица.

2️⃣ Подготовили полный пакет документов и разъяснений. Важно отметить, что клиенты часто бывают поражены количеством запрашиваемой мною информации сверх того, что требует сам банк. Объясняется это просто: стандартные запросы кредитных организаций имеют универсальный характер и не учитывают особенностей конкретного бизнеса.

📄Наш комментарий: для общего понимания картины мира. Консультант, любой, без статуса адвоката, будет допрошен по обстоятельствам, которые ему могут быть известны. И он расскажет, не сомневайтесь, особенно, когда следователь объяснит, что можно быть свидетелем, а можно соучастником. Ну, а что? Рекламируют все, а нам что?)))

3️⃣
Решили проблему с задержкой ответа на запрос банка. Сбор документации занял на неделю больше отведённого банком срока, поскольку мой клиент активно занимается бизнесом практически круглосуточно и вдобавок является многодетной матерью. Однако благодаря налаженным отношениям с сотрудниками Альфа-Банка и общей ориентации банка на потребности клиентов нам удалось продлить сроки предоставления материалов. Всё это время счёт оставался рабочим, и предприниматель продолжал вести свою деятельность.

📄Наш комментарий: тут много лукавства. Сейчас банки максимально лояльны и "личные" контакты, это скорее рекламный ход. Но, у каждого свои фишки. При этом помните, банк, это максимальная бюрократия, как и суд, поэтому, все просьбы о переносе сроков письменно. Никаких "я по пацански договорился".

4️⃣
После завершения подготовки ответа мы передали в банк следующие материалы: подробное письменное описание бизнеса с детальными комментариями по каждому контракту, подтверждающие документы и даже скриншоты переписки с партнёрами, удостоверяющие действительность деловых отношений. Для некоторых договоров пришлось обратиться к контрагентам с просьбой прислать дополнительные отчёты (при условии конфиденциальности), чтобы ещё убедительнее подтвердить правдивость и коммерческий смысл заключённых сделок.

📄Наш комментарий: пожалуй, этот будет самым важным. Помните, все, что вы передали в банк будет передано и в налоговый орган по запросу ( пока он нужен). Опять же есть нюансы и знание работы некоторых банков, и можем сказать, что не все передадут, но почти все!!  Помните, что все Ваши переписки, более подробные схемы могут быть поданы совсем под другим "соусом"! А так то, все хотели, как лучше.

5️⃣
Результат не заставил себя ждать: буквально на следующий день поступил положительный вердикт от Альфа-Банка.

Вывод консультанта:
Индивидуальному предпринимателю вполне допустимо переводить большую часть своего дохода на личные нужды, если грамотно обосновать этот процесс и убедить банк в прозрачности своей деятельности.

К сожалению, сейчас в сети работает много «бизнес-коучей», которые не рекомендуют переводить больше 30% выручки на счет физического лица, а советуют (естественно за денюшку) пользоваться специально разработанными схемами «легальной оптимизацией», а по-русски: грязной обналичкой через фирмы-помойки. Вот таких ИП ждут неприятности не только от банков, но и от системы ЗСК.

📄Наш комментарий: можете собирать любые пакеты документов, но если налоги не уплачены и не только вами, а всей цепочкой, без учёта любой оптимизации, то к вам придут.  Кто, как и когда, вопрос масштаба оптимизации и потребности в сборе. А вот назначат ли Вас организатором схемы или просто выгодоприобретателем, это вопрос сложный и отвечать на него нужно понимая все нюансы.

#115фз
#легализация
#блокировка_счет
  • ✍ 6
  • ❤ 5
  • 👍 5
Post #3247 748
⚡️Wildberries начал блокировать кошельки пользователей и требовать документы, подтверждающие происхождение потраченных денег.

Под санкции маркетплейса можно попасть при списании «слишком большой» суммы — например, от 20 000 рублей за одну покупку. Чтобы вернуть доступ к деньгам, от клиентов требуют предоставить справку 2-НДФЛ, договор купли-продажи недвижимости или автомобиля, либо скриншот выигрыша в лотерею.

⚡️ Подпишись на Молнию 

📄Ну и комментарий, сформированный ИИ : всё-таки сотрудники WB , это политически не подкованные люди. Что непонятного всем сказали? Все это после 20.09! Молодые, ретивые😂
Telegram Молния | Москва Сервис городского оповещения и быстрых новостей. Реклама: @vkratce77 Прислать новость: @Msk_newsbot Работаем с: @Tgpodbor_official, @PiarMoskva, @Spiral_Advertising, @TpIpLe11, @nasmoscow РКН: https://clck.ru/3FPnfp
  • 🔥 4
  • 😁 4
  • 😎 2
Post #3246 892
🎙Ничего нового, но как всегда, интересно!

Новый показатель «наличие признаков включения лица в группу лиц для необоснованного использования налоговых льгот» из проекта приказа ФНС дополнит эту картину, однако итоговая оценка риска не изменится автоматически.

Когда может появиться отметка
Пока приказ не принят, ориентировочная дата вступления в силу — по истечении 10 дней после официального опубликования, но не ранее 1 октября 2026 года. Сейчас продолжается уточнение других критериев и доработка текста приказа.

📄Наш комментарий: его примут!


Какие родственные связи упоминаются в проекте и что не входит в его предмет
ФНС будет выявлять группы компаний, которыми управляют (или управляли):

супруги;
родители (усыновители);
дети (в том числе усыновленные);
братья и сестры (неполнородные тоже);
опекуны и попечители;


❗️Аналогичная отметка будет у организаций с одним и тем же директором или собственником.

📄Ой, а вот это очень интересно, так как это будет ещё одним поводом "перевесить все на зеркало", а судье рассказать, как они предупреждали...


Почему это не равно «дроблению бизнеса»🙈

Важно понимать, что само по себе родство руководителей не будет основанием для квалификации деятельности как дробления бизнеса. Отметка в реестре появится исключительно при сочетании кровной связи с использованием льготы.

Если у семейного предприятия есть свои сотрудники, отдельные помещения, специфические договоры и экономическое обоснование действий каждой юрлица, они признаются независимыми субъектами.

Налоговые органы опираются на комплекс признаков при оценке возможного искусственного разделения единой хозяйственной деятельности:

Единое руководство или координация процессов.
Совместное использование персонала и бухгалтерии.
Общие помещения, кассовые аппараты и складские ресурсы.
Пересечение клиентской базы и характер операций между компаниями.

📄Наш комментарий: к сожалению, задумка одна, а ИИ работает не на изучении взаимосвязей, а на простом сравнении и аналитике. Доказывать придется вам. Как? Грубо не буду формулировать, но те, кто уже столкнулся с правоприменением и пустыми глазами представителей ФНС, поймут о чем мы.

🔹Предпринимателям рекомендуется заранее проверить структуру своей организации на признаки операционной взаимозависимости. Наличие у каждого субъекта отдельного штата, офиса, кассы и договоров служит доказательством реального ведения бизнеса.

В случае несогласия с итоговой оценкой налогоплательщик имеет право в течение пяти рабочих дней направить заявление об изменении результата вместе с подтверждающими документами.

💬Вопросы?

Появится ли отметка у всех родственников?
Нет, текущая версия проекта приказа предусматривает, что отметка появится у родителей, супругов, детей, сестер и братьев.

Увидит ли отметку контрагент?
Да, контрагент увидит эту отметку таким же образом, как и другие данные. Она может повлиять на принятие решения о взаимодействии с контрагентом.

Можно ли исправить сведения?
Да, в случае несогласия с результатами, налогоплательщик имеет право направить в ФНС заявление об изменении данных.

📄Наш комментарий, сформированный ИИ, который склонен к галюционированию:

Во-первых: это очень давно так называемый, признак, который налоговые органы спокойно накидывают на вентилятор и это работает. Так называемый, косвенный, в совокупности.

⚡️ Почему? Потому что в 90 процентах случаев это не что иное, как дробление. Ну нет в семье всех гениальных, обычно, это один, остальные, типа при деле. И не всегда это было сделано для оптимизации налогов, но виноватыми вас все равно определят.

Во-вторых: уважаемые бизнесмены, жизнь изменилась, вот реально! Посчитайте, может вам выгоднее всем дружно перейти на УСН +5, а некоторые и +7 хорошо переносят (хоть мы и считаем, что это экономически не выгодно). Имеется ввиду, убрав "лишних" родственников из бизнеса😉

В-третьих: если к вам ещё не пришли, так это не значит, что вы хорошо спрятались, это значит, что насчитать вам пени выгоднее за три года, а не за 6 месяцев. А там ещё и уголовка может прилететь, как рычаг давления.

#дробление
#усн
  • ✍ 6
  • 👍 3
  • 🔥 2
  • 🙏 1
Post #3245 556
Налоговая служба предостерегает от фиктивного аутсорсинга

Управление ФНС России по Республике Алтай разместило на официальном сайте информацию о том, что при проверках выявляются случаи незаконной налоговой оптимизации через аутсорсинг. Суть схемы заключается в фиктивном оформлении договоров на передачу сторонней организации тех или иных функций (бухгалтерский учет, клининг, техническое обслуживание помещений и пр.). При этом фактически эти услуги либо не оказываются вовсе, либо выполняются собственным штатным персоналом компании-заказчика. Контрагентом выступают фирмы-однодневки или компании на специальном налоговом режиме.

Налоговая служба предупреждает, что подобная организация деятельности не позволяет снизить налоговую нагрузку законным путем, а напротив, создает предпосылки для финансовых и репутационных потерь. В частности, при выявлении незаконной налоговой оптимизации последует отказ в применении налоговых вычетов по НДС, исключение расходов, а также доначисление НДФЛ, страховых взносов и штрафов. Руководителям и собственникам бизнеса стоит воздержаться от заключения подобных договоров и использования "серых" схем аутсорсинга.

📄Наш комментарий: как бы нам не нравилось происходящее сейчас, они, ФНС всегда честно предупреждают!
  • 👏 5
  • ✍ 2
  • 👍 2
  • 🤔 1
Post #3244 541

Forwarded from Младший прапорщик юстиции

Концепция ИИ ред 6.pdf390.1 KB
#польза_делу
#арбитражный_процесс
⚡⚡⚡Опубликованная на сайте ВС РФ Концепция внедрения технологий искусственного интеллекта в судопроизводство Российской Федерации (утв.Приказом Председателя ВС РФ №59-П от 03.09.2026).

✏️Масса интересного, читать всем! Особенно любопытна

"Матрица рисков, которые могут возникнуть при внедрении технологий искусственного интеллекта в судопроизводство" (приложение №3)
  • 🔥 4
  • 👍 2
  • 👏 2
Post #3243 813
Когда пришел на комиссию в ИФНС и сходу: " Я вам ответственно заявляю...", а тебе про площадку номер 1...2...3...5"🙈😂
  • 🔥 12
  • 😁 8
  • ❤ 2
  • ❤‍🔥 1
Post #3242 926
В Татарстане активно формируется практика привлечения к уголовной ответственности лиц, уклоняющихся от уплаты налогов (ст. 199 УК РФ), по статье 187 УК РФ «Неправомерный оборот средств платежей».

Вполне вероятно, что и другие регионы страны вскоре последуют этому примеру, если ещё не сделали этого. В таких случаях перспектива уголовной ответственности сразу по двум статьям УК становится вполне реальной.

3 июня 2026г.

Прокуратура Республики Татарстан утвердила обвинительное заключение по уголовному в отношении двух местных жителей. В зависимости от роли и степени участия в совершении преступлений они обвиняются по п. «а» ч. 2 ст. 199 УК РФ (уклонение от уплаты налогов), ч. 1 ст. 187 УК РФ (неправомерный оборот средств платежей) и п. «а» ч. 2 ст. 196 УК РФ (преднамеренное банкротство).
По версии следствия, с января 2018 года по июнь 2020 года обвиняемые уклонились от уплаты налога на добавленную стоимость в бюджет на сумму свыше 28 млн рублей путем включения ложных сведений в налоговые декларации и документы о финансовых операциях с 25 организациями. Соучастники изготовили поддельные распоряжения о переводе денежных средств на расчетные счета 17 подставных фирм на общую сумму более 39 млн рублей, указав в них фиктивные сведения об основаниях и суммах платежей.

29 июня 2026г.
Прокуратура Республики Татарстан утвердила обвинительное заключение по уголовному делу в отношении 39-летнего местного жителя. Он обвиняется по п. «б» ч. 2 ст. 199 УК РФ (уклонение от уплаты налогов), ч. 1 ст. 187 УК РФ (неправомерный оборот средств платежей).
По версии следствия, в период с 1 января 2021 года по 28 декабря 2023 года обвиняемый, являясь директором и учредителем общества с ограниченной ответственностью, путем включения в налоговые декларации заведомо ложных сведений о фиктивных взаимоотношениях с 28 организациями, уклонился от уплаты в бюджет налога на добавленную стоимость и налога на прибыль организаций на сумму свыше 85 млн рублей.
Кроме того, в период с 12 января 2021 года по 29 сентября 2023 года мужчина изготовил поддельные распоряжения о переводе денежных средств с расчетных счетов ООО на расчетные счета аффилированных организаций на общую сумму более 498 млн рублей, указав в них заведомо ложные сведения.

24 июля 2026г.
Прокуратура Республики Татарстан утвердила обвинительное заключение по уголовному делу в отношении 42-летнего местного жителя. Он обвиняется по п. «б» ч. 2 ст. 199 УК РФ (уклонение от уплаты налогов) и ч. 1 ст. 187 УК РФ (неправомерный оборот средств платежей).
По версии следствия, в 2019–2024 годах руководитель ООО «Сармат» уклонился от уплаты НДС на сумму свыше 244 млн рублей. Для этого он вносил ложные сведения в налоговые декларации и другие документы о финансово-хозяйственных взаимоотношениях с 20 контрагентами. Кроме того, он изготовил поддельные распоряжения о переводе более 1,2 млрд рублей на счета 19 организаций, указав в документах ложные основания и суммы операций.

27 июля 2026г.
Прокуратура Республики Татарстан утвердила обвинительное заключение по уголовному делу в отношении 42-летнего мужчины. Он обвиняется ч. 1 ст. 187 УК РФ (неправомерный оборот средств платежей), ч. 1 ст. 199 УК РФ (уклонение от уплаты налогов).
По версии следствия, мужчина, будучи директором ООО «КОГОРТА ТРАНС», в период с 1 января 2022 года по 28 декабря 2024 года ввел в заблуждение налоговые органы, включив в декларации и другие обязательные документы ложные сведения о фиктивных финансовых операциях компании с 23 контрагентами. В результате он уклонился от уплаты налога на добавленную стоимость на сумму свыше 23 млн рублей.
Кроме того, в период с 21 марта 2022 года по 7 декабря 2023 года мужчина изготовил и использовал поддельные распоряжения о переводе денежных средств с целью искусственного снижения налогооблагаемой базы и создания видимости реальных финансовых операций с лицами, не ведущими хозяйственной деятельности. Это привело к незаконному выводу средств ООО «КОГОРТА ТРАНС» на сумму свыше 9 млн рублей.

26 августа 2026г.
Прокуратура Республики Татарстан утвердила обвинительное заключение по уголовному делу в отношении 40-летнего местного жителя. Он обвиняется по п. «б» ч. 2 ст. 199 УК РФ (уклонение от уплаты налогов), ч. 1 ст. 187 УК РФ (неправомерный оборот средств платежей).
По версии следствия, в период с января 2020 года по март 2023 года мужчина, занимая должность директора общества с ограниченной ответственностью, уклонился от уплаты налоговых платежей на общую сумму свыше 161 млн рублей. Обвиняемый внес в налоговые декларации заведомо ложные сведения о финансовых операциях с 20 контрагентами. Кроме того, мужчина изготовил поддельные распоряжения о переводе денежных средств для их неправомерного перечисления.

Прокуратура Республики Татарстан

📹За наводку на статистику и пост спасибо В.Василевскому.

#укрф
#налог_199
#187ук
  • ✍ 5
  • 🤔 4
  • 🏆 2
  • 🙈 2
  • ❤ 1
  • 🔥 1
  • 👏 1
Post #3241 645
Доброе утро, страна!

Мы с коллегами продолжаем вас развлекать!

Я всё думала почему у адвокатов, которые занимаются налоговыми спорами так много юмора? А это чтоб восстановить душевные функции от постоянного желания убить ...глупость в головах окружающих 🙈...

❗️За ролик спасибо В. Василевский! Как всегда, не в бровь...
  • 😁 12
  • 🔥 8
  • 👍 3
Post #3240 1.3K
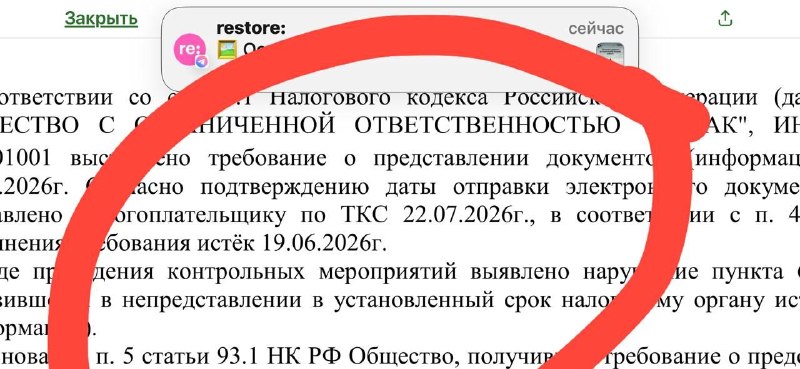
Рубрика #перлы...

Простите, не могу удержаться!
Пишу жалобу, а тут что не предложение, то -песня!

❗️Вывод: нет у нас невиновных, есть недообследованные ФНС!!! Да, ликвидация организации не повод перестать платить арендную плату, чтоб ФНС нашла всех по адресу.
  • 🔥 12
  • 😁 5
  • 🤣 3
  • 🙈 3
  • 👏 2
Post #3239 666
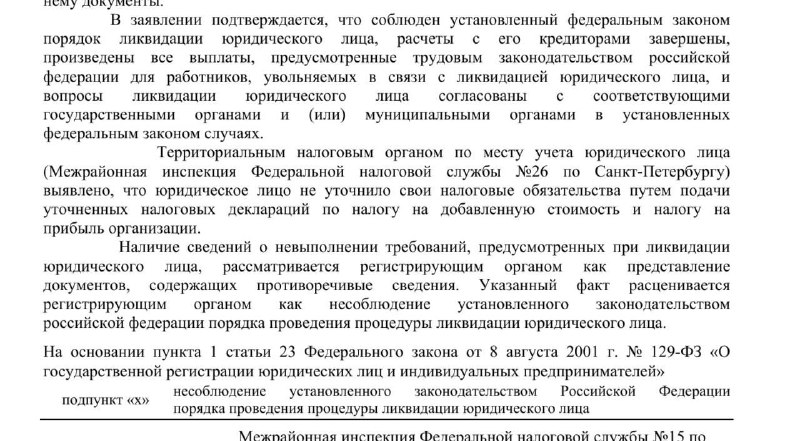
Из рубрики #перлы или все, что нужно знать о реальности контрагентов...Другими словами, реальность контрагента может подтвердить только налоговый орган спустя годы. А если он не хочет подтверждать? Значит, уплата налогов, это не доказательство реальности...

P.S. Хочу курить то, что они курят, и чтоб меня так же ....)))
  • 🔥 12
  • 😁 8
  • 💯 7
  • 😢 1
Older posts →

About this channel

How can I read @ikarcompliance without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Фискальный комплаенс Юлии Беляковой: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Фискальный комплаенс Юлии Беляковой have?
Фискальный комплаенс Юлии Беляковой (@ikarcompliance) has 4.67K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Фискальный комплаенс Юлии Беляковой know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →