
🧪 Полипласт выйдет на рынок с двумя выпусками: что возьмем фикс или флоатер?
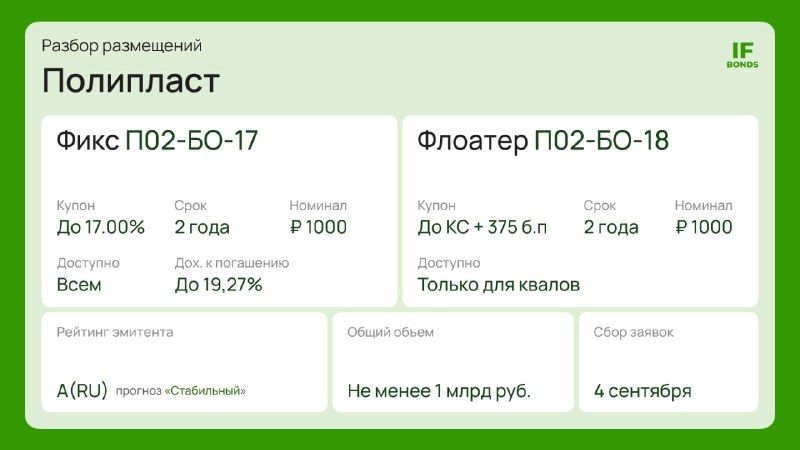
Полипласт снова выходит на первичку. 4 сентября компания соберёт заявки сразу на два двухлетних выпуска: один с фиксированным купоном, второй — с плавающим. Общий объём — не менее 1 млрд руб.
История интересная: бизнес быстро растёт, прибыль растёт, но ещё быстрее растёт долг. Разбираемся.
Что по выпускам?
Общее:
➖ рейтинг — A(RU), прогноз стабильный
➖ срок — 2 года
➖ общий объём — не менее 1 млрд руб.
➖ сбор заявок — 4 сентября
Полипласт П02-БО-17
➖ тип — фикс
➖ ориентир купона — не выше 17,75%, ежемесячно
➖ доходность к погашению — не выше 19,27%
➖ выпуск для всех
Полипласт П02-БО-18
➖ тип — флоатер
➖ ориентир спреда — не выше КС + 375 б.п., выплата купона ежемесячно
➖ только для квалов
👋Что за компания?
Полипласт — крупный химический холдинг. Компания производит пластифицирующие добавки, промышленную химию и продукты для строительной, металлургической, нефтехимической и других отраслей.
У компании 8 заводов, 4 научно-технических центра и более 30 точек продаж. На рынке пластифицирующих добавок в России и СНГ Полипласт занимает около 70%.
Рейтинг от АКРА — A(RU), прогноз стабильный.
Но в рейтинговом релизе есть важная оговорка: сильные позиции и ликвидность поддерживают рейтинг, а сдерживают его низкая оценка обслуживания долга и очень слабый денежный поток.
🎮 Что с финансами?
За 1П2026 Полипласт показал сильный рост:
✔️ выручка выросла на 22,4%, до 116,35 млрд руб.
✔️ чистая прибыль выросла на 44,8%, до 11,22 млрд руб.
✔️ операционный денежный поток составил 18,46 млрд руб.
На этом месте можно было бы радостно закрыть отчёт. Но мы так не делаем.
Плохое тоже есть:
❌ чистый долг вырос на 59,9%, до 275,17 млрд руб.
❌ краткосрочные обязательства выросли на 81,9%, до 261,91 млрд руб., а долгосрочные на 57,2%, до 169,14 млрд руб.
❌ облигационный долг достиг 45,51 млрд руб.
То есть бизнес действительно растёт. Но долг растёт быстрее выручки. И ещё важный момент: операционный денежный поток за полугодие — 18,46 млрд руб., а инвестиционный денежный поток — минус 22,05 млрд руб. Проще говоря, компания генерирует деньги операционно, но инвестиции всё ещё съедают больше. Поэтому Полипласту приходится активно занимать.
Это не катастрофа, если инвестиционная программа начнёт давать отдачу. Но для облигационера это главный риск: компания сильно зависит от доступа к долговому рынку и рефинансирования.
Что выбрать?
Здесь нет универсального ответа. Фикс интересен тем, кто верит в более быстрое снижение ключевой ставки. Пока она будет идти вниз, купон 17,75% останется на весь срок, и выпуск может выглядеть неплохо. Тем более майский выпуск Полипласта П02-БО-16 размещался с купоном 17,45% и сейчас торгуется около номинала. То есть новый фикс дают чуть выше предыдущего размещения.
Флоатер интереснее, если ЦБ будет снижать ставку медленно или возьмёт паузу. Тогда купон будет дольше оставаться высоким. Но этот вариант доступен только квалам.
Не является индивидуальной инвестиционной рекомендацией.
@IF_Bonds
Post #4153
24.2K
- 👍 51
- ❤ 17
- 🐳 6
- 🤔 5
- 🌭 1