TGViewer
Channel Public Channel
Джи-групп

Джи-групп

@ggroup_official

Федеральная девелоперская компания, работающая с 1996 года. Бренды: Унистрой, UD Group, MyCorner

https://g-group.global
Subscribers
903
Photos
138
Videos
2
Links
183
Recent Posts 20 shown
Post #374 279
Джи-групп погасила облигации серии 002Р-03

Джи-групп выплатила двенадцатый, заключительный купон и последние 15% номинала по биржевым облигациям серии 002Р-03 (ISIN RU000A106Z38). Обязательства по выпуску исполнены в полном объёме и в срок.

Облигации, сроком на три года с фиксированным купоном 15,4,% годовых, на сумму 2 млрд рублей, были размещены в октябре 2023 года. Номинал возвращался инвесторам частями по графику амортизации начиная с шестого купонного периода. В итоге, финальная выплата составила около 311,5 млн рублей, из них 300 млн рублей — основной долг.

Мы искренне благодарим всех наших инвесторов за доверие.

Сегодня в обращении находятся ещё 4 выпуска облигаций Джи-групп, и своевременное исполнение обязательств перед держателями, остаётся для нас базовым принципом работы на публичном долговом рынке.

https://disclosure.1prime.ru/news/-12/%7B364E4523-9724-4602-8822-724D942F9790%7D.uif
  • 🆒 16
  • 👍 11
  • ❤ 5
Post #373 499
Почему “плюс" не всегда хорошо, а "минус" не так страшно, как кажется.

Краткий гайд о том, как правильно читать денежный поток девелопера

В 2025 году пять публичных застройщиков показали отрицательный операционный денежный поток на общую сумму 427 млрд рублей.
В том же году «Лента», «Ростелеком», «Северсталь» и HeadHunter — отчитались о плюсе в 401 млрд.
Кажется, что выгодно все, кроме девелопмента, где деньги просто сгорают. Но на самом деле это совершенно не так. Постараемся объяснить почему...👇🏻

https://telegra.ph/Kak-chitat-operacionnyj-denezhnyj-potok-developera-09-21
Telegraph Как читать операционный денежный поток девелопера Пять публичных застройщиков за 2025 год показали отрицательный денежный поток от операционной деятельности. Разбираемся, почему это свойство бизнес-модели, а не диагноз, — и как привести цифры к сопоставимому виду. Аналитики любят операционный денежный поток…
  • 👍 17
  • 🆒 3
  • 🔥 1
Post #372 659
"А" и "В"  сидели на трубе. "А"  упало...

АКРА пересмотрело кредитный рейтинг «Джи-групп» до уровня BBB+(RU)


Основной причиной снижения рейтинга и смены прогноза на "негативный", агентство объясняет
ростом процентных расходов по проектному финансированию на фоне запуска новых строительных проектов и общего охлаждения рынка недвижимости при высокой ключевой ставке.

При этом АКРА подтверждает сильные фундаментальные показатели Группы:

✅ Высокая рентабельность и низкая долговая нагрузка

✅ Сильная ликвидность

✅  Географическая диверсификация (Казань, Екатеринбург, Санкт-Петербург и другие регионы)

✅ Топ-5 застройщиков Казани по объёму ДДУ

✅ 100% соблюдение плановых сроков ввода объектов

«Джи-групп» ведёт продажи по 16+ проектам с низкой концентрацией рисков на отдельных объектах. Бренд «Унистрой» по итогам 2025 года входит в топ-20 застройщиков России в рейтинге ЕРЗ.

Джи-групп  принимает и разделяет оценку агентства: определяющим фактором для наших кредитных метрик сейчас является стоимость проектного финансирования, а не спрос на конкретные проекты или дисциплина стройки.

Ориентир на ближайшие периоды — прохождение пика долговой нагрузки 2026 года и восстановление покрытия проектного долга по мере раскрытия эскроу-счетов на уже запущенных объектах.


С полным текстом пресс-релиза АКРА можно ознакомиться на сайте агентства https://acra-ratings.ru/press-releases/7245/
  • ❤ 8
  • 🐳 6
  • 😇 6
  • 🙊 2
Post #371 9.24K
СМАРТЛАБ #smartlabonline с генеральным директором и председателем правления АО «Джи-групп» — завтра в 14:00! «Джи-групп» представила отчетность по МСФО за 6 месяцев 2026 года. В прямом эфире обсудим финансовые результаты компании, текущее состояние бизнеса и перспективы…
Мы открыты, искренни и честны.
Но субъективно, это был лучший эфир
Можно пересмотреть предыдущие и сравнить. Но лучше посмотреть актуальный)))

https://www.youtube.com/live/z58xNPrj2KM
YouTube Джи-групп: отчетность за 1 полугодие 2026. Что с долгом и рынком недвижимости? «Джи-групп» представила отчетность по МСФО за 6 месяцев 2026 года. В прямом эфире обсудим финансовые результаты компании, текущее состояние бизнеса и перспективы рынка недвижимости, а также поговорим о долговой нагрузке и о том, как сегодня меняется подход…
  • 🔥 23
  • ❤ 3
  • 👍 1
  • 🆒 1
Post #369 602

Forwarded from СМАРТЛАБ

#smartlabonline с генеральным директором и председателем правления АО «Джи-групп» — завтра в 14:00!

«Джи-групп» представила отчетность по МСФО за 6 месяцев 2026 года. В прямом эфире обсудим финансовые результаты компании, текущее состояние бизнеса и перспективы рынка недвижимости, а также поговорим о долговой нагрузке и о том, как сегодня меняется подход к оценке кредитного качества застройщиков.

В эфире обсудим:
👉 Что показала отчетность «Джи-групп» по МСФО за первое полугодие 2026 года?
👉 Как изменились выручка, прибыль и другие ключевые финансовые показатели компании?
👉 Что происходит с долговой нагрузкой и как высокая ставка влияет на стоимость финансирования?
👉 Как текущая ситуация на рынке недвижимости отражается на продажах и новых проектах?
👉 Как в нынешних условиях меняются подходы к кредитным рейтингам застройщиков?
👉 Какие планы у «Джи-групп» на второе полугодие 2026 года?

Гостем #smartlabonline станет:
Линар Халитов — Генеральный директор и председатель правления АО «Джи-групп»

Прямая трансляция:

👉 YOUTUBE

Также смотрите в записи:
🌐 ДЗЕН ▎🎬 РУТУБ ▎📱 VKVIDEO
  • 👌 6
  • ❤ 3
  • 🔥 1
Post #368 514
Джи-групп опубликовала консолидированную отчетность по МСФО за 6 месяцев 2026 года

Часть 2

Ключевой операционный результат полугодия. Сумма договоров долевого участия с использованием эскроу-счетов, заключённых за 6 месяцев 2026 года, составила 12,2 млрд рублей против 6,7 млрд рублей за аналогичный период прошлого года — рост в 1,8 раза. Поступления средств покупателей на эскроу-счета за полугодие достигли 9,4 млрд рублей против 5,9 млрд рублей (+57,5%).

Что это значит простым языком? Выручка по МСФО и продажи — это разные вещи и разные моменты времени. Продажа квартиры сегодня попадает в выручку по мере строительства дома, а деньги покупателя всё это время лежат на эскроу-счёте в банке и в баланс Группы не входят. Поэтому полугодие с падающей выручкой и почти удвоившимися продажами — это не противоречие: снижение выручки отражает график завершения уже построенного жилья, а рост эскроу показывает, что и в какой момент будет признано дальше. Средства на эскроу при вводе объектов направляются на погашение проектного долга.

Инвестиционная недвижимость

Справедливая стоимость портфеля инвестиционной недвижимости на 30 июня 2026 года — 16,3 млрд рублей (16,0 млрд рублей на 1 января 2026 года). Доход от переоценки за полугодие составил 364 млн рублей против 924 млн рублей годом ранее. Оценка выполняется независимым оценщиком на каждую отчетную дату.

Комментарий менеджмента

Первое полугодие 2026 года Группа прошла в условиях ожидаемого ухудшения льготной ипотеки. Стоимость заёмного финансирования остаётся высокой в абсолютном выражении, но за полугодие снизилась: средняя ставка по портфелю банковских кредитов сократилась более чем на 3 п.п. Ключевой результат периода — восстановление продаж: объём законтрактованного по эскроу вырос почти вдвое, что формирует базу выручки следующих периодов.

Приоритет менеджмента на второе полугодие — работа с долговой нагрузкой. Основной объём ввода объектов в эксплуатацию традиционно приходится на вторую половину года; раскрытие эскроу при передаче объектов покупателям направляется на погашение проектного долга.
  • ❤ 6
  • ⚡ 3
  • 🐳 2
  • 🆒 2
Post #367 397
Джи-групп представила консолидированную отчетность по МСФО за 6 месяцев 2026 года

Часть 1


Ключевые показатели

Выручка Группы составила 14,8 млрд рублей против 17,3 млрд рублей годом ранее — снижение на 14,6%. При меньшей выручке валовая прибыль выросла: 6,4 млрд рублей против 6,1 млрд рублей, рентабельность по валовой прибыли — 43,1% против 35,2% годом ранее, рост на 7,9 п.п. Себестоимость продаж снизилась на 24,9%, до 8,4 млрд рублей.

EBITDA составила 3,7 млрд рублей против 3,5 млрд рублей — рост на 3,8% на фоне сокращения выручки. Рентабельность по EBITDA выросла до 24,8% против 20,4% годом ранее (+4,4 п.п.).

Группа завершила полугодие с чистым убытком 839 млн рублей против убытка 609 млн рублей за аналогичный период прошлого года. Большая часть - финансовые расходы: 5,5 млрд рублей за полугодие (годом ранее — 5,7 млрд рублей). Процентные расходы по кредитам и займам выросли до 3,1 млрд рублей против 2,6 млрд рублей годом ранее.

Справка об учётной политике. Группа относит процентные расходы напрямую на отчет о прибыли или убытке и не капитализирует их в себестоимость строительства. При сравнении с застройщиками, применяющими капитализацию процентов, это занижает прибыль Джи-групп при прочих равных условиях — эффект носит методологический, а не экономический характер.

Результаты по сегментам

Жилая недвижимость (Унистрой). Выручка сегмента — 12,8 млрд рублей против 15,0 млрд рублей годом ранее. При этом EBITDA сегмента выросла на 16,6%, до 3,2 млрд рублей, рентабельность по EBITDA — 25,2% против 18,5% (+6,7 п.п.). Валовая рентабельность  выросла до 41,2% против 33,4%. Чистый убыток сократился до 369 млн рублей против 1 257 млн рублей годом ранее.

Коммерческая недвижимость (UDG). Единственный сегмент с ростом выручки: 1,8 млрд рублей против 1,6 млрд рублей (+14,6%), в основе — арендный доход 1,7 млрд рублей. EBITDA сегмента выросла на 28,6%, до 908 млн рублей, рентабельность по EBITDA — 51,0% против 45,5%. Снижение чистой прибыли до 209 млн рублей против 740 млн рублей объясняется меньшим доходом от переоценки инвестиционной недвижимости (357 млн рублей против 924 млн рублей годом ранее) — это не денежная статья.

Индивидуальное жилищное строительство (Корнер). Выручка составила 158 млн рублей против 756 млн рублей годом ранее. Сегмент завершил полугодие с отрицательной EBITDA 139 млн рублей (годом ранее — положительная EBITDA 278 млн рублей) и чистым убытком 207 млн рублей. На долю направления  приходится около 1% консолидированной выручки Группы.

Долг и ликвидность

Совокупный кредитный портфель Группы на 30 июня 2026 года составил 58,5 млрд рублей против 49,2 млрд рублей на конец 2025 года — рост на 19,0%. В структуре портфеля: банковские кредиты 49,4 млрд рублей, облигационные займы 8,9 млрд рублей, прочие займы 0,3 млрд рублей.

Краткосрочная часть портфеля выросла до 26,1 млрд рублей против 14,1 млрд рублей на конец года. Рост связан преимущественно с приближением сроков погашения проектных кредитов по объектам, ввод которых запланирован в ближайшее время. Эти кредиты гасятся раскрытием эскроу-счетов при передаче объектов покупателям.

Средняя ставка по портфелю банковских кредитов (без учёта облигационных займов) снизилась до 10,68% годовых на 30 июня 2026 года против 13,79% годовых на 31 декабря 2025 года — на 3,1 п.п. за полугодие.

Денежные средства и их эквиваленты на отчетную дату — 3,4 млрд рублей (2,97 млрд рублей на конец 2025 года).

Остатки на эскроу-счетах выросли до 20,6 млрд рублей против 15,5 млрд рублей на конец 2025 года — рост на 32,9%.

Соответственно, чистый долг Группы составил 34,5 млрд рублей с учётом средств на эскроу-счетах.
  • ❤ 7
  • ⚡ 3
  • 🆒 2
  • 🐳 1
Post #366 604
Мертвый июль. Лето, жара и месяц без движения

Мы обновили данные по коэффициенту поглощения новостроек (КП)* в регионах присутствия Группы

📉 В 6 из 10 городов присутствия Унистрой (бренд Джи-групп) коэффициент не сдвинулся ни на йоту. Ещё в трех — Казани, Перми, Уфе — снизился на 0,1

🔹 Казань: после трёх месяцев на уровне 3,3, коэффициент впервые снизился  до 3,2. Разрыв между стройготовностью (42%) и распроданностью (36%) сократился с 28 до 6 п.п.
🔹 Быстрее всех КП снижался в Нижнем Новгороде (2,2) и Санкт-Петербурге (2,4). Медленнее всех в Уфе (4,2).

При этом очередное снижение ключевой ставки ЦБ до 14,0% (пятое снижение подряд, -2 п.п. с начала года), на КП почти не отразилось: снижение показали только 3 города не более чем 0,1 пункт.

Основным драйвером продаж выступает не льготная ипотека, а рассрочки и специальные программы от застройщиков. Рынок по-прежнему ждёт решения по лимиту семейной ипотеки, решение перенесено на октябрь. До тех пор ставка кредита и рассрочки застройщиков будут главным стимулом продаж.

*Коэффициент поглощения — период, за который при текущем темпе продаж реализуются все квартиры в остатке. Норма: 2,0 года. Выше 2,5 — профицит. Ниже 1,5 — дефицит.
  • 🆒 3
  • ❤ 1
  • 👍 1
  • 🔥 1
  • 🤝 1
Post #365 726
🏗️ Первый пошел!

Ровно 2 года спустя после подписания договора о комплексном развитии территории, Унистрой* открыл продажи в Нижнем Новгороде!


Напомним, в августе 2024 года мы подписали договор о комплексной застройке 24 га в Автозаводском районе Нижнего Новгорода, в границах улиц Янки Купалы, Южного шоссе, Коломенской и Лескова.


Сегодня мы открыли продажи и уже  заключили сделку на первую из 234 квартир.
Передача ключей запланирована на 30 июня 2029 года.

Полностью закончить проект мы планируем к 2039 году. За это время будут построены 13 домов, 2 детских сада и школа.
В процессе реализации проекта КРТ будет снесено 39 ветхих домов. Более 600 семей смогут переехать в комфортное и современное жильё.

Автозаводский район  Нижнего Новгорода меняется на глазах, и мы рады быть частью этих перемен к лучшему

*Унистрой - бренд Джи-групп, занимающийся строительством жилой недвижимости.
  • ❤ 14
  • 🔥 10
  • 👍 3
  • 🐳 2
  • 🆒 2
Post #364 884
Конституционный суд РФ по жалобе компании «Корнер»* ограничил земельный налог на участки под ИЖС в предпринимательской деятельности

21 июля Конституционный Суд вынес Постановление № 52-П по жалобе ООО «Корнер Казань»

Суть: к ставке земельного налога до 1,5% на участки под ИЖС, используемые в бизнесе, налоговый орган применял ещё и повышающие коэффициенты 2 и 4 — эффективная ставка доходила до 3–6% кадастровой стоимости. Практика судов по этому вопросу расходилась.

КС признал такие нормы неконституционными из-за правовой неопределённости. С нового налогового периода — пока законодатель не решит иначе — коэффициенты к ставке 1,5% на такие участки применяться не могут. Дело «Корнера» пересмотрят.

Оговорка: решение действует на будущее и не пересматривает уже уплаченный налог за прошлые периоды, кроме заявителя и тех, кто уже судится. Отраслевой прецедент для всех застройщиков ИЖС.

* Компания "Корнер" - бренд Джи-групп, занимающийся  строительством ИЖС
  • 🔥 9
  • 👍 4
  • 🐳 2
  • 👌 1
  • 🆒 1
Post #363 726
Коэффициент поглощения новостроек, итоги  первого полугодия. Главное: спрос ожил в ожидании реформы

Аналитики Унистрой ( бренд Джи-групп в сфере жилой недвижимости) обновили данные, за сколько лет рынок распродаст текущие остатки квартир в десяти городах присутствия Группы.

Реформу семейной ипотеки, которую ждали 1 июля, Минфин перенёс на октябрь. Решение напрямую отразилось на итоговые цифры полугодия.

Ещё в мае рынок остывал в ожидании новых правил и коэффициент поглощения рос почти везде. В июне картина перевернулась: на новостях о переносе в девяти городах из десяти продажи выросли на восемьдесят процентов к маю. Как следствие, коэффициент снизился в большинстве регионов.

Что это значит простым языком? Коэффициент поглощения — срок, за который при текущем темпе продаж распродаётся весь остаток квартир. Норма — 2,0 года, это типичный строительный цикл дома. Выше 2,5 — предложения больше, чем спроса, склад копится, цены тормозят. Ниже 1,5 — дефицит, и цены, наоборот, ускоряются. Проще говоря: чем ниже коэффициент, тем быстрее рынок разбирает построенное.

Рынки расходятся. Раньше льготные программы сглаживали разницу между городами — теперь каждый идёт своей траекторией. Ближе всех к балансу держатся рынки с миграционным притоком и широкой экономикой: Нижний Новгород (2,2) и Санкт-Петербург (2,4) демонстрируют самый низкий коэффициент в выборке, стройка и продажи здесь идут почти синхронно. Екатеринбург и Казань (по 3,2) пока у верхней границы нормы, но с оживающие спросом: в Казани июнь дал лучший результат по сделкам с начала года.

Тяжелее рынкам с узкой базой и оттоком населения. Антилидер июня — Уфа (4,1): снижение здесь идёт медленнее всех. Красноярск, худший в мае,  хотя чуть улучшил показатель, с 4,3 до 4,0, стал единственным городом, где продажи в июне не выросли, а упали. Причина структурная — отток населения и сжимающийся ОПК. Отдельная история — Тольятти (3,8): рынок настолько узкий и зависимый, что любое колебание сделок резко двигает коэффициент в ту или иную сторону

Стройка обгоняет продажи. Начатые в 2022–2023 годах проекты выходят на этап сдачи. И это главный риск: восемь регионов из десяти строят быстрее, чем продают. В Красноярском крае и Башкортостане распроданность почти вдвое отстаёт от стройготовности; Самарская область, Татарстан и Тюменская область тоже рискуют войти в 2027 год с непроданными остатками. В балансе, как уже и было отмечено, только Нижегородская область и Санкт-Петербург.

При этом явного снижения цен рынок пока не показывает. Взамен используются различные способы платёжа: рассрочки застройщиков, субсидированная ипотека, trade-in, пакеты «отделка плюс парковка». Работает это локально и проблемы массового остатка жилья не решает.

Что дальше. Изменения по семейной ипотеке отложили, но не отменили. Но вопросы остаются открытыми: поднимут ли лимит с 6 до 8 млн рублей, введут ли дифференциацию ставки по числу детей и т.д. До тех пор рынок держат не льготы, а рассрочки застройщиков и скорость снижения ключевой ставки — 14,25 сейчас, с ориентиром на 12–13% к концу года. Ближайшие развилки второго полугодия — заседание ЦБ 24 июля и октябрьская реформа.
  • 👍 6
  • 🔥 2
  • 💯 2
  • 🆒 1
Post #362 574
Карта спроса: у каждого города — свой покупатель*

Продолжаем делиться собственными наблюдениями и выводами, по итогам первой половины года.

Одна из главных примет — спрос на жильё сильно различается от города к городу. Это видно и по мотиву покупки, и по тому, какие квартиры сегодня выбирают клиенты.

Города «для себя». В Санкт-Петербурге, Тольятти и Перми жильё покупают почти исключительно для собственного проживания — доля таких сделок 84–91%. А вот в Махачкале (17,2%) и Казани (16,6%) заметно выше доля инвесторов.

Разные жизненные сценарии. В большинстве городов лидирует спрос «для одинокой жизни» — особенно ярко в Перми (61%) и Махачкале (55%). Исключение — Тольятти, единственный город, где впереди семьи с детьми до 6 лет (47%).

Разные квартиры. Разные запросы, разная квартирография. В Махачкале 71% продаж -  однокомнатные квартиры, это самый компактный рынок (средняя площадь — 43 м²). В Тольятти, наоборот, выше спрос на просторные 3–4-комнатные, средняя площадь реализации — 63 м². Между этими полюсами — Казань, Екатеринбург, Санкт-Петербург и Пермь.

Такая разнородность — аргумент против единого продукта или единого стандарта для всей страны: в каждом регионе мы  настраиваем квартирографию под местный спрос.

* Данные — внутренняя аналитика спроса Унистрой за 2026 год.
  • 👍 4
  • 🔥 3
  • ❤ 2
  • 💯 1
  • 🆒 1
Post #361 613
Приметы времени 2: какие квартиры сегодня выбирает покупатель*

Дорогие деньги влияют не только на спрос, но и на сам продукт, который меняется под сегодняшние требования клиентов. Главный тренд — компактизация.

Средняя площадь реализованной квартиры снижается третий год подряд: 52 м² в 2024 году → 51 м² в 2025-м → 49 м² в 2026-м. Сильнее всего «худеют» большие форматы: средняя трёхкомнатная — с 82 до 77 м², четырёхкомнатная — со 133 до 105 м².

Естественно, девелоперы актуализируют  предложения: сегодня все новые проекты Унистрой выводятся с более компактными планировками. Средняя площадь квартиры в новых казанских проектах снизилась с 52,3 м² (2024) до 47,6 м² (2026), и по проектируемым объектам заложена дальнейшая оптимизация.

За этим — простая логика: при высокой стоимости ипотеки покупатель удерживает бюджет сделки, выбирая меньшую площадь. Более компактная и доступная квартира остаётся востребованной даже в сложных рыночных условиях.

*Данные — внутренняя аналитика спроса Унистрой.
  • 🆒 5
  • 🔥 1
  • 🐳 1
  • 😇 1
Post #360 718
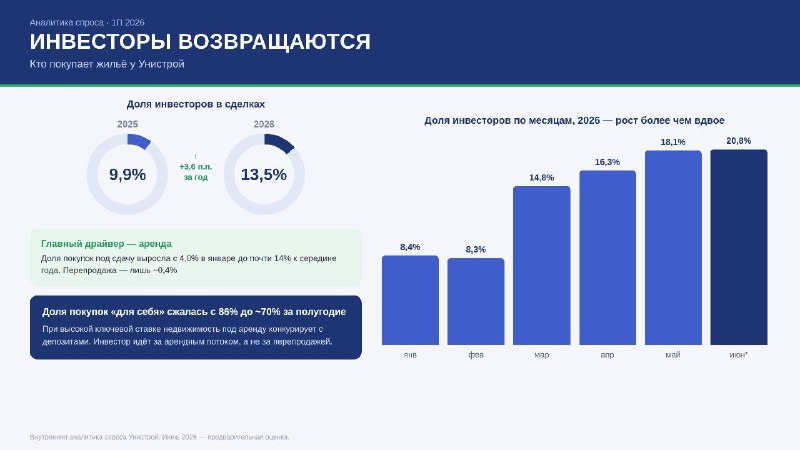
Приметы времени: инвесторы возвращаются*

Самый часто задаваемый нам вопрос: что с продажами
?

Скажем так, все не так плохо, как рассказывают. Однако, в первом полугодии заметно изменилась структура спроса. Если в начале года жильё покупали в основном для себя, то к середине года выросла доля инвесторов.

В целом за год доля инвесторов в сделках выросла с 9,9% в 2025-м до 13,5% в 2026-м. Но нагляднее помесячная динамика. С 8,4% в январе она поднялась примерно до 21% к июню (предварительно) — рост более чем вдвое за полугодие.

Главный драйвер — покупка под сдачу в аренду: доля этих сделок выросла с 4,0% в январе до почти 14% к середине года. При этом спекулятивная составляющая осталась незначительной: доля покупок «на перепродажу» держится на уровне 0,4%, а «для сохранения капитала» даже снизилась. То есть сегодня инвестор выбирает не быструю перепродажу, а арендный денежный поток.

Логика простая: при высокой ключевой ставке недвижимость под аренду конкурирует с депозитами как способ сохранить и приумножить капитал, а арендные ставки остаются высокими.

Одновременно доля покупок «для себя» сжалась с 86% в январе до примерно 70% к июню — часть покупателей заняла выжидательную позицию.

* Используются данные внутренней аналитики спроса Унистрой по регионам присутствия. Июнь — предварительная оценка.
  • 🤝 6
  • 🐳 4
  • 🆒 3
  • 👌 2
  • ⚡ 1
Post #359 765
✈️ Что это пролетело?
— Полгода. Они тут часто пролетают...


Джи-групп публикует операционные итоги первых шести месяцев 2026 года

Подвели итоги продаж жилой недвижимости под  брендом «Унистрой».
Главное — уверенный рост объёмов продаж, особенно в сравнении с прошлым годом, когда спрос ещё адаптировался к новым условиям ипотечного рынка.

📊 Объёмы и цены

Объём заключённых договоров составил 15,0 млрд ₽ против 9,0 млрд ₽ годом ранее — рост на 65,8%. Реализованная площадь выросла до 71,4 тыс. м² против 46,7 тыс. м² (+53,1%).

Средняя цена по всем городам присутствия — 209,9 тыс. ₽/м² против 193,8 тыс. ₽/м² годом ранее (+8,3%).

Отметим, что первое полугодие 2025 года пришлось на период адаптации рынка к отмене безадресной льготной ипотеки и высокой стоимости финансирования — поэтому сравнение идёт с относительно низкой точки отсчёта.

💰 Структура оплат

Доля ипотеки составила 58,4% (+0,7 п.п. к первому полугодию 2025 года). Оставшаяся часть — рассрочка, единовременная оплата и прочие программы.

📍 География

Доля Казани в объёме заключённых договоров — 56,3% (−0,4 п.п. год к году). Снижение доли домашнего рынка при одновременном росте в абсолютном выражении подтверждает выбранную Группой стратегию региональной диверсификации: продажи за пределами Казани росли быстрее, чем в столице Татарстана.

Лучшие результаты за пределами Казани:
🔹 Екатеринбург — 16,1%
🔹 Санкт-Петербург — 13,6%
🔹 Пермь — 6,9%

Отдельно отметим выход на новый для компании рынок — Махачкалу, которая дала 3,4% в общем объёме продаж (годом ранее продаж в регионе не было).

🏗 Проекты, запуски и ввод

Сохраняем сбалансированный портфель проектов. Условные «топ-5» формируют около 38% объёма заключённых договоров, доля крупнейшего проекта — порядка 12%. Такой подход снижает зависимость общего результата Группы от отдельно взятого объекта.

Запуски новых проектов в первом полугодии составили 80 тыс. м² — на 45% меньше, чем годом ранее. Это отражает общую рыночную обстановку: при высокой ключевой ставке и охлаждении спроса застройщики сдержаннее выводят на рынок новые объёмы жилья.

Ввод в эксплуатацию по итогам полугодия — 20 тыс. м² (−66% год к году). Этот показатель в течение года распределяется неравномерно и зависит от графика сдачи конкретных очередей, а не от динамики спроса — которая, как видно из продаж, растёт.

🚀 Итог

Стабильный рост объёмов продаж в первом полугодии подтверждает постепенное восстановление спроса по мере адаптации рынка.
В этих условиях Джи-групп продолжит придерживаться стратегии дальнейшего регионального развития и сбалансированного подхода к запуску новых проектов.
  • ❤ 12
  • 👍 4
  • 🔥 3
  • 🐳 2
  • 🆒 1
Post #358 746

Forwarded from Корпоративные облигации | Открытый канал (CorpBonds Posting)

Джи-Групп – разбор отчета за 2025
 «Джи-групп» занимается строительством жилой недвижимости под брендом «Унистрой» (№23 в РФ), коммерческой недвижимости с последующей сдачей в аренду под брендом «UD Group», а также ИЖС

Компания имеет портфель проектов в основном регионе присутствия, г. Казани, а также в Санкт-Петербурге, Екатеринбурге, Махачкале, Уфе, Тольятти, Перми, Нижнем Новгороде, а также в Ташкенте. Доля доходов от бизнеса в сфере коммерческой недвижимости не выходила на уровень более 20% в последние несколько лет, поэтому рассматриваем компанию в ряду других строителей жилой недвижимости

Финансовые результаты 2025:
🟢 Выручка: 35 801 млн. (🔼 +13% к 2024)
🟢 EBITDA: 12 891 млн. (🔼 +25%)
Денежный поток от операций:
🔴 Чистый (OCF): -23 498 млн. (-28 210 млн. годом ранее)
🟢 Поток до изменения оборотки, процентов и налогов (FFO): +11 105 млн. (🔼 +1%)
Остаток кэша на конец периода: 🔻 2 972 млн.
Остатки на эскроу: 🔻 15 513 млн.
🟢 / 🟡 ROIC по EBITDA / FFO: 16,9% / 14,6%
🟡 Чистая прибыль: +2 397 млн. (🔻 -47%)
🟡 Финансовый долг: 49 778 млн.(🔺 +12%), краткосрочный долг: 28,6%
Чистый долг: 42 301 млн. (🔺 +157%)
🟢 Доля ввода с переносом сроков: 0%!
 
Позитива в отчете много! Все объекты сдаются в срок, что является небывальщиной для девелоперов в наше время. В результате в 2025 году сданы рекордные 242k м. Отсутствие просрочек говорит еще и об отсутствии дополнительной статьи затрат – штрафах за несвоевременную сдачу, которые еще очень бодро подкосят Самолет и других

Денежный поток до процентов и изменения оборотного капитала (FFO) положителен и созвучен с EBITDA, но деньги в итоге съедаются вложением в запасы и дебиторку и авансы подрядчикам

Также странно, что на рекордной сдаче и раскрытии эскроу долг опять вырос, а не сократился. Да, идут вложения в новые объекты после сдачи старых. Да, должны быть авансы подрядчикам. Да, долг преимущественно короткий и рост не так страшен. Но все же на сдаче объектов долговая нагрузка обычно сокращается, а тут растет 🤔

Основные коэффициенты финансовой устойчивости:
Долг к капиталу (🟡 от 0,67 до 2):   🔺 х1,9
Чистый долг / EBITDA (🟢<2,5): 🔺 х2,4
Чистый долг / FFO (🟡 от 2,5 до 4): 🔺 х2,8
ICR по EBITDA / FFO (🟡 от 1,5 до 3): 🔻х1,86 / х1,61
Коэффициент текущей ликвидности (🟢>2): 2,9
Z-счет Альтмана (🟢>2,6): 5,4
 
Да, показатели долговой нагрузки за год ухудшились (отмечает и Эксперт РА). И тем не менее из 8 девелоперов, которых мы уже посмотрели за сезон, это однозначно лучший отчет с лучшими долговыми метриками
 
Доля собственного капитала в бизнесе бесперцедентно высокая для отрасли! Покрытие долга операционной прибылью и денежным потоком – лучшее. Джи-Групп в действительности ведет самую осмотрительную и консервативную финансовую политику среди попавших в наше поле зрения публичных девелоперов
 
Кредитный рейтинг:
🔽 BBB+ от Эксперт РА, снижен 24.04.26, стабильный
☑️ A- от АКРА, 12.09.25, прогноз негативный
 
АРКА целится в тот же уровень, который уже установил Эксперт РА. Эксперт же в более свежем релизе объясняет снижение рейтинга ростом долговой нагрузки и замедлением наполнения эскроу-счетов. Рост долговой нагрузки мы видим, но на фоне самой консервативной финансовой политики в отрасли это не выглядит опасным
 
А вот замедление наполнения эскроу-счетов отчасти объясняет отток средств в результате операций и высокую процентную нагрузку. Похоже, у Джи-групп есть какие-то сложности с продажами, которые уравновешивают сравнительно низкий уровень долга. А может, это сознательная политика: не сидишь в диком плече и штрафах за просрочку – не надо панически распродавать по любым ценам…
 
В любом случае на фоне рейтингов Самолета, Эталона, Глоракса и прочих BBB+ в Джи-групп видится несколько заниженным…

#ОбзорВДО
@CorpBonds
  • 👍 6
  • 🆒 4
  • 🐳 2
Post #357 623

Forwarded from Cbonds

#Премаркетинг
🏗 Джи-групп, 002Р-07 и 002Р-08

❗️ Финальный ориентир спреда к КС по серии 002Р-08 – 350 б.п.

Объем размещения серии 002Р-08 составит 2 млрд рублей.

Предварительная дата размещения – 26 июня.

❗️Размещение серии 002Р-07 переносится на неопределенный срок.

📝 ​Организаторы – Альфа-Банк, БКС КИБ, ВТБ Капитал Трейдинг, Газпромбанк, Джи Ай Солюшенс, Инвестиционный Банк Синара, Совкомбанк.

💬 Cbonds в Max
  • 👌 5
Post #356 805
В субботу в Питере говорим и рассказываем...

Уже завтра на Smart-Lab Conf 2026 генеральный директор Джи-групп Линар Халитов поделится своим взглядом на мир "С той стороны кирпича"

Идеальное время! Все уже проснулись и позавтракали. Впереди целый день и редкая возможность задать любые вопросы CEO компании, что особенно важно в преддверии нашего нового облигационного выпуска.

Поговорим о том, как живет девелопмент сегодня, что ждёт от рынка завтра и о чем мечтает "в принципе"

Будете на конференции — обязательно заходите 👋

📍 Отель «Санкт-Петербург», Пироговская набережная 5/2

🔗11.30 Зал Meeting Point

Полная программа https://confa.smart-lab.ru/spb26/#program
  • 👍 8
  • ⚡ 3
  • 🆒 3
  • ❤‍🔥 2
  • ❤ 1
  • 🔥 1
  • 🥰 1
Post #355 779
Джи-групп обновила данные по коэффициенту поглощения* новостроек

Рост коэффициентов продолжается почти в каждом регионе присутствия Группы.
Спрос охлаждается, рынок расслаивается.

🔍 Что изменилось за месяц /(апрель → май):

📈 Выросли:
— Казань: 3,2 → 3,3
— Тольятти: 2,6 → 3,1 ⚠️ самый резкий рост в выборке
— Екатеринбург: 3,0 → 3,1
— Нижний Новгород: 1,9 → 2,1

📉 Стабильны или улучшились:
— Пермь: 2,8 → 2,8 (стабильно, один из лучших рынков)
— Санкт-Петербург: 2,4 → 2,5
— Тюмень: 3,1 → 3,1
— Новосибирск: 3,4 → 3,4
— Красноярск: 4,3 → 4,3 (по-прежнему самый перегруженный рынок)

💬 Февральское ужесточение семейной ипотеки продолжает давить на спрос — продажи в миллионниках в апреле упали на 20% по сравнению с прошлым годом. Восемь регионов из десяти строят быстрее, чем продают.

Главная развилка ближайших месяцев — ожидаемая с 1 июля  реформа: возможно, что лимит вырастет до 8 млн, но семьи с одним ребёнком рискуют уйти со ставки 6% на 10–12%. Поэтому снижение ключевой ставки (уже 14,5%, ориентир 12–13%) — скорее всего станет главным драйвером спроса во втором полугодии.

Коэффициент поглощения — период, за который при текущем темпе продаж реализуются все квартиры в остатке. Норма: 2,0 года. Выше 2,5 — профицит. Ниже 1,5 — дефицит.
  • 🤝 5
  • 🆒 3
  • ❤ 1
Post #354 4.53K
Можно всех посмотреть?...
 
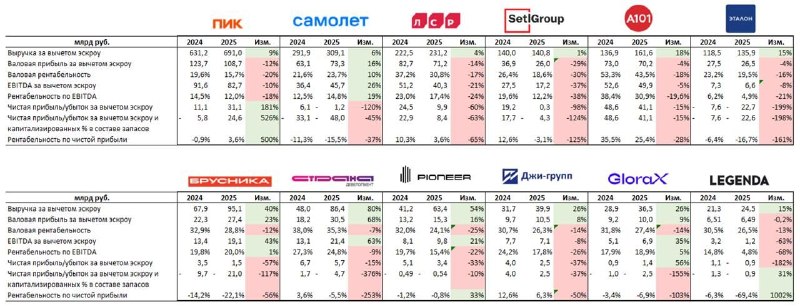
Оценили итоговые МСФО-2025 публичных девелоперов. Капитан очевидность констатирует - рынок под давлением


📊Аналитики Джи-групп сравнили 12 публичных девелоперов

📍При суровом подсчете — без эскроу и капитализированных процентов — прибыльных осталось только четверо: А101, ПИК, ЛСР и Джи-групп.

📉 Остальные, увы, в минусе. Самолёт −48, Эталон −23, Брусника −21 млрд. Высокая ключевая ставка и сжатие льготной ипотеки развернули в убыток почти всех.

Объективно, мы тоже снизили прибыль с 4,0 до 2,5 млрд ₽, долговая нагрузка выросла.
Но достаточность капитала — 29,2%, EBITDA 7.1 млрд. рублей и маржа в 17.3% позволила занять достойное место в публикуемой выборке.
 
Консервативная политика прошлых лет сработала именно сейчас: мы остаемся в прибыли там, где большинство ушло в минус.
  • 👍 29
  • 🔥 7
  • ❤ 5
  • 🆒 5
  • ⚡ 1
  • 🙈 1
Older posts →

About this channel

How can I read @ggroup_official without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Джи-групп: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Джи-групп have?
Джи-групп (@ggroup_official) has 903 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Джи-групп know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →