




🟠Три заметных результата пятилетки эскроу:
• исчез как массовый феномен обманутый дольщик.
• у отрасли появилось публичное лицо. На бирже торгуются «Самолет», ПИК, ЛСР, «Эталон», GloraX.
• мы стали по-настоящему большой стройкой Европы.
Как итог — портфель строящегося жилья вырос со 100 до 117 млн кв. м. Кредитные линии достигли 23 трлн. рублей, остатки на эскроу — 7,4 трлн. Невидимая часть пятилетки — устойчивые отношения между банками и застройщиками, которые ещё пять лет назад казались инженерной фантазией.
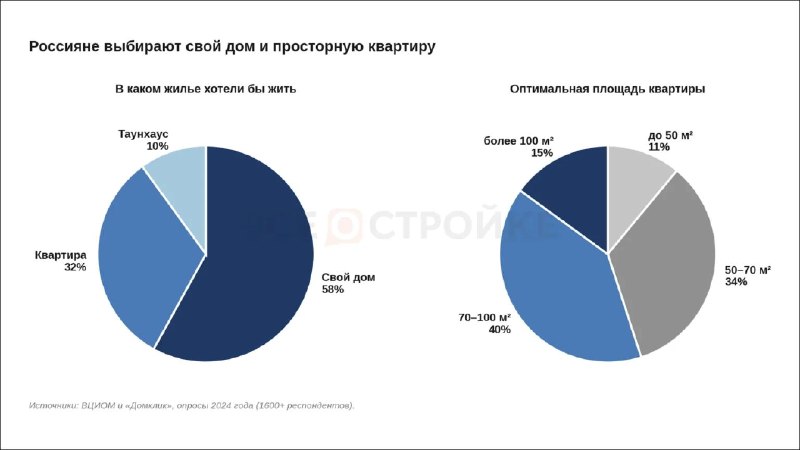
При этом интересно, что в 1980 году в РСФСР на одного жителя приходилось 13,4 квадратных метра. К 1990-му — 16,4. К 2020-му — 27. К концу 2025-го — около 30. По опросам ВЦИОМ 2024 года, базовый запрос россиянина сегодня — просторная квартира 70–100 квадратов или собственный дом, и почти у каждого второго — мечта о даче.
Однако сегодня семья со средним городским доходом может купить от 18 до 40 кв. м.
🟠Кризис эскроу:
✅Заложенный в Федеральный закон № 214-ФЗ баланс между банком и застройщиком работает в среде, под которую он не проектировался. Он был написан в логике однозначной ставки.
✅Теперь доля финансовых расходов в стоимости проекта выросла с 2 процентов в 2021 году до 17 в 2024–2025-х.
✅Каждая третья новостройка финансируется по двузначной ставке, каждая десятая — выше 20%. Ещё в 2023 году обе эти доли были близки к нулю.
🟠Как следствие, чистая маржа массового сегмента, которая в 2021–2023 годах держалась выше 10%, держится на уровне «−2…+3%».
Так, у ПИКа чистая маржа упала с 21 до 4%. У «Самолета» — с 15 до двух с небольшим. У «Эталона» — с почти нулевой к скромному убытку. «ЛСР» как исключение удержал маржу на 12% за счёт консервативной модели.
Подробнее — в большой статье по ссылке.
Именно поэтому строительной отрасли нужен план на следующую пятилетку👇🏻