
Разбираем новый бюджет: какие выводы для наших портфелей
В среду правительство одобрило проект бюджета на 2027–2029 годы и новый прогноз Минэкономразвития. Разобрал оба документа, делюсь главным. Графики прикладываю.
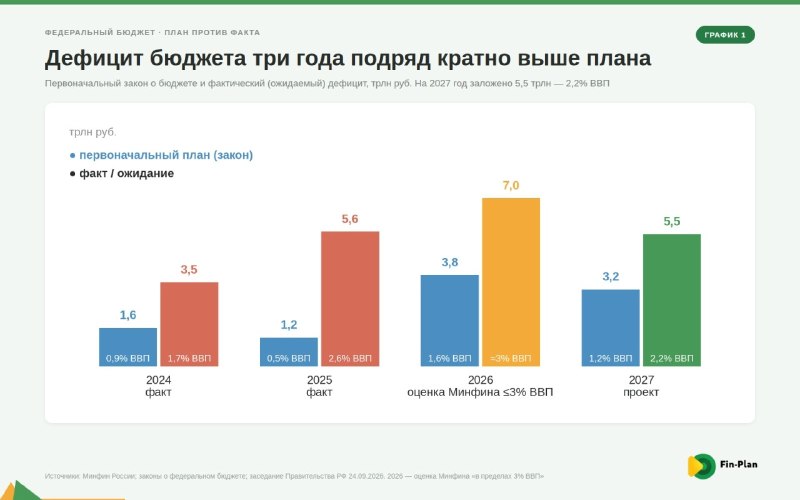
Дефицит опять недооценили и это уже система (график 1). 2024: план 1,6 трлн руб., факт 3,5. 2025: план 1,2 – факт 5,6. 2026: в законе 3,8, а Силуанов уже говорит «в пределах 3% ВВП» – это около 7 трлн. На 2027-й заложили 5,5 трлн (2,2% ВВП). Три года подряд факт в 2–5 раз выше плана, поэтому 5,5 трлн считаю нижней границей. Вывод для инвестиций: нас ждет много навеса в ОФЗ, поэтому забегать в длину сейчас пока рано.
Для ставки бюджет хороший, но не гарантирует снижение (график 3). ЦБ смотрит не на общий дефицит, а на структурный – сколько бюджет тратит сверх «нормальных» доходов при нефти по $50. Минфин показал 0,6% ВВП на 2027 год вместо 1%, которые регулятор заложил в июльский прогноз. Формально – довод за снижение на заседании 23 октября. Против – реальная инфляция 6,8% на конец года по прогнозу самого МЭР и 7 трлн дефицита-2026, которые ещё надо профинансировать, а также рост тарифов ЖКХ в октябре. Ждем 1 октября публикацию программы заимствований от Минфина и следим за инфляцией. Шанс на снижение инфляции может быть к ноябрю – ранее этого срока может помочь бензин, если рынок стабилизируется и цены начнут откатываться назад.
Рубль: 86 на конец года и 87,4 в среднем за 2027-й (график 2). Год назад бюджет верстали при 92 руб./$, а получили 80 – именно это, а не нефть, «съело» нефтегазовые доходы (−17% за 8 месяцев). Теперь МЭР ждёт всего +1–3% в год к текущему курсу. Для валютных облигаций это принципиально: их купонная доходность в 7–9% в валюте против 15% в рублях окупаются только при ослаблении быстрее 6% в год. Прогноз столько не даёт, поэтому долю валютных бумаг в клубе мы заблаговременно сократили, а решение о возврате в валюту будем рассматривать спекулятивно, исходя из данных о закупках Минфина и прочих параметров, которые разбирал выше.
Нефть $105 в реальности против $50 в правиле (график 4). Всё, что выше отсечки, уходит в ФНБ, то есть в покупки валюты Минфином. Сейчас это около 2 млрд руб. в день, при такой нефти объём вырастет значительно. Однако рост объема закупок скорее будет стабилизировать курс на текущем уровне и не давать ему укрепляться из-за сильной нефти.
Налоги — самое важное для частного инвестора. Дивиденды, купоны и проценты по вкладам (сверх необлагаемого 1 млн) переводят в общую шкалу НДФЛ 13–22%: при доходе больше 2,4 млн в год купон будет облагаться по 15% и выше. ЛДВ не тронули. Значит, ИИС-3, ЛДВ от трёх лет и бумаги, где результат даёт рост цены, а не купон, становятся выгоднее. Для закрытых и интервальных ПИФов вводят налог на прибыль 15% с пассивных доходов, сразу обозначу, что открытых ПИФов (как у нас) это не касается. Наоборот открытые ПИФы становятся хорошим убежищем в текущей ситуации. Если кто-то ждал знак, чтобы рассмотреть наш ПИФ "Арикапитал – финансовая свобода", то это он. Подробности про ПИФ можно узнать в поддержке @FinplanMarathonBot.
Также ввели налоги на сверхдоход: металлурги и удобрения – они получат 30% с «дополнительного дохода», золотодобытчики 20%: Норникель, ФосАгро, Селигдар в день новости потеряли 4–5%.
Итог. Бюджет-2027 стал мягче для ставки (но важно следить за другими драйверами инфляции) и нейтральный для валюты. Структуру портфеля под него пока не переделываю: основа у нас защитная – облигации с упором на флоатеры и короткие надёжные фиксы.
Из позитивного – радует снижение зависимости от нефти. Теперь нефтегазозвые доходы уже менее 1/3 бюджета – когда-то были больше половины.
Ждем уточнения бюджетных параметров.
Если полезно – ставьте огонь 🔥
// не является персональной инвестиционной рекомендацией
Post #4874
629


- 🔥 42
- ❤ 8
- 👍 4