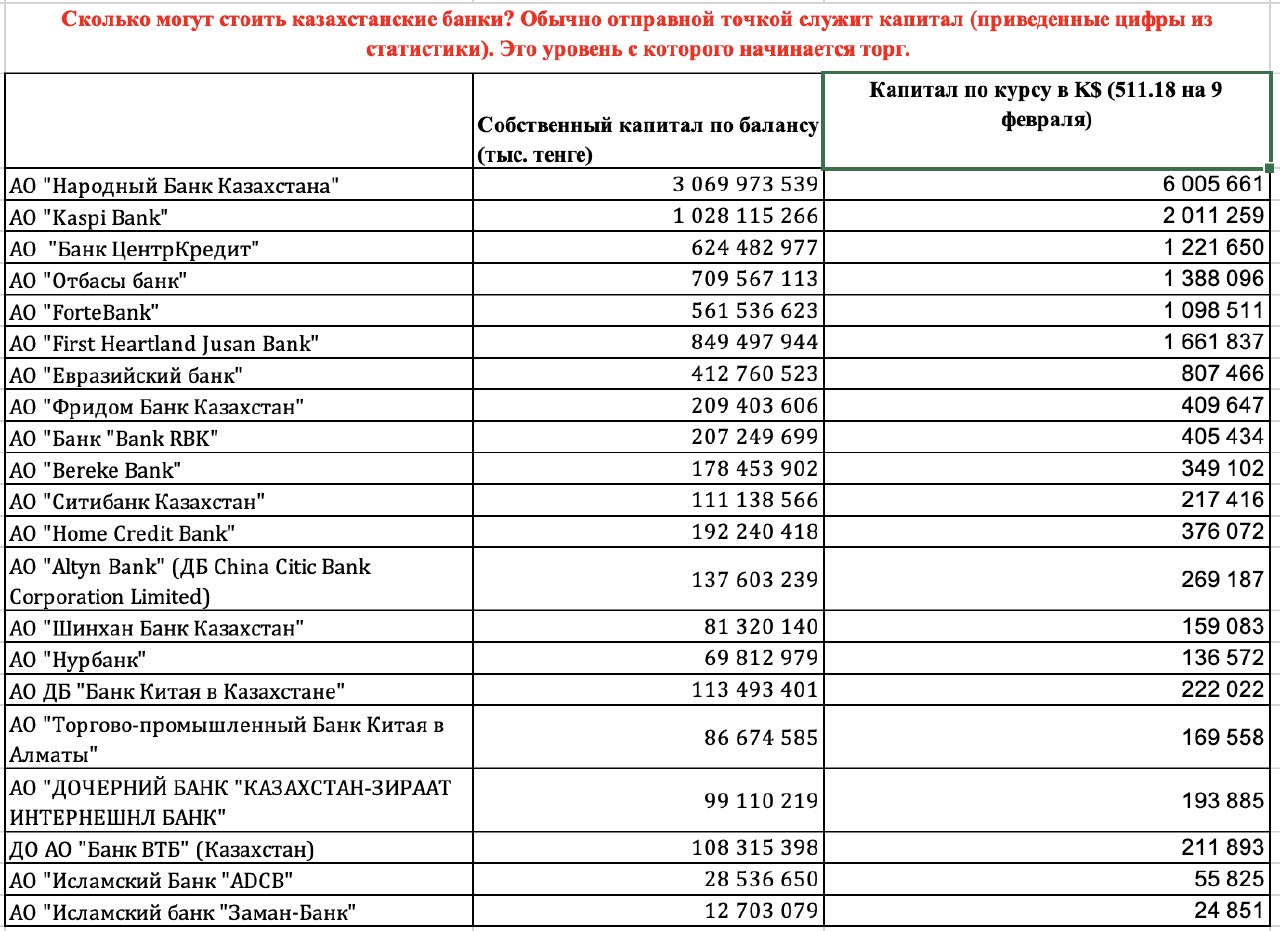
Сколько стоят наши банки? Пока рассуждал – кого может купить Forte, решил чуть-чуть показать капиталы банков. Банковских сделок в Казахстане так мало и все они очень закрытые - чтобы не вывалилось ничего и не придавило акционеров – что у нас экспертов в этом смысле мало.
Я тоже не великий эксперт, однако решил небольшие вещи попробовать написать. В середине 90-ых у нас произошло множество сделок и произошла «резьба по банкам» с отъездом, а иногда и арестами (даже убийств было пару) акционеров.
Сделки после этого имели характер чрезвычайно закрытых. Все шепотом, с обсуждением деталей в лобби и конференц комнатах иностранных гостиниц. Шучу конечно. Но вообще можно даже снять сериал по капитализму 90-ых и 00-ых годов. Хорошо, что все потенциальные консультанты – на свободе и некоторые за границей.
Памятка для покупателя банков
1. Начинаете с капитала. Это отправная точка для торга.
2. Потом дисконтируете проблемные активы. Кстати, можете дисконтировать большинство рефинансированных кредитов. Или хотя бы глубже покопаться в них.
3. Скачайте ежедневную отчетность 700Н. Нормализуйте, но и посмотрите на ненормальные изменения.
4. Ссудный портфель даже здоровых кредитов надо на 10-15% хотя бы дисконтировать. Продавец, конечно, скажет, что это здоровые кредиты и NPL 5%, но вы не обращайте внимания – это старый, добрый обычай. В крайнем случае при покупке всегда есть fix & variable – то есть часть суммы выплачивается через пару кварталов после сделки в зависимости от платежей должников.
5. Когда будете смотреть на депозиты – дисконтируйте депозиты акционеров и их родственников. Ну и еще топ-менеджмента. Вот это – среднегодовой уровень депозитов – не всегда работает.
6. Загляните в условные обязательства. Они часто совсем не условные.
7. Посмотрите в условные активы – они чаще всего условны.
8. Сонымен, можете выйти на число в два раза меньше или в два раза больше капитала. Но капитал надо понимать.
9. В итоге выпейте кофе и лучше наймите команду специалистов. А лучше две.
Post #906
5.68K