
#учимпрактику
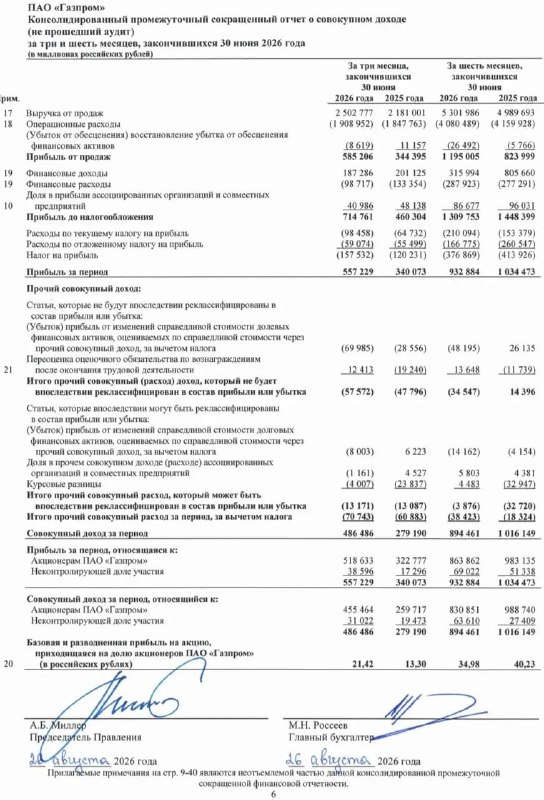
Снова Газпром, снова нефтегаз, снова финансовые коэффициенты и снова Ваша любимая рубрика...
Коэффициент покрытия краткосрочных обязательств собственным капиталом
(для этого показателя не придумали удобного названия или аббревиатуры, поэтому сократим до КПКОСК) – отражает насколько краткосрочные обязательства компании обеспечены её собственным капиталом, считается по формуле:
Собственный капитал / Краткосрочные обязательства × 100%
❗️Плохой КПКОСК – меньше 30%, средний – менее 50%, хороший – меньше 80%, отличный – более 80%
Данный показатель по смыслу продолжает пройденные нами ранее коэффициенты (посмотрите прошлые части #учимпрактику), он позволяет понять насколько бизнес готов справиться со своими долгами в ближайшие 12 месяцев за счёт собственного ресурса, не прибегая к рефинансированию и это крайне важно!
В последние месяцы мы видим насколько остро стоит вопрос с рефинансированием у большинства компаний, важно понимать, что гасить старый кредит новым – это вполне себе обычная практика даже для компаний с огромной достаточностью собственного капитала, потому что глупо тратить свои «кровные» деньги на погашение кредита, если спокойно дают новый. По такому принципу живут все предприятия, но разница лишь в том – насколько они зависимы от подобных рефинансирований, и способны ли они покрыть ближайшие обязательства своими собственными деньгами.
❗️Прямо сейчас КПКОСК – это один из важнейших коэффициентов, он позволяет понять способен ли бизнес в случае невозможности рефинансирования прибегнуть к собственному внутреннему ресурсу, есть ли у компании финансовая подушка безопасности.
Посмотрим данный показатель у наших углеводородных гигантов за первое полугодие 2026 года...
КПКОСК Газпрома: 419% – Собственный капитал Газпрома в 4 раза больше его краткосрочных обязательств, следует ли говорить, что это феноменальная кредитная устойчивость
КПКОСК Новатэка: 617% – ещё мощнее
КПКОСК Роснефти: 118% – не так круто, но всё равно сильно
КПКОСК Лукойла: 375%
Продолжение следует...
Post #75
55

- 🔥 2
- ❤ 1
- 💯 1