TGViewer
Channel Public Channel
Порядок в финансах | Ольга Петрочук

Порядок в финансах | Ольга Петрочук

@fin_poryad

Здесь я пишу о том, как собственнику бизнеса:
▪️ отделить личные деньги от денег бизнеса
▪️ создать капитал вне оборота
▪️ выстроить пассивный доход

Анализирую ваши финансы и активы.
Связь: @OlgaPetrochuk
Subscribers
46
Photos
112
Videos
20
Links
13
Recent Posts 20 shown
Post #236 11
Онкологические заболевания: цифры, о которых стоит задуматься заранее

Когда речь заходит о серьёзных заболеваниях, мы прежде всего думаем о здоровье и лечении. Но есть ещё одна сторона вопроса — финансовая. И цифры показывают, почему о ней стоит позаботиться заранее.

Что показывает статистика за последние годы?

За четыре года количество людей, застрахованных от онкологических рисков, выросло с 465 000 до 850 000 человек — почти в 1,8 раза.
За период с января по август 2026 года было зафиксировано больше страховых случаев, чем за весь 2025 год.
В 2024 году количество обращений за помощью в организации онкологического лечения выросло на 63% по сравнению с 2023 годом.
В 2025 году таких обращений стало ещё на 12% больше, чем в 2024-м.
А за январь–август 2026 года количество обращений уже на 86% превысило показатель всего 2023 года.

И ещё одна важная цифра: 8 из 10 обращений за помощью поступают от людей без страховки от онкологических рисков.

Среди причин обращений — поиск профильного врача или клиники, получение второго медицинского мнения, поиск необходимых препаратов и организация лечения.

Это данные отраслевого обзора, приведённого в исходной публикации. Они отражают динамику обращений и страхования, но сами по себе не означают, что заболеваемость выросла в такой же пропорции.

Что всё это означает для личных финансов?

Представим ситуацию: человеку необходимо проходить обследования и лечение, при этом он временно не может работать в прежнем режиме. Семейные расходы продолжаются, а доход может сократиться. К этому могут добавиться траты на поездки в другую клинику, проживание или дополнительные услуги — в зависимости от ситуации.
Поэтому финансовую защиту лучше продумывать заранее.

Три шага, которые стоит сделать:

1. Создать резерв. Ориентир для финансовой подушки — сумма обязательных расходов за 3–6 месяцев. Например, если семья тратит 70 000 ₽ в месяц, цель составит 210 000–420 000 ₽.

2. Изучить страхование критических заболеваний. Проверить, какие диагнозы и ситуации входят в покрытие, какие есть исключения, ограничения и сроки ожидания, как выплачивается компенсация или организуется лечение. Не стоит выбирать полис только по цене.

3. Проверить семейный финансовый план. Понять, из каких средств оплачивать обязательные расходы, если доход снизится, и какие финансовые обязательства могут стать дополнительной нагрузкой.

Важно помнить: страховой полис не покрывает автоматически любые заболевания и расходы. Всё определяется условиями конкретного договора. А финансовая подушка и страхование решают разные задачи и могут дополнять друг друга.

Финансовая устойчивость — это не только накопить капитал, но и заранее продумать, как сохранить его и защитить семью в сложной ситуации.

А вы задумывались, насколько защищён ваш семейный бюджет, если завтра возникнут серьёзные непредвиденные расходы?

Если хотите оценить свою финансовую ситуацию и понять, какие шаги помогут укрепить вашу финансовую защиту, напишите мне. Вместе разберём, с чего лучше начать именно в вашем случае.

🔗тет-а-тет @OlgaPetrochuk

#ФинансоваяГрамотность #ФинансоваяЗащита #Страхование #ЛичныеФинансы #СемейныйБюджет
  • ❤ 3
  • 🤔 1
  • 💯 1
Post #235 18
💰 А хотите проверить, насколько хорошо вы управляете своими деньгами?

В жизни мы принимаем финансовые решения каждый день: как распределить доходы, на чём сэкономить, сколько откладывать, куда инвестировать и как подготовиться к крупным расходам.
Но что, если можно потренироваться всему этому в безопасной обстановке — без риска потерять реальные деньги?

🎲 Приглашаю вас на игру «ФинРывок»!
Это возможность в игровом формате разобраться в управлении личными финансами, познакомиться с инвестиционными инструментами, которые сейчас есть в России и попробовать разные финансовые стратегии.

ЧТО ВАС ЖДЁТ:
-  Поймёте, как работают деньги и какие решения влияют на ваше финансовое положение.
-  Познакомитесь с инвестициями и принципами формирования капитала.
-  Узнаете о финансовых инструментах, доступных в России.
- Попробуете создавать капитал и принимать финансовые решения без риска потерять реальные деньги.
- Посмотрите на свои финансовые привычки со стороны и начнёте выстраивать собственную систему управления деньгами.

🎁 ПОДАРОК УЧАСТНИКАМ
Каждый участник получит возможность пройти бесплатную индивидуальную консультацию по личным финансам и инвестициям, чтобы обсудить свою ситуацию и наметить дальнейшие шаги.

Необязательно быть финансовым экспертом или иметь большой капитал, чтобы начать. Важнее желание разобраться в своих финансах и научиться принимать более осознанные решения.

Игра будет проходить
04 октября в 11:00


г. Владивосток
ул.Светланская, 147

Сервисный сбор 2000 рублей.

Записаться на игру:
Тел. / MAX / WhatsApp +79146818254
  • 👍 1
  • 🔥 1
Post #232 14
Октябрь проверяет мой финансовый план на прочность 💸✈️

Знаете, какой месяц для меня особенно затратный? Октябрь!
Сразу несколько крупных платежей собрались в одном месяце. Но самое интересное — я совершенно не переживаю из-за этого. Сейчас расскажу почему.

💰 Первый крупный расход — программа «Эволюция».
Это долгосрочная программа долевого страхования жизни, рассчитанная на 10 лет. Я участвую в ней уже третий год и в этом октябре вношу очередной ежегодный взнос.

В чём её идея? Постепенно формировать капитал к определённому сроку, одновременно имея страховую защиту. Каждый взнос распределяется между гарантийной частью и инвестиционной частью, связанной с паями фондов акций, облигаций и драгоценных металлов.

По условиям программы, к окончанию договора предусмотрена гарантированная страховая сумма, а результат инвестиционной части может дать дополнительный финансовый результат.

Почему я выбрала этот инструмент? Для меня это один из способов работать с долгосрочными финансовыми целями. Впереди ещё семь лет, и время летит удивительно быстро!

🩺 Второй расход — страхование от критических заболеваний.
В этом году мой полис обошёлся мне в 13 200 ₽.
За эту сумму я получаю финансовую защиту на случай онкологических заболеваний, в том числе когда требуется кардиохирургия, нейрохирургия или трансплантация.

В зависимости от условий договора страховая компания организует и оплачивает предусмотренное программой лечение. Также могут покрываться расходы на проезд и проживание.

Для меня это не просто очередной расход, а возможность заранее позаботиться о финансовой стороне ситуации, в которой главное — здоровье и своевременное лечение.
Ведь мы не можем предусмотреть всё, что произойдёт в жизни, но можем заранее подготовиться к некоторым рискам.

🧾 Третий пункт — налоги.
Налоговая тоже напомнила о себе. И этот платёж, как ни крути, из списка обязательных расходов не вычеркнешь.

✈️ А ещё в конце октября меня ждёт путешествие!
Бюджет поездки уже просчитан, деньги на неё предусмотрены, осталось купить билеты. Так что это не спонтанная трата, а ещё одна запланированная цель, на которую я заранее выделила средства.

Куда отправлюсь и сколько в итоге будет стоить путешествие — расскажу позже. Думаю, получится интересный пример того, как финансовое планирование позволяет не отказываться от удовольствий, даже когда месяц и без того насыщен крупными расходами. 😉

Но знаете, что самое приятное? Я не пытаюсь срочно найти деньги на все эти расходы. Они уже предусмотрены моим финансовым планом.

В течение года я небольшими суммами откладывала деньги на предстоящие платежи. И теперь просто оплачиваю их — спокойно, без кредиток, аврала и ощущения, что весь бюджет пошёл под откос.

Вот что даёт планирование: ты заранее знаешь, какие расходы тебя ждут, и постепенно к ним готовишься.
Не нужно откладывать огромные суммы за один раз. Иногда гораздо проще регулярно выделять небольшую часть дохода, чем потом пытаться закрыть все платежи одновременно.

💚 Финансовая устойчивость — это не когда у тебя нет расходов. Это когда даже большие расходы не становятся неожиданностью.

А у вас октябрь тоже богат на расходы? Или вы уже заранее распределили бюджет на осень?

Поделитесь в комментариях — обсудим, как сделать крупные платежи спокойной частью финансовой жизни.


🔗тет-а-тет @OlgaPetrochuk

#ФинансоваяГрамотность
#ЛичноеФинансовоеПланирование
#ФинансоваяПодушка
#СтрахованиеЖизни
#ФинансовыйКонсультант
  • 👍 1
  • 🔥 1
Post #231 26
ДМС: а есть семейный полис и сколько он стоит?

После моего предыдущего поста про ДМС мне задали вопросы:
«А есть семейный полис?»
«А какую страховую компанию выбрать?»
«Сколько вообще стоит ДМС?»

И я решила не отвечать на эти вопросы наугад, а разобраться.
Вот что выяснила.

ДМС бывает разным.
Можно оформить полис на одного человека, можно застраховать нескольких членов семьи, а можно получить ДМС через работодателя.

То есть семейный ДМС действительно существует. В некоторые программы можно включить супруга, детей и других членов семьи. При этом условия и стоимость будут зависеть от возраста каждого застрахованного, выбранной программы и региона.

А вот с выбором страховой компании всё оказалось интереснее.
На рынке есть, например, СОГАЗ, АльфаСтрахование, Ингосстрах, РЕСО-Гарантия, ВСК, Ренессанс Страхование и другие компании, предлагающие программы ДМС. Но просто выбрать известную компанию — недостаточно.
Потому что одна и та же страховая компания может предлагать разные программы, а доступность конкретного варианта зависит от региона.

В нашем регионе у «АльфаСтрахования» индивидуальная программа, которую я искала, для физического лица оказалась недоступна. Но можно оформить корпоративный ДМС для компаний и работодателей.

А у СОГАЗа сейчас есть программы ДМС для физических лиц: можно выбирать объём покрытия, категорию клиник и франшизу. Например, в программе «Доктор Лайк» предусмотрена франшиза 25% или 50%.

У РЕСО-Гарантии также есть программы ДМС для физических лиц, в том числе с услугой личного врача.
У Ингосстраха есть отдельные программы ДМС для физических лиц.

То есть выбор есть. Но ДМС — это тот случай, когда я бы не выбирала только по названию страховой компании.

А что же со стоимостью?
Вот здесь тоже нет одной цифры.
Можно встретить программы от относительно недорогих вариантов до достаточно дорогих комплексных программ. Цена зависит от возраста, региона, списка клиник, набора медицинских услуг, стоматологии, франшизы и других условий.
Поэтому, когда у меня спрашивают: «Сколько стоит ДМС?»
Мой ответ:«А какой именно ДМС Вам нужен?»

Потому что можно купить полис подешевле, а потом обнаружить, что нужного врача или клиники в нём нет.
А можно заплатить больше и получить именно те медицинские услуги, которыми Вы действительно будете пользоваться.

И вот здесь я вижу прямую связь с финансовым планированием.
Мы ведь не покупаем финансовый инструмент просто потому, что он существует. Сначала определяем задачу — потом выбираем решение.

С ДМС точно так же.
Сначала определяем, кому нужен полис, какие врачи и услуги важны, какие клиники удобны и какой бюджет Вы готовы на это выделить.
И только потом сравниваем предложения.

А теперь мне интересно:
если у Вас есть ДМС — что для Вас самое важное в полисе: хорошая стоматология, возможность быстро попасть к специалисту, определённые клиники или широкий перечень обследований?

Напишите в комментариях. Возможно, по вашим ответам я сделаю следующий пост — «Как выбрать ДМС и на что смотреть в договоре, чтобы потом не было неприятных сюрпризов».

🔗тет-а-тет @OlgaPetrochuk

#ДМС
#ФинансоваяГрамотность
#ЛичныеФинансы
#ФинансоваяЗащита
#ФинансовыйКонсультант
  • 👍 2
  • 🔥 2
Post #230 33
Почему я каждый год продлеваю свой ДМС

Сегодня утро провела в клинике.
Сначала была у офтальмолога, потом у стоматолога. У стоматолога сделала профессиональную чистку зубов и запломбировала два зуба с кариесом.
И по итогу мне должны были выставить счёт примерно на 23 000 рублей.
Но заплачу я не 23 000, а всего лишь 25% от этой суммы.
Потому что у меня есть полис ДМС — добровольное медицинское страхование.
Договор я заключала в прошлом году. Через два дня он заканчивается, и, конечно, я буду его продлевать.
Почему?
Потому что только один сегодняшний поход к стоматологу практически полностью покрывает стоимость моего ДМС.
А так как стоматолога я посещаю два раза в год, то получается, что свой полис я уже окупила.
И это ещё не всё.
За год я несколько раз посещала разных врачей, где обычный приём стоит 3 000–5 000 рублей. Делала УЗИ, сдавала анализы и пользовалась другими услугами, которые входят в мой полис.
Поэтому для меня ДМС — это не просто про возможность сэкономить.
Это про то, чтобы не откладывать заботу о здоровье из-за того, что сейчас жалко потратить деньги на врача.

Я часто говорю клиентам: финансовая грамотность — это не только про накопления и инвестиции.
Это ещё и про то, чтобы заранее подумать о расходах, которые могут возникнуть, и предусмотреть способы защитить свой бюджет.
Конечно, ДМС подходит не всем.
Если Вы молоды, практически не обращаетесь к врачам и приходите в клинику только на плановый медосмотр, возможно, покупать такой полис Вам действительно невыгодно.

Но если Вы понимаете, что медицина становится регулярной статьёй расходов, стоит хотя бы посчитать.
Не «дорого ли стоит ДМС?», а «сколько я трачу на здоровье за год и сколько из этого могу закрыть полисом?»
Я вообще люблю, когда деньги работают на качество жизни.
И ДМС для меня как раз об этом:
лучше заранее заплатить за защиту, чем потом платить полную стоимость, когда уже деваться некуда.
Беречь здоровье смолоду — это мудро.
А беречь ещё и свой кошелёк — финансово грамотно.

🔗тет-а-тет @OlgaPetrochuk

#ДМС
#ФинансоваяГрамотность
#ЛичныеФинансы
#ФинансоваяЗащита
#ФинансовыйКонсультант
  • 🔥 2
  • 👍 1
Post #229 39
Как я работаю с клиентами: от финансовой диагностики до готового плана

Недавно встречалась со знакомой, и мы разговорились о моей работе.
Её интересовало: Какие у меня есть финансовые инструменты и что я могу ей предложить?

И я поймала себя на мысли, что она неверно понимает то, чем я занимаюсь.

Потому что моя работа начинается совсем не с вопроса: «Какой продукт Вам оформить?»

Сначала мне важно понять Вас, Вашу финансовую ситуацию и Ваши цели.

Мой подход выглядит так.
1. Знакомимся и разбираем Вашу финансовую ситуацию
На первой встрече мы проводим финансовую диагностику.
Я задаю вопросы о Ваших целях, доходах и расходах, накоплениях, активах, обязательствах, уже имеющихся финансовых инструментах и сроках.
Мне важно понять не только, сколько у Вас сейчас денег, а куда Вы хотите прийти.

2. Определяем финансовые цели
Например: создать финансовую подушку, накопить на квартиру, обеспечить образование детей, сформировать капитал или создать пассивный доход.
Потому что под разные цели нужен разный подход.

3. Составляем личный финансовый план
После анализа, определяем, какие шаги нужно сделать, в какой последовательности и какие финансовые инструменты могут для этого использоваться.
То есть у Вас появляется не просто набор рекомендаций, а понятный маршрут к финансовой цели.

4. Подбираем подходящие финансовые решения
И только теперь мы переходим к инструментам.
Я объясняю, как работает каждый инструмент, какие у него возможности, ограничения, риски и на что важно обратить внимание.
Вы принимаете решение.

5. Переходим к реализации плана
После того, как выбрали подходящее решение, я помогаю с оформлением, открытием необходимых счетов или договоров и настройкой дальнейшей работы с капиталом.

6. Остаёмся на связи
Финансовый план — это не документ, который составили и положили в папку.
Финансовая ситуация меняется: меняются доходы, цели, возможности и обстоятельства.
Поэтому при необходимости мы возвращаемся к плану и корректируем его.
Для меня финансовое консультирование — это не про то, чтобы продать Вам какой-то продукт.

Это путь: от понимания Вашей финансовой ситуации → к цели → к плану → к конкретным действиям.
И моя задача на этом пути — помочь Вам разобраться в своих финансах и принимать решения осознанно.

Если Вы понимаете, что хотите навести порядок в финансах, но не знаете, с чего начать — напишите мне.
Начнём с Вашей ситуации, а не с финансового продукта.

🔗тет-а-тет @OlgaPetrochuk

#ФинансовыйКонсультант #ЛичныйФинансовыйПлан #ФинансоваяГрамотность #ФинансовоеПланирование #Инвестиции
  • 👍 2
  • 🔥 2
  • ❤ 1
Post #228 38

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 1
  • 🔥 1
Post #227 28
НОВЫЙ ИНСТРУМЕНТ НА РЫНКЕ: ФОНД ДЕНЕЖНОГО РЫНКА С ЕЖЕМЕСЯЧНЫМ КУПОНОМ

БКС вывел на рынок ОПИФ «БКС Денежный рынок с выплатой дохода». Продукт решает задачу, которую многие инвесторы даже не формулировали как проблему: как получать доходность денежного рынка не в виде роста стоимости пая, а живыми деньгами на счёт — и делать это каждый месяц.

Классические фонды денежного рынка капитализируют доход в пай. Инвестор видит рост, но не может потратить проценты, не продавая актив. Новый фонд автоматически выводит купонный поток на брокерский счёт — без действий со стороны владельца.

Фонд размещает средства в сделки обратного РЕПО с Центральным контрагентом. Это базовый инструмент денежного рынка с минимальным кредитным риском.

Ориентир доходности — ставка RUONIA. На текущий момент она превышает среднюю максимальную ставку по вкладам в крупнейших российских банках (данные ЦБ РФ). То есть фонд дает рыночную ставку, а не депозитную, которую банки снижают под свои маржинальные требования.

Инструменты денежного рынка обладают минимальной волатильностью и практически нулевой корреляцией с рынком акций. Это позволяет использовать фонд как cash-парковку: средства сохраняют ликвидность, не простаивают и не подвержены рыночным шокам.

В отличие от вклада, деньги не заморожены на срок — вход и выход доступны в любой рабочий день.

Фонд доступен для покупки неквалифицированным инвесторам без дополнительных ограничений.

Прямая альтернатива банковскому депозиту, но:
— без фиксации срока,
— с ежемесячным денежным потоком,
— с доходностью, привязанной к рыночной ставке RUONIA, а не к усредненной депозитной линейке банка.

Для инвестора это инструмент управления ликвидностью с понятной механикой и регулярным результатом.

Поделитесь полезным постом с друзьями ➡️

*Не является индивидуальной инвестиционной рекомендацией.
  • 👍 2
  • 🔥 1
Post #226 46
Бизнес у моря или инвестиции в коммерческую недвижимость?

Недавно общалась со знакомым. Он рассказал, что они с семьёй взяли в аренду базу отдыха на берегу моря.
Решили попробовать себя в готовом бизнесе: посмотреть, насколько он прибыльный, а если всё пойдёт хорошо — в дальнейшем выкупить базу.

Идея действительно интересная. Летом спрос высокий: люди едут отдыхать, домики сдаются, деньги поступают.
Но есть важный момент.
База отдыха — это не только доход, но и постоянная работа.

Аренда базы отдыха в сезон может стоить от 300 тысяч до 1,5 млн рублей, в зависимости от количества домиков и уровня благоустройства.
При хорошей загрузке сезонная выручка базы может достигать 10–16 млн рублей. Звучит впечатляюще.
Но это не прибыль.

Ремонт, зарплаты персоналу, коммунальные платежи, налоги, обслуживание территории, реклама…
И главное — это сезонный бизнес. Основной доход приходится всего на несколько месяцев, а пик доходов длиться всего 1,5–2 месяца.
В результате чистая доходность после всех расходов может составлять около 20–25%.

И вот здесь мне стало интересно сравнить.
Инвестиции в фонды коммерческой недвижимости также могут давать сопоставимую доходность — около 20–25% годовых.
Получается, что по потенциальной доходности цифры могут быть примерно одинаковыми.

Но разница в другом.
В случае с базой отдыха Вы сами занимаетесь бизнесом: контролируете персонал, решаете вопросы с гостями, следите за ремонтом и расходами и зависите от сезона.
В случае с фондом Вы инвестируете в коммерческую недвижимость и не занимаетесь её операционным управлением самостоятельно.

То есть возникает выбор:
🏖 Бизнес у моря — примерно сопоставимая доходность, но много операционной работы и сезонные риски.
💼 Фонд коммерческой недвижимости — потенциально сопоставимая доходность, но без необходимости самостоятельно управлять объектом.

И тогда вопрос уже не только в том, сколько можно заработать, а в том, какой способ получения дохода подходит именно Вам.
Рассматриваете для себя покупку паёв фондов коммерческой недвижимости?

Напишите мне — расскажу, как это работает, какие есть варианты и помогу разобраться, подходит ли такой инструмент именно Вам.

🔗тет-а-тет @OlgaPetrochuk

#бизнес #недвижимость #аренда #инвестиции #отдых
  • ❤ 2
  • 🔥 2
  • 👍 1
Post #225 45
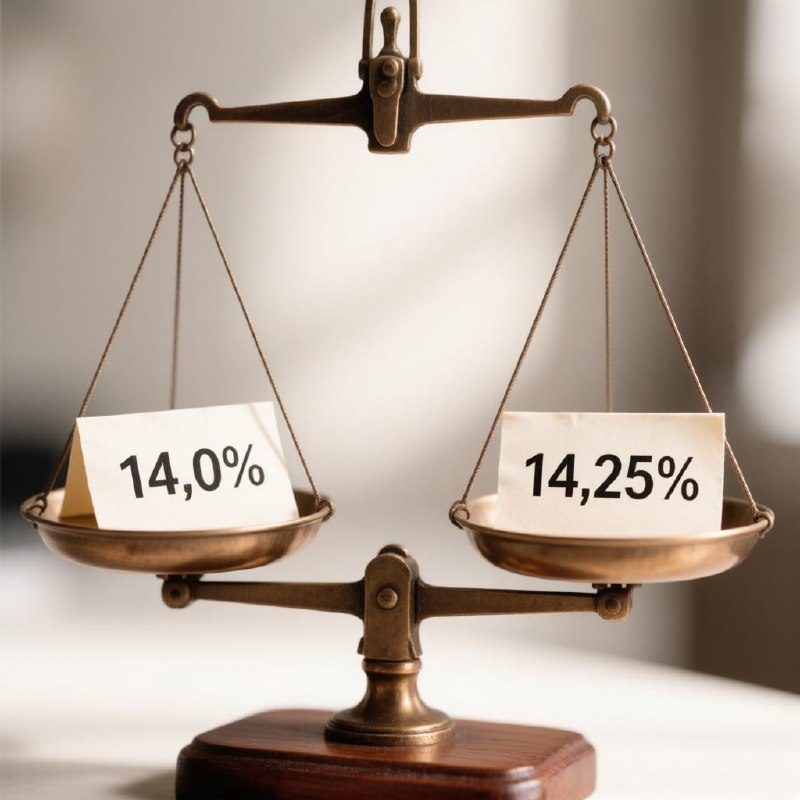
Прогнозы сбылись. Сегодня ЦБ снизил ключевую ставку на 0,25 п.п. — до 14,00% годовых.

Ранее эксперты предполагали, что регулятор может сохранить ставку на уровне 14,25% или пойти на небольшое снижение на фоне охлаждения экономики и инфляционных рисков. Теперь регулятор взял курс на дальнейшее смягчение, несмотря на влияние топливного кризиса, дефицита бюджета и инфляционного давления.

Что это значит для инвесторов и граждан:

Ставки по вкладам продолжат снижаться.

Кредиты станут немного доступнее, но всё ещё останутся дорогими.

Рынок может отреагировать ростом, особенно в долговых инструментах.

Важно: снижение ставки — это не сигнал к панике или спешке, а повод пересмотреть свою стратегию, диверсификацию и распределение активов.

🔗тет-а-тет @OlgaPetrochuk

#ключеваяставка #цбрф #инвестиции #инфляция #финансы
  • 🤔 1
Post #224 44
Сегодня ЦБ объявит решение на заседании 24 июля.

По прогнозам аналитиков, наиболее вероятный сценарий — сохранение ставки на уровне 14,25% годовых, хотя часть экспертов допускает небольшое снижение на 0,25 п.п. до 14% на фоне охлаждения экономики и ускорения инфляции.

Ожидается, что регулятор может взять паузу для оценки влияния топливного кризиса, дефицита бюджета и инфляционных рисков на цены.

🔗тет-а-тет @OlgaPetrochuk

#ключеваяставка #цбрф #инфляция #экономика #инвестиции
Post #223 32
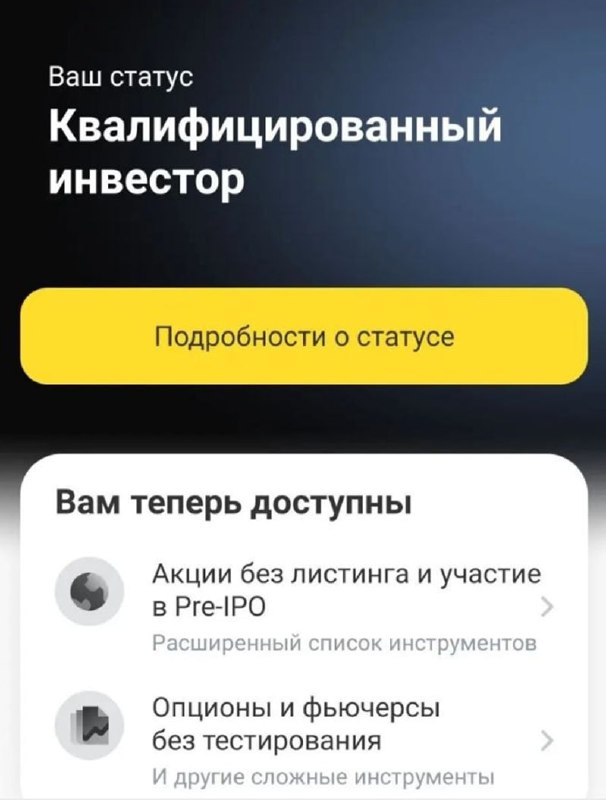
Поздравьте, я стала квалифицированным инвестором в «Т‑Инвестиции»!

Для этого нужно соответствовать одному из критериев: по обороту сделок, активам, доходу, образованию или опыту, чтобы иметь доступ к более сложным инструментам и повышенным рискам.

В моём случае сработал критерий по обороту — после сделок на 6 000 000 рублей статус был подтверждён брокером. Теперь у меня больше возможностей для работы с широким спектром инвестиционных продуктов.

Как финансовый консультант, скажу так: статус квалифицированного инвестора — это не только расширение возможностей, но и дополнительная ответственность. Важно не просто получать доступ к более сложным инструментам, а использовать его осознанно, с пониманием рисков, стратегии и горизонта инвестирования. Финансовые решения должны опираться не на эмоции, а на расчёт, дисциплину и диверсификацию.

А вы уже пробовали сложные инструменты или пока держитесь консервативных стратегий?

🔗тет-а-тет @OlgaPetrochuk

#инвестиции #квалифицированныйинвестор #тинвестиции #финансы #крипта
  • 🔥 2
  • ❤ 1
Post #222 45
Три недели пролетели как один день!
 
Я не писала в Telegram три недели, а произошло столько, что хватило на месяц.

Хочу поделиться не только событиями, но и тем, что через них видно: как важно планировать, ценить время и ресурсы, и постоянно обновлять знания. Итак:

🔸10 дней в Москве с мамой — отдых, не работа.
Маме 85 лет, и в Москве она не была более 30 лет.
Ходили по самым известным местам: Красная площадь, Зарядье, Арбат, Воробьёвы горы, ВДНХ, Третьяковская галерея, Москва‑Сити, Царицыно, Храм Христа Спасителя, Покровский монастырь (мощи Матроны Московской), ездили в Сергиев Посад.
Время, которое нельзя купить, нельзя отложить, нельзя вернуть.
Именно такие моменты — главный капитал, который стоит планировать заранее.

🔸12 июня уже была дома. Это День России. С опозданием, но с теплом: поздравляю всех с праздником!

🔸В понедельник поехала на ежегодную реабилитацию на остров Русский.
Восстановление после операции.
Каждый день: до 15:00 — процедуры, упражнения, работа с врачами; после — рабочие часы; вечером — прогулка по набережной ДВФУ;
и снова новый день начинается.
Здоровье — это базовый капитал, без которого никакие деньги не работают по-настоящему.

🔸Пока я на реабилитации, началось новое обучение по финансам.
Курс «Специалист по финансам, аналитике и планированию», который организовала наша команда Finsight из DS Consulting.
Учусь у лучших — чтобы для клиента план был точнее, инструменты — необходимые, а капитал — под надёжной защитой.

🔸19 июня ЦБ РФ снизил ключевую ставку с 14,5% до 14,25%.
Для предпринимателей и людей с кредитами, это чуть дешевле кредиты и больше пространства для планирования.
Но сам факт снижения ставки не решает главную проблему: когда деньги есть, но они лежат без стратегии.
Если у вас есть кредиты, остатки на счетах, прибыль от бизнеса, но нет финансового плана, то даже снижение ставки не даёт полной свободы.
Потому что деньги должны не просто быть, а работать.
А для этого им нужна стратегия.

🔸И ещё интересное событие: Илон Маск - триллионер!
Правда, пробыл в этом звании две недели, а несколько часов назад перестал им быть — его состояние снизилось до 957 миллиардов долларов.
Это пример того, как даже у таких людей, как Маск, капитал не фиксирован, а колеблется в зависимости от рынка, оценки компаний и внешних факторов.

Именно поэтому в финансах важно:
- не зависеть от одного источника дохода,
- диверсифицировать капитал,
- иметь подушку безопасности и пассивный доход.

Если у вас есть деньги, но нет системы, планирования и понимания, куда они идут — напишите, как у вас.
Я очень рада буду вашим вопросам о финансах.

🔗тет-а-тет @OlgaPetrochuk

#финансовыйконсультант #личныфинансы #пассивныйдоход #ключеваяставка #ИлонМаск
  • 👍 1
  • 🔥 1
Post #221 49
Как не потерять всё из-за одной ошибки? Простое объяснение диверсификации 🌱

Слово «диверсификация» звучит сложно. Но смысл у него очень простой: не держать всё в одном месте и не ставить всё на одну карту.

Представьте, что у вас есть только один источник света дома — одна лампа в одной комнате. И если она перегорит, вы останетесь в темноте.
А если свет есть в нескольких местах, одна поломка уже не превращается в катастрофу.

Вот так же и с деньгами.

Многие думают: если держать всё только в одном активе, он обязательно защитит. Но у любого варианта есть свои слабые стороны.

Почему это важно?

Наличные дома или на вкладе — удобно, но деньги постепенно теряют ценность из-за инфляции.
Недвижимость — хороший актив, но её нельзя быстро превратить в деньги, если срочно понадобились средства.
Один-единственный инструмент — это всегда риск. Потому что если именно с ним что-то случится, пострадает весь капитал.

Как выглядит разумный подход?

Финансовая устойчивость появляется тогда, когда деньги распределены по разным направлениям:

1. Запас на жизнь — чтобы были деньги на обычные расходы и непредвиденные ситуации.
2. Надежные инструменты — чтобы капитал не просто лежал, а работал.
3. Часть в ликвидных активах — чтобы можно было быстро воспользоваться деньгами при необходимости.
4. Недвижимость и другие крупные активы — как одна из опор, а не единственная надежда.

Суть простыми словами

Не нужно искать один «идеальный» вариант.
Надёжность — это не одна большая опора, а несколько разных опор сразу.

Именно так деньги становятся не просто накоплением, а системой защиты и роста.

А у вас капитал распределён по разным направлениям или пока лежит в одной корзине?

🔗тет-а-тет @OlgaPetrochuk

#финансоваяграмотность #диверсификация #личныефинансы #инвестициидляновичков #умныеденьги
  • ❤ 1
  • 🔥 1
Post #220 31
Восьмое чудо света, или Как из незаметных сумм вырастить миллионный капитал.

Главная ошибка, которую я вижу на финансовых диагностиках — это ожидание «идеального момента».

«Вот закрою этот кассовый разрыв...»
«Вот выведу бизнес на новый оборот...»
«Вот заработаю первый свободный миллион — тогда и начну инвестировать».


Но парадокс в том, что в инвестициях время гораздо важнее размера первого взноса. И всему виной — сложный процент. Тот самый инструмент, который Альберт Эйнштейн называл «восьмым чудом света».

Давайте отложим заумные формулы и посмотрим на чистую математику на простом примере.

Представьте двух партнеров по бизнесу — Дмитрия и Андрея.

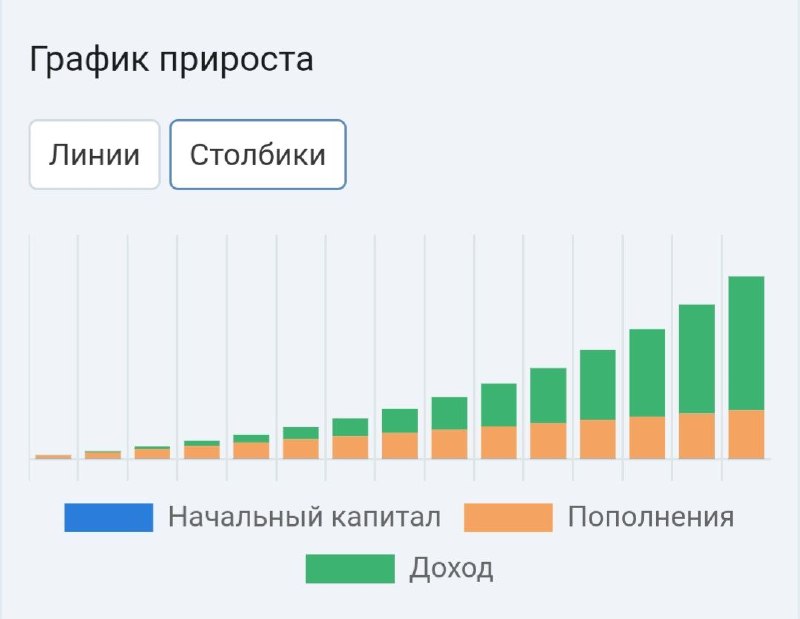
Дмитрий решил не ждать «лучших времен» и начал сразу выводить из бизнеса и инвестировать всего по 30 000 рублей в месяц (это около 1 000 рублей в день — сумма, которую собственник тратит на представительские расходы за один обед).
Он настроил систему под руководством финансового советника под среднюю доходность 15% годовых с реинвестированием.

Андрей решил подождать, пока бизнес «окончательно встанет на ноги». Прошло 10 лет. Андрей наконец-то заработал свободные деньги и решил разом инвестировать крупную сумму, чтобы догнать Дмитрия.

Что в итоге через 15 лет от старта Дмитрия?

Дмитрий (инвестировал регулярно 15 лет по 30 000 руб/мес):
• Его личные вложения: 5,4 млн рублей.
• Итоговый капитал на счету благодаря сложному проценту: ~20,1 млн рублей!
• Из них почти 15 миллионов — это «чистая магия» процентов, которые работали на проценты.

Андрей (ждал 10 лет, а потом инвестировал разом те же 5,4 млн рублей на оставшиеся 5 лет под те же 15%):
• Его личные вложения: 5,4 млн рублей.
• Итоговый капитал на счету: ~10,8 млн рублей.

Понимаете разницу? Вложив абсолютно одинаковое количество собственных денег, Дмитрий получил в 2 раза больше просто потому, что дал сложному проценту время раскрыть свою силу.

Сложный процент работает как снежный ком: сначала вы катите маленький комочек (ваши первые небольшие пополнения), но со временем он обрастает собственной массой, и вот уже не вы докладываете деньги, а проценты генерируют новые проценты.

Ваш бизнес должен генерировать прибыль здесь и сейчас. А ваш личный капитал вне бизнеса должен работать на дистанции.

Хотите посмотреть, какую сумму и за какой срок вы можете создать, исходя из ваших текущих возможностей и целей?

Напишите в комментариях под этим постом цифру — какую комфортную сумму в месяц вы могли бы безболезненно для бизнеса и бюджета направлять на создание личного капитала?
А я в ответных комментариях пришлю вам расчет, во что эта сумма превратится через 5, 10 и 15 лет под воздействием «магии сложного процента».

Поехали! 👇

🔗тет-а-тет @OlgaPetrochuk

#сложныйпроцент #капиталвнебизнеса #личныефинансы #инвестициипредпринимателя #пассивныйдоход
  • 👍 2
  • ❤ 1
Post #219 26
Почему стратегия предпринимателя отличается от стратегии госслужащего, фрилансера, или спортсмена?

Многие думают, что финансы — это универсальная наука: есть бюджет, есть расходы, есть сбережения. На самом деле финансовая стратегия сильно зависит от того, чем вы заняты, как устроен ваш доход и какие у вас риски.

1. Предприниматель: где деньги — там и риски.
У предпринимателя личные финансы и бизнес тесно связаны. Доход нестабилен, а риски высоки.
Главное правило: деньги бизнеса и личные деньги должны быть разделены.

Риск предпринимателя:
вкладывать деньги в то, чего не понимаешь.
Покупка ценных бумаг, в которых вы не разбираетесь, или вложение в чужой бизнес без глубокой оценки — огромный риск.

Стратегия: Перевод прибыли в понятные, ликвидные и юридически защищенные инструменты. Создаём систему, где деньги работают на вас, а не вы работаете на спасение неудачных инвестиций.

2. Госслужащие стабильность и горизонт 🏛️
Здесь доход стабилен и прогнозируем, но ограничен «потолком».
Стратегия: Акцент на дисциплину и время. Используем инструменты с высокой степенью защиты и сложный процент. Ваша суперсила — возможность планировать на 15–20 лет вперед, создавая капитал к выходу на заслуженный отдых.

3. Фрилансеры: управление хаосом 💻
Ваш доход — это «то густо, то пусто». Сегодня проект на миллион, завтра — затишье.
Стратегия: Создание расширенной подушки безопасности и автоматизация накоплений в периоды пиковых доходов. План должен быть гибким, чтобы вы чувствовали себя уверенно в любые периоды.

4. Спортсмены: короткое «окно возможностей» 🏅
Ваш профессиональный век короток, а доход на пике карьеры может быть очень высоким.
Стратегия: Агрессивное формирование капитала здесь и сейчас. Задача — за 5–10 лет активных выступлений создать фонд, который будет кормить вас всю жизнь.

К какой категории вы относите себя? Знаете, где находится ваша «зона риска»? Пишите в комментариях, обсудим! 👇

🔗тет-а-тет @OlgaPetrochuk

#финансовыйплан #инвестиции #предприниматель #стратегияуспеха #пассивныйдоход #ольгапетрочук
Post #218 26
Как создать юридический сейф для вашего капитала 🛡

Заработать капитал — это только половина задачи. Вторая, не менее важная часть — сделать так, чтобы эти деньги остались вашими при любых обстоятельствах.

Вчера на онлайн-встрече с партнерами компании DS Consulting, мы детально разбирали один из самых надежных инструментов риск-менеджмента — ДСЖ (Долгосрочное страхование жизни).

Это контракт, который открывается ровно на 10 лет. Его механика прозрачна и направлена на то, чтобы обеспечить владельцу максимальную безопасность.

Как работает эта система:

Взносы делаются один раз в год. В первый год вносится трехкратная сумма, а в последующие 9 лет — однократная. Весь капитал при этом делится на две важные части.

Первая часть направляется в страховую компанию. Она обеспечивает полную защиту и 100% возвратность всех вложенных средств к концу срока. Что бы ни происходило в экономике, ваш основной капитал остается в сохранности.

Вторая часть работает в открытых паевых инвестиционных фондах (ОПИФ). Это инвестиционная составляющая, которая отвечает за рост капитала. Первую выплату из ОПИФ можно получить уже через 7 лет, а по окончании 10-летнего срока вы забираете 100% вложенного плюс весь накопленный доход в паях.

Главное преимущество — юридический статус 🛡

На страховую часть контракта распространяются особые юридические преференции:
— Адресная передача капитала (вы сами назначаете, кто получит средства).
— Невозможность изъять деньги по суду.
— Капитал не делится при разводе.
— На эти средства невозможно наложить арест.

По сути, вы создаете личный финансовый резерв, который юридически защищен от любых претензий третьих лиц. По окончании срока договора вы получаете и свои вложения, и накопленную прибыль.

Это фундамент, который позволяет не просто откладывать деньги, а выстраивать по-настоящему неприкосновенный капитал.

Хотите узнать подробнее, как встроить этот инструмент в вашу стратегию?
Интересно узнать, Ваше мнение об этом инструменте.

🔗тет-а-тет @OlgaPetrochuk

#защитакапитала #финансовыйконсультант #финансоваябезопасность #сохранениекапитала #рискменеджмент
  • ❤ 1
  • 👍 1
  • 🔥 1
Post #217 26
Пассивный доход — это не магия, а математика

Многие мечтают о «волшебной кнопке», которая будет приносить деньги, пока вы отдыхаете. Но будем откровенны: пассивный доход — это результат грамотно выстроенной системы, а не везения.

Разберем 3 базовых модели, из которых мы часто собираем этот фундамент:

1. Дивиденды (акции) — покупка доли в бизнесе (Сбер, Лукойл и др.). Вы получаете часть прибыли компании.

2. Купоны (облигации) — вы даете в долг государству или корпорациям под фиксированный %. Это стабильность вашего портфеля.

3. ЗПИФ недвижимости — современная альтернатива покупке квартиры. Вы владеете долей в огромных складах или ТЦ и получаете ренту без хлопот с ремонтом.

Но важно понимать: это лишь малая часть инструментов!

Финансовый рынок огромен. И то, что идеально подходит одному, может категорически не подойти другому.
Кому-то в дополнение к этой базе (или вместо неё) могут понадобиться совершенно иные решения:
- Альтернативные инвестиции (золото, фонды ликвидности).
- Страховые инвестиционные решения — когда нужно не просто накопить, а защитить активы от юридических рисков или передать по наследству.
- Структурные продукты под конкретные рыночные задачи.

Почему нет «универсальной таблетки»?
Потому что у всех разные цели, сроки и отношение к риску. Стратегия госслужащего будет в корне отличаться от стратегии владельца производства или IT-фрилансера.

С чего начать поиски своего набора инструментов?
С диагностики. Я разберу ваши цифры, определю точку А и выстрою стратегию, которая подходит именно вам.📊

Пишите, чтобы записаться на финансовую диагностику. 👇

🔗тет-а-тет @OlgaPetrochuk

#ЗПИФ #управлениекапиталом #финансоваяграмотность #ольгапетрочук #деньгиработают
Post #216 36
Выходной, лес и ответы на ваши вопросы

Сегодня у нас был настоящий выходной — ездили в лес, гуляли, дышали воздухом и наконец-то собрали папоротник 🌿
Иногда именно такие простые моменты лучше всего возвращают ресурс, тишину в голове и ощущение жизни без спешки.

А теперь — к вашим вопросам. Я собрала самые частые и отвечаю коротко и по делу:

1. Какие инвестиционные инструменты сейчас рассматривать?
Сначала — не искать «самый доходный инструмент», а понять цель: защита капитала, пассивный доход или рост.
Для кого-то подойдут консервативные инструменты с понятной логикой, для кого-то — сбалансированная стратегия с распределением по нескольким направлениям.
Главное — не вкладывать хаотично, а выстраивать систему под свой горизонт, сумму и уровень риска.

2. Кредиты: рефинансировать или нет?
Рефинансирование имеет смысл не всегда.
Его стоит рассматривать, если:можно заметно снизить ежемесячную нагрузку, улучшить условия по ставке, объединить несколько кредитов в один, и это реально облегчает ваш денежный поток.

Но если новый кредит только меняет цифры на бумаге, а нагрузка остаётся высокой — лучше сначала разбираться с общей финансовой системой.

3. Как понять, что происходит с бюджетом?
Бюджет — это не про жёсткие ограничения, а про ясность.
Сначала важно увидеть: сколько реально приходит денег,куда они уходят, какие расходы обязательные, где есть лишние утечки, и сколько можно спокойно направлять в накопления или инвестиции.

Без этого любые финансовые решения похожи на движение с закрытыми глазами.

Если у вас есть ещё вопросы — пишите их в комментариях или в личку. Я могу разбирать их в следующих постах.

Если хотите навести порядок в финансах — начните с диагностики.
Там мы спокойно и по шагам посмотрим на доходы, расходы, кредиты, цели и финансовую стратегию.

🔗тет-а-тет @OlgaPetrochuk

#финансовыйсоветник #инвестиции #кредиты #личныйбюджет #финансоваяграмотность
Post #215 31
От «высокого дохода» к реальным дивидендам: история одного перехода

Часто богатство — это иллюзия.
У предпринимателя деньги могут быть «в товаре» или «в обороте».
У топ-менеджера или госслужащего — в высокой зарплате, которая полностью уходит на поддержание уровня жизни (статусное авто, ипотека, обучение детей).

В обоих случаях есть одна общая черта: личного капитала, который принадлежит лично вам и приносит деньги без вашего участия, — нет. Если завтра основной источник дохода (бизнес или работа) закроется, уровень жизни рухнет.

Кейс из практики:
Мой клиент обратился с запросом: «Зарабатываю много, но по итогу месяца на руках почти ничего не остается. Вроде всё в активах или в деле, а свободных денег на личные цели нет».

Что мы сделали (мой подход как практика):
Я не просто нарисовала таблицу с расходами. Мы прошли путь внедрения:
1.Финансовая диагностика. Нашли, где деньги «застревают» и почему не превращаются в накопления.
2.Создание твердого ядра. Мы выделили процент, который уходит из «общего котла» в личный капитал. Для предпринимателя — это вывод из оборота, для сотрудника в найме — автоматизация накоплений.
3.Настройка системы. Я подобрала инструменты и мы с клиентом открыли счета. Мы создали портфель, который не зависит от успехов компании клиента.

Результат:
Через 5 месяцев клиент прислал сообщение:
"Оля, я получил первое уведомление о выплате дивидендов. Это удивительное чувство — я не работал на эти деньги, они просто пришли на счет как результат правильно настроенной системы".


Теперь его отпуск или крупные покупки закрываются не за счет «выдергивания» из бизнеса или ожидания премии, а за счет работы его собственного капитала.

Моя задача как финансового советника — сделать так, чтобы вы были богаты не только в отчетах или по уровню зарплаты, а имели реальные деньги, которые работают на вас 24/7.

Хотите перестать жить «от оборота до оборота» или «от зарплаты до зарплаты» и увидеть первые дивиденды?
Пишите, проведем диагностику и составим ваш личный план выхода на пассивный доход. 🚀

🔗тет-а-тет @OlgaPetrochuk

#пассивныйдоход #финансовыйконсультант #личныйкапитал #дивиденды #инвестиции
  • ❤ 2
  • 👍 1
Older posts →

About this channel

How can I read @fin_poryad without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Порядок в финансах | Ольга Петрочук: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Порядок в финансах | Ольга Петрочук have?
Порядок в финансах | Ольга Петрочук (@fin_poryad) has 46 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Порядок в финансах | Ольга Петрочук know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →