
♟ Экспертный стаж 48 лет — приговор или нет?
Сегодня хотели бы обсудить весьма актуальную тему — рецензирование заключений государственных экспертов по финансово-экономическим и налоговым экспертизам. Часто такие заключения воспринимаются как приговор, с которым ничего сделать нельзя — суд воспринимает государственную экспертизу как единственную точку отсчета. Это не так 👆. Спорить с государственными экспертами можно и нужно 💪
На сегодняшнем примере видно, что уровень заключений существенно отличается: есть высококлассные работы, опровергать которые крайне сложно, а есть и очевидные тяп-ляпы, кальки с актов налоговой, счётной палаты, судебных решений.
Буквально вчера подготовили очередную рецензию и решили поделиться отдельными моментами, с которыми мы сталкиваемся довольно часто:
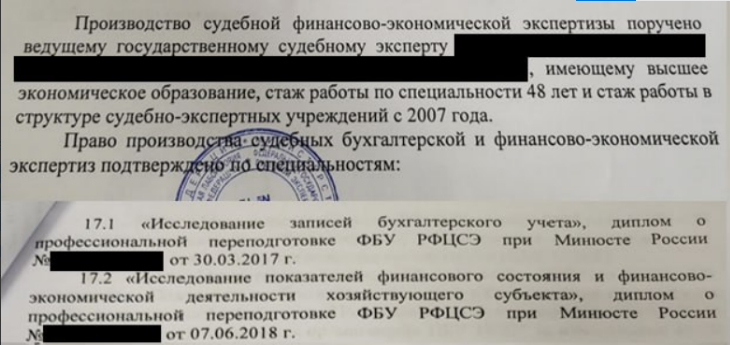
1️⃣Квалификация — в рецензируемой экспертизе указано, что у эксперта 48 лет стажа по специальности и опыт работы в судебно-экспертных учреждениях с 2007 года. Но вот беда, настолько многоопытный эксперт запамятовал, что уровень квалификации экспертов подлежит пересмотру каждые 5 лет (согласно ФЗ № 73 «О государственной судебно-экспертной деятельности в Российской Федерации»), и у него на момент экспертизы истек срок дипломов, а также не продлено право самостоятельного производства финансово-экономических и бухгалтерских экспертиз.
2️⃣Аргументация — эксперт считает, что в экспертизе по установлению влияния спорных сделок на исчисление налогов необходимо применение специальных знаний только в области бухгалтерского учета. Поэтому ссылок на вторую часть Налогового Кодекса, содержащую главы 21 «НДС» и 25 «Налог на прибыль организаций», в экспертизе нет.
3️⃣Методика — эксперт полностью обнулил вычеты по НДС и расходы по спорным сделкам, несмотря на фактическое наличие товара, который импортировался. Документы фактических поставщиков и ГТД экспертом не запрашивались.
4️⃣Недостаточная мотивация и даже лень — использование данных из акта и решения налогового органа как исходных без необходимой перепроверки и собственного исследования. Выводы налогового органа о преимущественном задвоении расходов по спорным сделкам эксперт решил по документам не перепроверять.
5️⃣Некомпетентность — непонимание экспертом механизма исчисления и уплаты налога на прибыль и НДС. Он решил рассчитать оба налога по данным книг покупок на произвольные даты, а не за налоговые периоды. О том, что расходы по налогу на прибыль не считают по данным книги покупок эксперт не знает, очевидно (см. п. 2.) потому, что Налоговый кодекс он не открывал.
И это только вершина айсберга 🧊 косяков и некомпетентности данного эксперта! Мы уже не берем в счет банальные ошибки (указан не тот ИНН, другое название организации и арифметические ошибки) и более «тонкие» методические вопросы.
Как видите, государственные эксперты тоже люди, и люди разные — в нашем примере, конечно, рассмотрена крайне слабая работа, общий уровень существенно выше, но рецензирование позволяет увидеть недостатки и у них 🔍. Особенно в части использования исходных данных от следователя.
➖➖➖➖➖➖➖➖♟
Если вам необходимо рецензирование экспертизы, напишите нам — каждая деталь в заключении эксперта имеет значение, а мы умеем находить то, что не видно невооруженным глазом💬
#Экспертиза #Рецензия #ficenter #Бизнес #Налоговая_экспертиза
Post #168
1.06K
- 👍 20
- 🔥 13
- ❤ 6
- 🥰 2
- 🤔 2