


📉 В 1-м полугодии 2026 года темп роста портфеля корпоративных кредитов опустился ниже 5%, несмотря на продолжившееся снижение ключевой ставки. Основной вклад в увеличение корпоративной задолженности обеспечили банки из топ-10 по активам: средний прирост портфеля в 1-м полугодии 2026 года составил порядка 6%, что привело к увеличению их доли в активах сектора на 0,5 п. п, до 81,8%.
📉 В розничном кредитовании в среднем все группы банков демонстрировали снижение в пределах 4% ввиду высоких ставок, макропруденциальных ограничений и небольшого числа льготных ипотечных программ. При этом активный рост показали преимущественно банки при маркетплейсах, масштабирующие кредитование ФЛ с низкой базы.
🩸 Увеличение кредитных портфелей крупнейших банков сопровождалось слабой динамикой клиентского фондирования, что привело к сокращению запаса ликвидности. Этому сопутствовал повышенный спрос на наличные средства со стороны населения, а также постепенное снижение привлекательности депозитов.
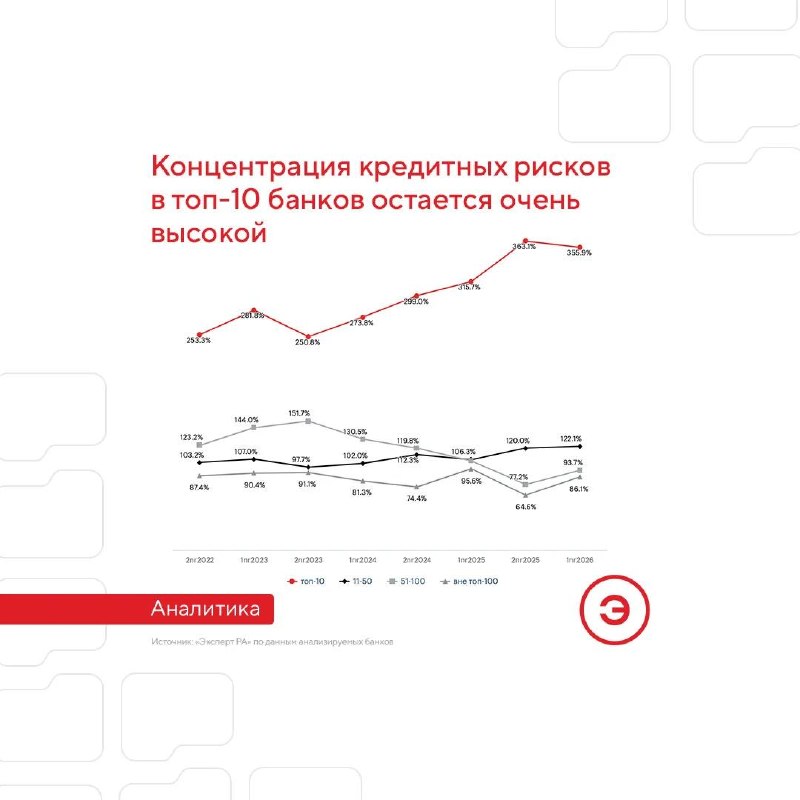
🚨 Наращивание портфелей крупнейшими банками сопровождалось усилением концентрации кредитных рисков, которая достигла своего пика к концу 2025 года: средний норматив Н7 составил 363%, что в несколько раз превышает показатели остальных анализируемых групп.
СКОЛЬКО БАНКИ СМОГУТ ЗАРАБОТАТЬ ПО ИТОГАМ 2026 ГОДА И ПОЧЕМУ ДОЛЯ ТОП-10 В СОВОКУПНОЙ ПРИБЫЛИ МОЖЕТ ОКАЗАТЬСЯ НИЖЕ, ЧЕМ В 2025-м – узнаете из нового обзора «Итоги банковского сектора за 1-е полугодие 2026 года: идем дорогой трудной», опубликованного на нашем сайте.
👉 ЧИТАЕМ ЗДЕСЬ
#аналитика
#банки
💬 Эксперт РА в МАКС
💬 Эксперт РА в Telegram