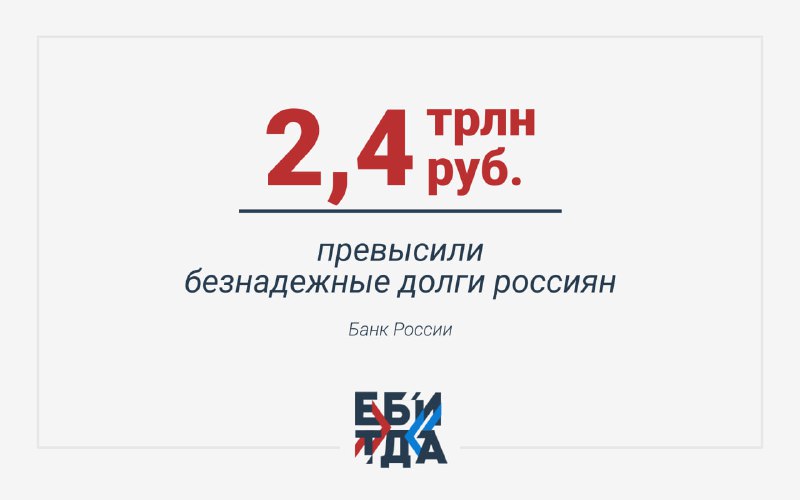
Безнадежные долги россиян выросли на треть: по итогам 2025 года они превысили 2,4 трлн рублей – годом ранее было 1,8 трлн.
Речь о кредитах, по которым банки уже не рассчитывают вернуть деньги: вероятность потерь оценивается в 100%. Фактически каждый 14-й рубль в розничном портфеле банков – под серьёзным риском невозврата.
Хуже всего ситуация в потребкредитовании: доля проблемных ссуд выросла с 9% до 13%. В ипотеке пока терпимо – около 1,7%, но тоже растёт.
Причины понятны: высокие ставки, инфляция, доходы не успевают за расходами. Особенно тяжело тем, у кого несколько кредитов – каждый дополнительный долг повышает риск банкротства на 20-25%.
Статистика банкротств это подтверждает: в 2025 году несостоятельными признали почти 568 тыс. человек – рекорд за всё время существования этого института в России.
Для банков рост проблемных долгов означает рост резервов и осторожность при выдаче новых займов – отсюда в том числе медленное снижение ставок.
Post #4388
6.68K