
Высокие ставки в США пока выглядят гораздо менее страшно, чем можно подумать, глядя на 10-летки выше 5%.
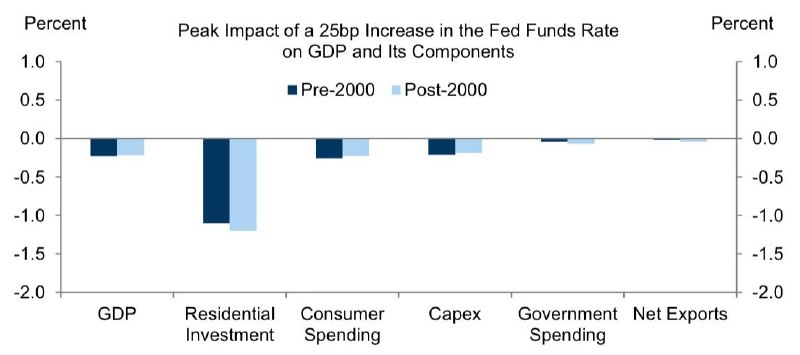
Базовый сценарий предполагает еще одно повышение ставки в декабре, затем снижение со второй половины 2027 года. 10-летки постепенно уходят с нынешних 5.3% к 4.4% к концу следующего года. При таком раскладе высокие ставки отнимают у роста GDP всего около 0.2 п.п. в 2027 году. Даже если yields останутся на текущих уровнях, оценка ухудшается лишь до чуть более 0.5 п.п.
Основная боль приходится на жилье. Mortgage rates выросли больше чем на 1 п.п. с февраля и сейчас находятся около 7.3%. При этом более 90% заемщиков платят по ипотеке меньше текущей рыночной ставки. Переезд для такого человека означает закрыть дешевую ипотеку и взять новую под 7%+. Неудивительно, что продавать никто особо не хочет. Только этот эффект отнимет около 2 п.п. у роста residential investment в Q4.
С потребителем эффект слабее. Дорогой кредит бьет прежде всего по машинам и другим durable goods. Но американские households в совокупности являются net lenders, поэтому одновременно получают больше процентного дохода. После учета обоих эффектов получается около -0.2 п.п. к росту потребления в 2027 году.
У компаний похожая история. Передача высоких ставок в экономику занимает время. В ближайшие два года погашается около 15% корпоративных облигаций, поэтому большая часть компаний пока продолжает жить со старым финансированием. Small business чувствует ставки быстрее: около половины его долга floating-rate. В итоге по capex получается примерно -0.3 п.п. в 2027 году.
Поэтому 5%+ по Treasuries сами по себе американскую экономику пока не ломают. Старый дешевый долг сильно растягивает transmission. Но если эти ставки задержатся, цифры становятся веселее. К 2030 году средняя ставка по государственному долгу может стать выше nominal GDP growth. К 2035 году debt/GDP в таком сценарии доходит до 132%, на 10 п.п. выше базового прогноза.
Сегодня экономика еще вполне нормально переваривает дорогие деньги. Просто каждый год часть старого долга под 2-3% приходится менять на новый по совсем другой цене.
И с каждым таким рефинансированием жить при 5% становится немного дороже.
Post #3033
1.07K



- ❤ 1