🚙💰 Операционный лизинг легкового авто у ИП — 5 ключевых вопросов и ответов (часть 1 из 3-х)
Что такое операционный лизинг, и в чём его отличие от финансового? Можно ли отнести расходы по операционному лизингу в затраты? Как по нему провести вычет НДС, и можно ли по окончании выкупить и затем продать авто?
На эти вопросы ответил Сергей — сертифицированный главный бухгалтер и основатель бюро Prawdziwa Księgowość.
1️⃣ Что такое операционный лизинг?
— Это форма долгосрочной аренды, при которой владельцем автомобиля остаётся лизингодатель, а лизингополучатель (то есть ИП) использует транспортное средство на основании договора, — поясняет специалист. — На практике это означает, что предприниматель платит ежемесячные взносы, не включая автомобиль в реестр основных средств.
По окончании договора он может принять решение о выкупе транспортного средства или его возврате.
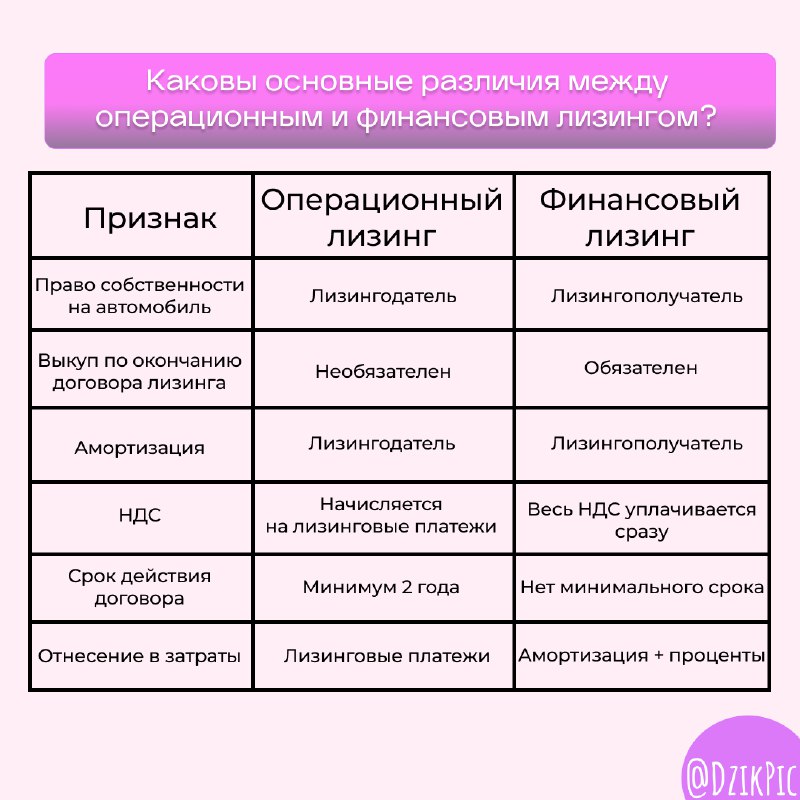
👉 Каковы основные различия между операционным и финансовым лизингом — смотрите разбор на карточке
2️⃣ Можно ли отнести расходы по операционному лизингу в затраты?
— Да, если предприниматель рассчитывает налоги по шкале или по линейной ставке.
Все платежи по операционному лизингу, включая лизинговые взносы, первоначальный взнос и другие расходы на эксплуатацию, относятся к налоговым расходам.
🔹 Расходы, связанные с лизингом:
Первоначальный взнос, ежемесячные взносы в полном объёме — но только если стоимость транспортного средства по договору не превышает 150 тысяч злотых (или 225 тысяч злотых для электромобилей);
🔹 Расходы на эксплуатацию:
Эксплуатационные расходы также можно включить в затраты, однако при смешанном (в личных и деловых целях) использовании они ограничены 75%.
К таким расходам относятся:
▪️топливо;
▪️масла и другие жидкости;
▪️сервис, техосмотры, ремонт;
▪️запасные части, шины;
▪️плата за парковку, проезд по платным дорогам и т.д.
🔹 Страхование:
ОС и КАСКО в полном объёме — при условии, что страховая стоимость автомобиля не превышает 150 тысяч злотых (или 225 тысяч злотых для электромобилей).
3️⃣ Как проводится вычет НДС при операционном лизинге?
— Если вы являетесь плательщиком НДС (VAT czynny), то можете вычесть:
🔹50% НДС, если автомобиль используется как в деловых, так и в личных целях;
🔹100% НДС, если:
▪️автомобиль используется исключительно в деловых целях;
▪️ведётся учёт пробега для целей НДС;
▪️автомобиль зарегистрирован в налоговой с использованием формы VAT-26;
▪️имеется внутренний регламент использования автомобиля в компании.
4️⃣ Можно ли выкупить автомобиль после окончания операционного лизинга?
— Да. Большинство договоров лизинга предусматривают возможность выкупа автомобиля за символическую стоимость, — продолжает Сергей. — Такой выкуп может быть произведён как на фирму, так и для личных нужд.
При выкупе на фирму предприниматель получает фактуру с НДС, что позволяет включить транспорт в реестр основных средств и начислять амортизацию. Альтернативно, если стоимость автомобиля не превышает 10 тысяч злотых (нетто для плательщиков НДС или брутто для освобождённых от НДС предпринимателей), покупка может быть включена напрямую в затраты.
Если автомобиль включён в реестр основных средств, его начальная стоимость будет соответствовать цене выкупа плюс дополнительные расходы, связанные с покупкой, например, плата за перерегистрацию.
При выкупе для личного пользования предприниматель теряет право на вычет НДС и не может включить выкупную стоимость в затраты. Однако если автомобиль используется в бизнесе даже после выкупа на личные нужды, можно списывать 20% эксплуатационных расходов в затраты и вычитать 50% НДС.
Часть 2👇
👉 Текст разбора целиком
Post #6080
8.56K
- 👍 8
- ❤ 6