TGViewer
Channel Public Channel
Доступная ипотека с Молоковой

Доступная ипотека с Молоковой

@dostupnayaipoteka

✍️ Напиши мне @MolokovaBot
📨 Узнать обо мне http://dostupnayaipoteka.ru
💡Отзывы https://t.me/+Nczg1z8W7CZhZDQy

Ипотека и недвижимость без банковского маркетинга и рекламных обещаний.

Помогаю купить недвижимость с расчётом, а не на эмоциях.
Subscribers
16.2K
Photos
4.6K
Videos
613
Links
3.1K
Recent Posts 20 shown
Post #13343 285
Когда решение нужно не через месяц, а сейчас

Часто пишут не «хочу ипотеку», а «мне дали три дня подумать, что делать?». В такие моменты гуглить противоречивые статьи — плохая стратегия: одна пишет одно, вторая другое, а решение нужно принять сегодня.

Экспресс-консультация — это не полное сопровождение сделки, а точка входа: за один разговор вы получаете ответ по вашей конкретной ситуации, а не общие рассуждения «в среднем по рынку».

Это как звонок страховому агенту перед тем, как подписать полис не глядя: пятнадцать минут вопросов экономят месяцы разбирательств. умненькие обычно приходят на такой созвон ДО подачи заявки, а не после отказа.

Гарантий «точно одобрят» я не даю — таких гарантий не даёт никто честный. Но я скажу прямо, стоит ли сейчас подавать заявку, куда именно и что доработать, прежде чем банк примет решение за вас.

Нужна ясность здесь и сейчас — оставьте заявку на экспресс-консультацию:
👉 Telegram: https://t.me/MolokovaBot
👉 Max: https://max.ru/id263101640599_3_bot

#услуги
Post #13342 325
Что изменилось для практики сегодня
1. Сегодня — последний полноценный день для проверки «семейных» сделок

До 1 октября осталось совсем мало времени.

Нужно проверить:

право на программу → количество детей → регион → ставка → лимит → ПДН → ПВ → готовность банка к сделке.

2. С 1 октября меняется не только ставка, но и сама логика подбора объекта

Для семьи с одним ребёнком в Москве 12% существенно меняет доступный бюджет.

Поэтому нельзя просто заменить в калькуляторе 6% на 12%.

Нужно пересчитать:

максимальную стоимость объекта → первоначальный взнос → платёж → ПДН → остаток денег после сделки.

3. ИЖС становится особенно интересной альтернативой

В квартире ставка для части семей становится 8–12%, а при ИЖС сохраняется 6%.

Но здесь нужно считать не ставку, а полную стоимость сценария:

участок + строительство + коммуникации + срок + аренда на период строительства + ипотека.

4. МПЛ одновременно повышают требования к качеству заявки

С 1 октября особенно важно не отправлять клиента «по банкам на удачу».

Сначала оптимизировать:

ПДН + первоначальный взнос + сумма кредита + программа.

Главный вывод утра

29 сентября — это уже не просто день перед изменением программы. Это день, когда нужно перестать считать семейную ипотеку как единую программу «6% для всех».

С 1 октября семья становится отдельной финансовой моделью: количество детей → регион → ставка → лимит → ПДН → объект.

Сначала считаем. Потом сравниваем сценарии. И только потом покупаем.

Напомню, что разработала спец.опросник, который поможет соориентироваться и понять, какую сумму и ставку дадут именно вам: https://dostupnayaipoteka.ru/semipoteka
Post #13341 304
Страхование в ипотеке: как мы экономим клиентам деньги и защищаем их интересы

Страхование — одна из самых недооценённых частей ипотеки.
И именно здесь клиенты переплачивают больше всего, не понимая, за что платят.

Мы не продаём «полис от банка»!
Мы управляем рисками и расходами клиента.

1️⃣ Анализ условий кредита
— какие виды страхования обязательны по закону
— какие влияют на процентную ставку
— где банк действительно может ухудшить условия
— где это лишь давление на клиента

2️⃣ Финансовый расчёт
— сравниваем страховые компании
— считаем не только первый год, а весь срок ипотеки
— оцениваем влияние страховки на ставку и платёж

3️⃣ Подбор оптимального варианта
— соответствие требованиям банка
— минимальная стоимость без потери защиты
— баланс между ценой и реальным покрытием рисков

4️⃣ Проверка договора
— что именно застраховано
— исключения и ограничения
— риски отказа в выплатах
— соответствие формулировок банковским требованиям

5️⃣ Сопровождение
— продление полиса
— смена страховой компании
— контроль, чтобы банк не повысил ставку
— консультации при изменении условий кредита

Почему клиенты приходят к нам?

❌ Не хотят переплачивать за навязанную страховку
❌ Боятся потерять льготную ставку
❌ Не понимают, что реально застраховано
❌ Уже столкнулись с повышением процента
❌ Планируют рефинансирование

Мы решаем эти задачи с цифрами и аргументами, а не на уровне «мне так сказали».

👍Важно

Иногда:
— от страховки можно отказаться,
— иногда — заменить на более выгодную,
— иногда — оставить, но правильно оформить.

Универсального решения нет.
Есть грамотная стратегия, учитывающая банк, программу и вашу ситуацию.

Страхование — это не расход.
Это инструмент управления рисками и деньгами.

Если вы хотите:
— снизить стоимость страховки
— сохранить или улучшить условия ипотеки
— понимать, за что платите
— защитить себя и семью

напишите мне:
⠀
💬в Telegram: https://t.me/MolokovaBot
⠀
📲в Max: https://max.ru/id263101640599_3_bot
Разберём вашу ситуацию и предложим оптимальное решение.

Также вы можете сами сделать расчет и подобрать для себя полис
Post #13340 375
💰 ХОЧУ ИНВЕСТИРОВАТЬ В НЕДВИЖИМОСТЬ — НАЧНИТЕ ОТСЮДА

Хотите купить квартиру не просто для жизни, а как инвестицию?
Тогда смотреть только на цену и прогноз роста недостаточно.
Нужно понять:
зачем покупаем → сколько вкладываем → сколько можем заработать → насколько объект ликвиден → как и когда будем выходить.
Я собрала материалы, с которых стоит начать 👇

1️⃣ СНАЧАЛА ОПРЕДЕЛИТЕ СТРАТЕГИЮ
Недвижимость можно покупать для разных задач:
• сдавать в аренду;
• заработать на росте стоимости;
• купить на этапе строительства и продать позже;
• сохранить капитал;
• использовать льготное финансирование;
• сочетать несколько стратегий.
👉 Инвестиции в новостройки: где кроется бриллиант, а где пустышка?
#инвестиции

2️⃣ НЕ КАЖДАЯ НОВОСТРОЙКА — ХОРОШАЯ ИНВЕСТИЦИЯ
Смотрите не только на цену за квадратный метр.
Важны:
локация → застройщик → инфраструктура → качество проекта → планировка → спрос → потенциал роста.
👉 Как найти «золотую жилу» на рынке недвижимости

3️⃣ ЛИКВИДНОСТЬ ВАЖНЕЕ КРАСИВОЙ КАРТИНКИ
Квартира может нравиться вам лично — и при этом быть сложной для последующей продажи или сдачи.
Поэтому инвестору нужно смотреть на объект глазами следующего покупателя или арендатора.

4️⃣ ОДНА ПЛАНИРОВКА МОЖЕТ СТОИТЬ ОЧЕНЬ ДОРОГО
У меня есть реальный кейс.
Клиент выбирал квартиру для сдачи в аренду. Пока проходило одобрение ипотеки, цена выбранного объекта выросла почти на миллион рублей.
Появился альтернативный вариант с другой планировкой — но клиент от него отказался.
И вот здесь возник главный инвестиционный вопрос:
что важнее — любимая планировка или экономика объекта?
👉 Как ошибка в выборе планировки может стоить инвестору миллион
#кейсы

5️⃣ СЧИТАЙТЕ ФИНАНСИРОВАНИЕ
Если объект покупается с ипотекой, в инвестиционную модель обязательно входит стоимость кредита.
Нужно знать:
первоначальный взнос → сумма кредита → платёж → проценты → переплата.
👉 Калькулятор ипотеки «Доступная ипотека»
Калькулятор позволяет рассчитать не только платёж, но и максимальный бюджет объекта по имеющемуся первоначальному взносу, сумму кредита, проценты и переплату.

6️⃣ СЧИТАЙТЕ НЕ ТОЛЬКО ДОХОДНОСТЬ, НО И РИСК
Хорошая инвестиция — это не та, где на бумаге получилась самая высокая доходность.
Важно учитывать:
ликвидность + стоимость финансирования + спрос + расходы + сценарий выхода.

⚠️ МОЙ ПРИНЦИП
Квартира не становится инвестицией только потому, что вы её купили.
Инвестиционной её делает экономика сделки.
Поэтому я сначала считаю, а потом принимаю решение.

💬 ХОТИТЕ РАЗОБРАТЬ ОБЪЕКТ?
Если у вас уже есть квартира или ЖК, который вы рассматриваете как инвестицию, можно разобрать его по ключевым параметрам:
цена → финансирование → ликвидность → доходность → риски.

👉 Написать мне в @MolokovaBot
Post #13339 351
Перед 1 октября рынок семейной ипотеки входит в последний рабочий отрезок на старых условиях

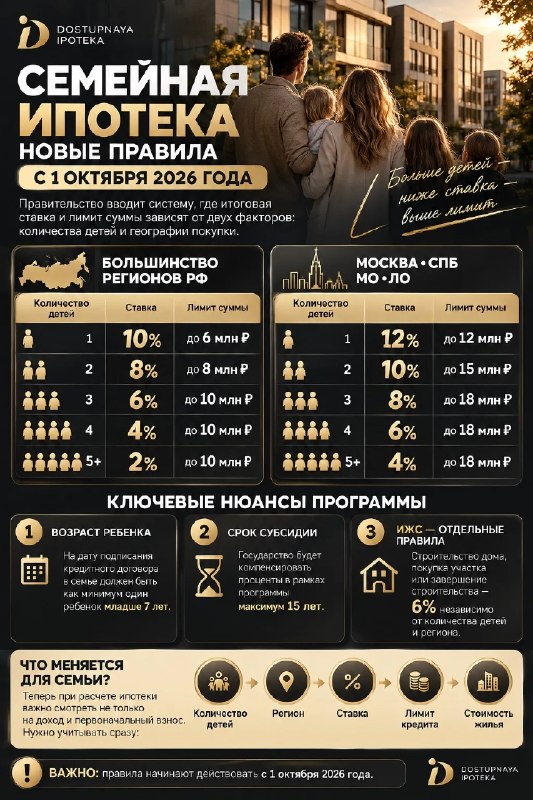
С 1 октября меняются параметры семейной ипотеки: ставка и максимальная сумма кредита будут зависеть от количества детей и региона. Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области:

* 1 ребёнок — 12% / до 12 млн ₽;
* 2 ребёнка — 10% / до 15 млн ₽;
* 3 ребёнка — 8% / до 18 млн ₽;
* 4 ребёнка — 6% / до 18 млн ₽;
* 5 и более — 4% / до 18 млн ₽.

Условие: хотя бы один ребёнок должен быть младше 7 лет на дату заключения договора. Для строительства частного дома ставка сохраняется 6% независимо от числа детей и региона. Максимальный срок субсидирования — 15 лет.

Практически: до 30 сентября у клиентов, которые хотят воспользоваться нынешней ставкой 6%, остаётся очень мало времени. Но ускорять плохую сделку только ради ставки — тоже ошибка.
Post #13338 390
Страховка при ипотеке: где закон, а где — продажи банка

Банк присылает список из четырёх страховок и говорит «нужно для одобрения». ВАЖНО понимать: по закону обязательно только страхование самого объекта — квартиры или дома, который в залоге у банка.

Страхование жизни и здоровья заёмщика законом не требуется — но на практике банк может поднять ставку тому, кто откажется от полиса. Это не нарушение закона, это коммерческое условие конкретного банка, и клиент имеет право выбрать: полис и ставка ниже, или без полиса и ставка выше.

В моей практике здесь ошибаются в обе стороны: одни соглашаются на всё, что предложил банк, и переплачивают за ненужные опции; другие отказываются от всего подряд и теряют выгодную ставку, хотя разумная страховка им бы не помешала.

Страховка — это как ремень безопасности: бесполезна, пока не нужна, и критична в момент, когда нужна. Вопрос не «страховаться или нет», а «от чего конкретно и за какие деньги».

Моя задача — разобрать, какая страховка вам реально обязательна по закону, а какая — просто способ банка заработать, и посчитать, что выгоднее именно в вашей сделке.

Разберём вашу страховку по цифрам, а не на словах банка:
👉 Telegram: https://t.me/MolokovaBot
👉 Max: https://max.ru/id263101640599_3_bot

#услуги
Post #13337 378
Ну что ж, как и ожидала, банки начали ПОВЫШАТЬ ставки по рыночной ипотеке.

Рост варьирует от 0,2% до 0,5%

Почему?

Несовпадение ожиданий банков по КС с реальностью.

Это не является сигналом роста КС, но отражает общую картину ужесточения кредитно-денежной политики ЦБ РФ.

Ведь цветочки нас ждут с 1 октября, это не только семейка, но и макропруденциальные лимиты и надбавки.
Post #13336 478
«Когда консультация экономит миллионы»

Часто ко мне приходят со словами:
«Мы уже почти всё решили, просто проверьте».


И почти всегда я вижу:
— неверную стратегию
— неподходящий банк
— риск отказа
— переплату на годы вперёд

Консультация нужна, если:

— вам отказали или могут отказать
— ипотека уже одобрена, но есть сомнения
— планируете рефинансирование
— выбираете новостройку
— хотите снизить риски ДО сделки

За 1 час мы:
— разбираем вашу ситуацию
— считаем сценарии
— оцениваем риски
— формируем чёткий план действий

📌 Стоимость — 15 000 ₽.
📌 Экономия — часто сотни тысяч или миллионы рублей.

Если хотите принимать решения на холодную голову и с цифрами — напишите мне:
⠀
💬в Telegram: https://t.me/MolokovaBot
⠀
📲в Max: https://max.ru/id263101640599_3_bot

Подпишитесь: @dostupnayaipoteka
MAX MolokovaBot Привет, на связи личный помощник Молоковой Елены
Post #13335 432
Эксклюзив только для вас🔥

Обращайтесь, контакты в профиле🤣
  • 🤣 6
  • 🔥 1
Post #13334 494
Что я проверяю первым делом — и почему это не про недвижимость

Когда мне пишут «хочу вот эту квартиру, помогите с ипотекой», я не начинаю с квартиры. Я начинаю с человека: доход, долги, кредитная история, реальная, а не желаемая сумма платежа. Квартира — это последний шаг, а не первый.

Обещаний «точно одобрят» я не даю никогда, и это принципиально. Решение — не моё, оно у банка, а обещать чужое решение — либо глупость, либо обман. Зато я честно скажу, какие шансы РЕАЛЬНО есть и что можно сделать, чтобы их повысить.

В этой профессии я не потому, что «нравится недвижимость», а потому что вижу, сколько денег люди теряют из-за незнания элементарных вещей. Информация здесь буквально стоит денег — скупой платит дважды, причём чаще всего собственной ставкой по кредиту.

#какяработаю
  • ❤ 4
  • 🔥 3
Post #13333 511
Откладываете на мечту, но она всё отдаляется? 🏠🚗✈️

Пора сменить стратегию!
Банковский вклад сохраняет, но не приумножает. Есть способ, где ваш рубль работает втрое эффективнее: за счёт вас, государства и инвестиций.

Программа долгосрочных сбережений (ПДС) — это личный капитал с поддержкой государства. Не просто накопления, а умная система роста для ваших целей:

- Первый взнос за ипотеку
- Автомобиль
- Образование детей
- Прибавка к пенсии
- Финансовая подушка

Что делает ПДС уникальным?

1️⃣ Государство платит вам — до 36 000 ₽ в год сверху.
2️⃣ Возвращаете налоги — до 52 000 ₽ ежегодно.
3️⃣ Инвестиционный рост — ваши деньги работают.
4️⃣ Защита 2,8 млн ₽ — страховка от государства.
5️⃣ Гибкость — снимаете когда нужно: через 15 лет, на пенсии или в особом случае.

Сколько можно накопить?

Пример для дохода до 80 000 ₽/мес:
Ваши взносы: 36 000 ₽ в год → 540 000 ₽ за 15 лет.
Итог с господдержкой и инвестициями: более 3,7 млн ₽.
Это в разы больше, чем на вкладе.

Кому подходит?

- Молодым — чтобы накопить на важное быстро.
- Семье — для ремонта, учёбы детей, помощи родителям.
- Планирующим пенсию — для достойной жизни после работы.

Не просто копите — умножайте с поддержкой государства.

👉 Рассчитайте свою будущую сумму уже сегодня — воспользуйтесь калькулятором.

Государство добавит — ваши накопления умножатся!
  • ❤ 3
  • 💯 1
Post #13332 667
Тем, кто говорит: "Ну почему такая несправедливость", поясняю: данное Решение знаменует собой переход от универсальной льготной ипотеки к адресной, многодетной.

Основные векторы:

✅Стимулирование рождаемости: Чем больше детей, тем ниже ставка и выше лимит.
✅Борьба с инвестиционным спросом: Требование прописки, ограничение на покупку вторички в городах с активной стройкой, ограничение на единственный кредит.
✅Стимулирование первичного рынка: Обязательное использование эскроу для ИЖС и приоритет новостроек.
✅Ужесточение контроля: Банки становятся финансово ответственными за ошибки и мошенничество заемщиков.

Для потенциальных заемщиков: теперь крайне важно правильно рассчитать свой «профиль» (количество детей, регион, сумму кредита) до подачи заявки, так как от этого напрямую зависит итоговая ставка.

Напомню, что разработала спец.опросник, который поможет соориентироваться и понять, какую сумму и ставку дадут именно вам: https://dostupnayaipoteka.ru/semipoteka
  • ❤ 6
Post #13330 660
Если вдруг еще не видели само постановление🤞
Post #13329 757
Неочевидные факты в изменениях семейной ипотеки, которые стоит знать:

1. «15 лет» — это не срок кредита, а срок возмещения.
В п. 2 Правил сказано: возмещение по договорам, заключенным с 1 октября 2026 года, осуществляется не более чем 15 лет с даты заключения кредитного договора.

Неочевидный факт: Это ограничение не запрещает выдавать кредит на 30 лет. Оно означает, что после 15 лет банк перестает получать субсидию, и ставка для заемщика, скорее всего, автоматически вырастет до рыночной. При этом в кредитном договоре скорее всего теперь будет прописано, что льготная ставка действует 15 лет, а потом???

Ну что ж, конечно не выгодно 30 лет компенсировать чужую роскошь.

2. «СНИЛС» — новый инструмент контроля, который может сработать против вас
В п. 32(1) и п. 40(1) указано, что для проверки соответствия заемщика условиям используются сведения о СНИЛС, ранее предоставленные кредиторами в адрес ДОМ.РФ.

Неочевидный факт: Это означает, что ДОМ.РФ ведет единую базу данных всех заемщиков по льготным программам. Если вы когда-либо участвовали в любой льготной ипотечной программе (даже если кредит погашен), ваши данные уже в этой базе. При новом обращении система автоматически проверит, не получали ли вы уже возмещение по другому кредиту, заключенному с 23 декабря 2023 года. Ручной обход этой проверки практически невозможен — банк просто не сможет подать заявку на возмещение.

3. «Отсутствие регистрации» — не только штраф, но и основание для регресса
В подпункте «л» п. 40 указано, что если заемщик не зарегистрировался по месту жительства в приобретенном жилье в течение 271 дня, ставка может быть повышена.

Неочевидный факт: Это не просто штраф для заемщика. Если банк уже получил возмещение за период, когда регистрации не было, ДОМ.РФ может потребовать возврата этих средств с банка. А банк, в свою очередь, может предъявить регрессное требование заемщику — не только на сумму повышенной ставки, но и на сумму возвращенной субсидии. Это создает риск крупных единовременных платежей через несколько лет после сделки.

4. «Смерть заемщика» — скрытая защита наследников
В п. 30 и п. 38 указано: «В случае смерти заемщика, в том числе при несоответствии наследника (наследников), солидарных заемщиков и (или) поручителей условиям настоящих Правил, возмещение недополученных доходов по такому кредитному договору осуществляется в соответствии с настоящим пунктом».

Неочевидный факт: Это важная защита. Даже если наследник не соответствует требованиям (например, не имеет детей до 7 лет), льготная ставка сохраняется — но только в пределах срока, установленного п. 2 (то есть до 15 лет с даты заключения).
  • ❤ 5
Post #13328 555
Продолжение:

5. Требования к объекту недвижимости
Изменение: Список целей кредитования остался широким (покупка строящегося/готового жилья, ИЖС, земельный участок), но появились важные ограничения.

Новое: Кредит на покупку готового жилья в многоквартирном доме (по договору купли-продажи) теперь можно получить только в населенных пунктах, где отсутствуют строящиеся многоквартирные дома (или их не более 2-х). Это ограничение введено для стимулирования покупки именно строящегося жилья (поддержка застройщиков).

ИЖС: Строительство дома по договору подряда обязательно должно осуществляться с использованием счета эскроу. Это требование безопасности.

Вторичка: Покупка готового жилья у физических лиц ограничена (только в определенных случаях, например, в «малых населенных пунктах» или при отсутствии строек).

Нюанс: Покупка жилья у взаимозависимых лиц (например, у родственников или учредителей компании-заемщика) запрещена.

6. Условие о регистрации (Прописка)
Новое требование: Заемщик обязан зарегистрироваться по месту жительства в приобретенном/построенном жилье.

Срок: Начиная с 271-го календарного дня со дня регистрации права собственности и до даты, отстоящей на 5 лет от даты выдачи кредита.

Последствия: Если прописки нет, банк вправе повысить ставку. Это нововведение направлено против покупки жилья с целью инвестиций без реального проживания.

7. Ограничение на количество кредитов
Новое требование: Заемщик (или солидарный заемщик/поручитель) должен быть заемщиком по единственному кредитному договору, заключенному с 23 декабря 2023 года, по которому возмещаются недополученные доходы.

Нюанс: Это правило блокирует возможность получить вторую семейную ипотеку, если первая уже оформлена после 23.12.2023. Исключение: если новый кредит берется на погашение предыдущего (рефинансирование) или если предыдущий кредит полностью погашен, а ребенок родился после его погашения.

8. Состав заемщиков
Изменение: Супруг(а) заемщика обязательно включается в состав солидарных заемщиков, если он(а) является гражданином РФ (кроме случаев, когда заемщик — военнослужащий по НИС).

Нюанс: Если банк не включил супруга в договор, возмещение недополученных доходов не осуществляется, а банк обязан вернуть полученные средства. Это защита от мошенничества.
  • 👍 3
Post #13327 493
Продолжение:

3. Процентные ставки (Ключевое новшество)
Изменение: Вводится дифференцированная ставка в зависимости от количества детей и региона. Это самый существенный нюанс.

Для жилых помещений в регионах (кроме Москвы, МО, СПб, ЛО):

1 ребенок: Ставка до 10% годовых.
2 ребенка: Ставка до 8% годовых.
3 ребенка: Ставка до 6% годовых.
4 ребенка: Ставка до 4% годовых.
5 и более детей: Ставка до 2% годовых.

Для жилых помещений в Москве, Московской области, Санкт-Петербурге и Ленинградской области:

1 ребенок: Ставка до 12% годовых.
2 ребенка: Ставка до 10% годовых.
3 ребенка: Ставка до 8% годовых.
4 ребенка: Ставка до 6% годовых.
5 и более детей: Ставка до 4% годовых.

Нюансы:

Снижение при рождении: Если ребенок рождается после заключения договора, ставка должна быть снижена. Кредитный договор обязан содержать условие о пересчете ставки с даты, следующей за датой платежа после предоставления свидетельства о рождении.

Условие 6%: Ставка не более 6% годовых (для всех категорий) устанавливается, если заемщик:

Оплатил не менее 50% цены договора за счет собственных средств.

Либо в течение 365 (366) дней с даты заключения договора остаток задолженности не превысил 50% от стоимости жилья.
Это стимулирует первоначальный взнос или быстрое досрочное погашение.

4. Суммы кредита (Лимиты)
Изменение: Максимальная сумма кредита теперь также зависит от количества детей и региона.

Для регионов (кроме Москвы, МО, СПб, ЛО):

1 ребенок: до 6 млн руб.
2 ребенка: до 8 млн руб.
3 и более детей: до 10 млн руб.

Для Москвы, МО, СПб, ЛО:

1 ребенок: до 12 млн руб.
2 ребенка: до 15 млн руб.
3 и более детей: до 18 млн руб.

Нюанс: Если стоимость жилья превышает эти лимиты, льготная ставка применяется только к части кредита в пределах лимита. На сумму превышения устанавливается рыночная ставка. Однако, если ставка выше рыночной (например, 12% в Москве при 1 ребенке), это может быть невыгодно, если рыночная ставка ниже.
Post #13326 560
Делать было не чего, разбирала решение о порядке предоставления субсидии № 25-67381-01850-Р от 22.09.2026

1. Ключевая дата и переходный период
Изменение: Документ вводит новые правила для кредитных договоров (и дополнительных соглашений о рефинансировании), заключенных с 1 октября 2026 года по 31 декабря 2030 года.

Нюанс: Для договоров, заключенных до 30 сентября 2026 года, продолжают действовать старые правила (Раздел II и III Правил). Это создает «разрыв» в правовом регулировании: старые кредиты обслуживаются по старым правилам, новые — по новым.

2. Категории заемщиков (Кто может получить)
Изменение: Право на льготную ипотеку теперь привязано к количеству детей и их возрасту на дату заключения договора.

Базовое требование: Наличие ребенка, возраст которого не достиг 7 лет на дату заключения кредитного договора (п. 39 Правил).

Расширение: Право также возникает у граждан, имеющих двух и более детей (не достигших 18 лет) или ребенка-инвалида.

Нюанс: В отличие от старых правил (где право возникало при рождении ребенка в период с 2018 по 2023 год), теперь важен именно возраст ребенка на момент сделки. Если старшему ребенку уже 8 лет, но есть младший до 7 лет — право есть. Если все дети старше 7 лет, но их двое — право сохраняется (по второму основанию).
  • ❤ 4
  • 🙈 1
Post #13325 697
Специально для вас я разработала уникальный опросник, который подскажет на какие условия по семейной ипотеке можете расчитывать ваша семья: https://dostupnayaipoteka.ru/semipoteka

Использование данного опросника ни к чему вас не обязывает🥰
  • 🔥 5
Post #13324 755
Удобная инфографика🤞🏻
Older posts →

About this channel

How can I read @dostupnayaipoteka without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Доступная ипотека с Молоковой: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Доступная ипотека с Молоковой have?
Доступная ипотека с Молоковой (@dostupnayaipoteka) has 16.2K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Доступная ипотека с Молоковой know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →