
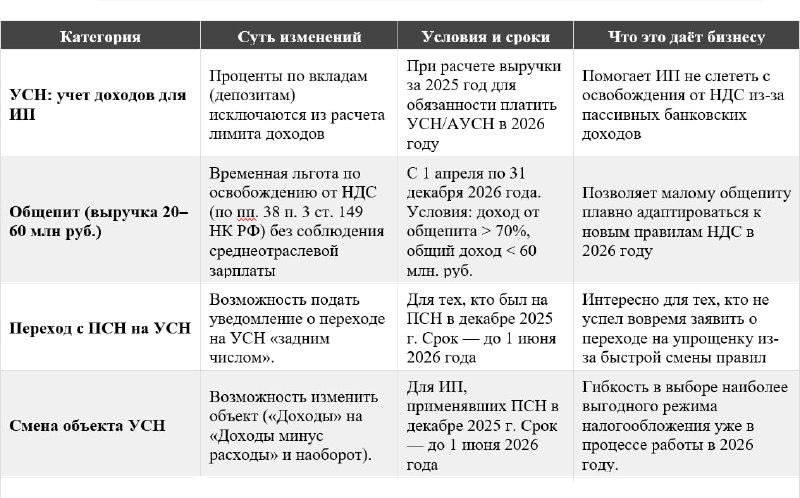
Уложила в карточки те изменения, которые были приняты в виде закона 104-ФЗ от 25.04.2026.
Часть из этих изменений доступна только до 1 июня. Обратите на это своё внимание!
И ещё раз повторю главное:
Главный дедлайн — 1 июня 2026 года. Если вы как ИП в конце 2025 года работали на патенте и вы понимаете, что текущая система налогообложения (или объект УСН) вам не выгодна — у вас есть окно возможностей до 1 июня 2026 года, чтобы все исправить.
Инвентаризация остатков обязательна. Если вы переходите с патента на НДС, обязательно проведите аудит складов и основных средств. Выставление этих сумм к вычету может существенно сэкономить оборотные средства в начале 2026 года. Это к разговору о том, что ИП может не вести бухгалтерский учет. При этом многие предприниматели в "бухгалтерский учет" вкладывают даже то, что не должно туда укладываться по смыслу и содержанию, но при этом забывают о том, что бухучет это не только непонятные счета 60 и 62.
Общепиту дали передышку. Заведения с выручкой от 20 млн до 60 млн руб. получили «окно» без НДС до конца 2026 года. Это время важно использовать для настройки бухгалтерии и цен.
Упрощение льгот по взносам. Новое правило суммирования доходов по разным ОКВЭД (70%) делает применение пониженных тарифов более безопасным — риск потерять льготу из-за незначительного изменения структуры выручки снижается.
Контроль за депозитами. Для ИП теперь четко разделены предпринимательская выручка и банковский доход для целей лимита по НДС, даже если доход ИП получает на счет, открытый для предпринимательской деятельности.
#мспживи
Post #12285
1.66K
Наталья Горячая Теперь официально: ИП не будут учитывать за 2025 год доходы, полученные от размещения денег на депозитах, для целей определения лимита выручки в целях определения обязанности платить НДС В целях расчета лимита доходов для начала предпринимателем в 2026 году…

- 👍 13
- ❤ 7
- ⚡ 2