
Ответ пришел, хотя и не официальный.
Можно ознакомиться и планировать бюджет на следующий год в соответствии с этим выводом.
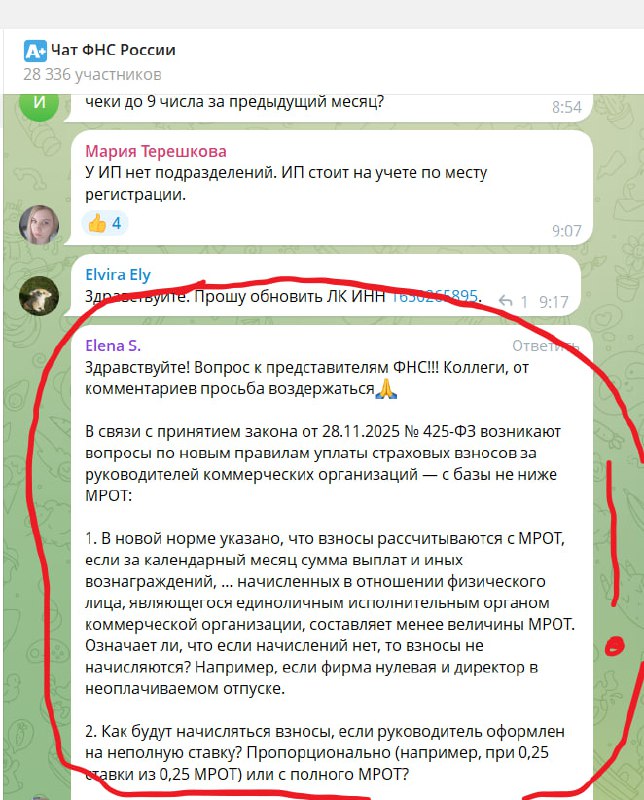
Итак, с 1 января 2026 года руководителю организации надо начислять страховые взносы в размере не меньшем, чем 30% от МРОТ.
МРОТ с 1 января 2026 года составляет 27 093 руб., соответственно, страховые взносы в месяц, независимо от того, какая ставка у директора, какой у него оклад, есть ли у организации деятельность, составят
27 093 х 30% = 8 128 руб. или 97 535 руб. в год.
Ваша организация не ведет деятельность? Готовьте помимо услуг бухгалтера, стоимости РКО и аренды помещения ещё 100 тыс. руб. на страховые взносы.
Руководитель организации - единственный участник и он получает доход только в виде дивидендов? Добавьте к этому еще 100 000 руб. на страховые взносы по нему.
У вас сезонность в деятельности и вы обычно всех отправляете в отпуск? Ок, 100 тыс. руб. в год приготовьте.
Ваша компания "лежит на боку" в ожидании запуска процедуры ликвидации? Заложите в бюджет на год еще 100 тыс. руб.
Вы не платите единственному участнику-он же гендиректору общества зарплату потому, что Минтруд не считает ваши отношения трудовыми? 100 тыс. руб. заложите в годовой бюджет.
#мспживи
#мспдаётработу
#мспдержись
Post #11167
4.59K
Наталья Горячая С 2026 года коммерческие организации обязаны платить страховые взносы в минимальном размере Коммерческая организация должна будет платить страховые взносы за своего руководителя, даже если ему не выплачивается зарплата. Базой для начисления таких обязательных…

- 🤬 60
- 😱 15
- ❤ 12
- 😭 4
- ⚡ 2
- 👀 1