
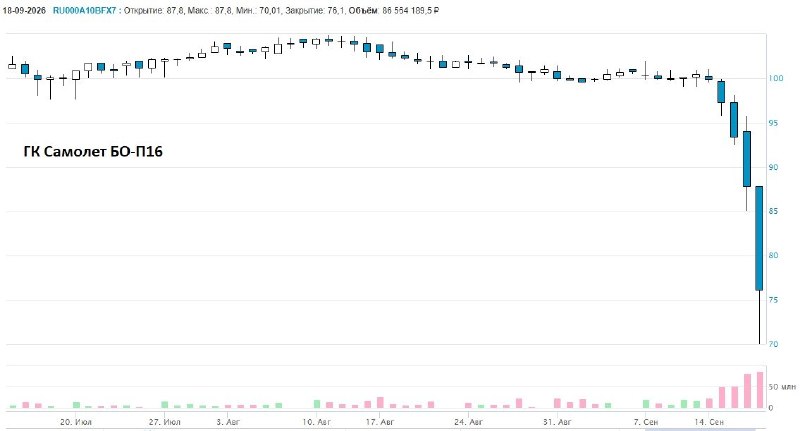
Новость о том, что Сбербанк может получить в управление часть бизнеса «Самолета» усилила продажи в корпоративных облигациях компаний с высоким долгом и ухудшающимся метриками в отчетности.
Бумаги Самолета теряют до 15%. Большинство из них торгуется около 70-80% от номинала.
Другие пострадавшие:
▪️АПРИ: падение цен до 4.5%
▪️Балтийский лизинг: до 6.5%
▪️Делимобиль: до 3.8%
▪️ВУШ: до 3.5%
▪️Полипласт: до 2%
Доли облигаций таких компаний в наших фондах, как правило, не превышают 2% и, как правило, фактические значения находятся на еще более низких уровнях (1% и ниже).
В фонде стратегий денежного рынка GOOD и в фондах облигаций с целевой датой погашения (BNDA/BNDB/BNDC), например, вообще нет облигаций Самолета. В пассивном BOND ETF его доля - около 1%.
При этом в пассивном фонде BOND ETF доля одного эмитента в принципе не может быть 4%. Всего в нем сейчас 97 облигаций. Это изначально закладывалось в формирование индекса Cbonds CBI RU Middle market Investable, которому он следует, так как "средний рынок" облигации по умолчанию является относительно рискованным. И, хотя, этого пока еще не случалось, дефолты тут, к сожалению, неизбежны и точно, рано или поздно, произойдут. Однако, повышенная ожидаемая доходность этого рынка в долгосрочной перспективе все равно будет привлекательной, относительно большинства альтернатив.
Post #13191
5.74K
- 😢 17
- 👍 11
- ❤ 5